ریزخانه و توهم متر مربع
گسترش طرحهای خرید خشتی و مسکن متری، در عمل داراییهای خرد شهروندان را در معرض ریسکهای سوداگرانه، چالشهای حقوقی و عدم نقدشوندگی قرار میدهد
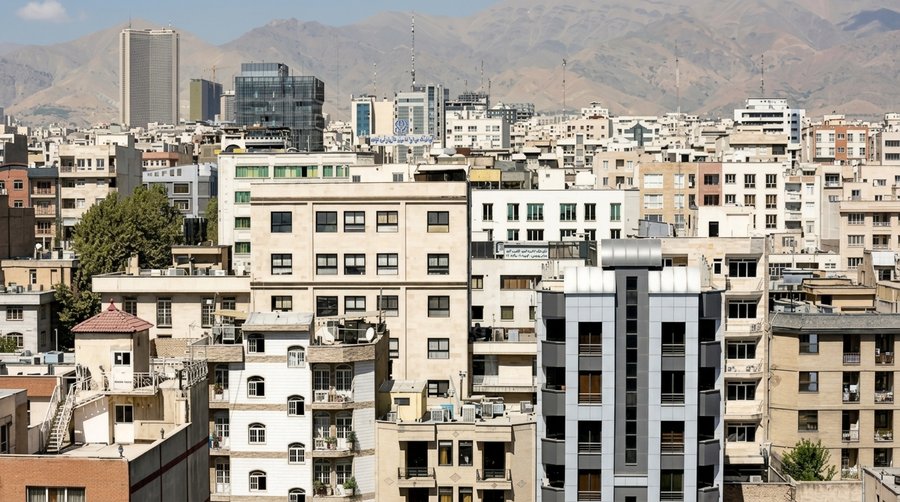
بحران دسترسی به مسکن و عمیقتر شدن شکاف میان درآمد خانوارها و هزینههای ساخت و خرید ملک، زمینهی ظهور الگوهای نوین سرمایهگذاری خرد تحت عنوان «مسکن متری» یا «خرید خشتی» شده است. بر این اساس، نسبت قیمت مسکن به درآمد در کلانشهرها به سطحی رسیده است که پساندازها دیگر یارای همگامی با تورم زمین و مسکن را ندارند.
در این میان، پلتفرمهای دیجیتال با وعده تسهیل ورود اقشار کمدرآمد به بازار ملک از طریق خرد کردن داراییهای ملکی به واحدهای کوچکتر (مانند کسری از متر مربع یا قطعات موسوم به خشت)، تلاش کردهاند تا نقدینگی را به سمت پروژههای ساختمانی هدایت کنند. با این حال، به جای شکلگیری سیاستهای حمایتی پایدار و ساختاری از سوی نهادهای متولی برای تامین مسکن اقشار آسیبپذیر، این روشها به بازارهای مالی سوداگرانه با پشتوانه فیزیکی ناپایدار تبدیل شدهاند.
دادههای معاملاتی و پایش پیشرفت پروژههای ساختمانی این پلتفرمها گویای واقعیاتی قابل تامل است. بررسی روند پیشرفت فیزیکی پروژهها نشان میدهد که بسیاری از طرحها در مراحل مختلف ساخت از فونداسیون و اسکلت گرفته تا نازککاری و تاسیسات، با نوسانات هزینهای شدیدی مواجه شدهاند. برای نمونه، در حالی که برخی پروژهها پس از ماهها تلاش به پیشرفتهای فیزیکی بالایی دست مییابند، قیمتگذاری واحدهای عرضه شده در بازارهای ثانویه ثبات لازم را ندارد و نوساناتی میان صفر تا بیش از پنج درصد بالاتر یا پایینتر از قیمت مبنا را ثبت میکند.
متراژ ناچیز و تفاوت قیمت بالا
نکته کلیدی در تحلیل این دادهها، مفهوم متراژهای بسیار خرد است؛ برای نمونه، عرضهی متراژهایی نظیر ۰.۱۱۰۶ متر مربع (معادل ۱۱۰۶ سانتیمتر مربع یا در حدود ۱.۸ برگه کاغذ A4 کنار هم) صورت گرفته است. در نمونهای دیگر، متراژ ۰.۰۲۳۸ متر مربع (حدود ۲۳۸ سانتیمتر مربع)، برای فروش عرضه شده است. این مقیاسها، نشاندهنده خرد شدن عمیق سهم مشتریان است؛ در عمل، هیچ امکان سکونت فیزیکی مستقل یا واقعی را برای خریدار ایجاد نمیکند. به بیان دیگر، این میزان عرضه، جنبه حفظ ارزش ریالی دارایی در برابر تورم را دارد. جدول زیر وضعیت عرضهها و مقایسه قیمتهای عرضه با قیمت مبنا در پروژههای مختلف را به تصویر میکشد:
|
نام واحد و پروژه |
متراژ (متر) |
قیمت هر متر (تومان) |
قیمت کل (تومان) |
تفاوت قیمت |
|
واحد مبنا |
۱۷.۰۲۹۷ |
۱۱۵,۰۰۰,۰۰۰ |
۲,۰۰۱,۵۰۰,۶۴۱ |
۰ درصد زیر قیمت |
|
واحد مبنا |
۰.۱۱۰۶ |
۱۲۰,۷۵۰,۰۰۰ |
۱۳,۶۴۸,۷۵۹ |
۵ درصد بالای قیمت |
|
واحد مبنا |
۰.۰۲۳۸ |
۱۰۳,۰۰۰,۰۰۰ |
۲,۵۰۵,۳۳۱ |
۱ درصد زیر قیمت |
|
واحد مبنا |
۰.۶۹۴۹ |
۱۰۵,۰۰۰,۰۰۰ |
۷۴,۵۶۹,۷۱۹ |
۰ درصد زیر قیمت |
|
واحد مبنا |
۱.۴۷۶۴ |
۹۰,۲۵۰,۰۰۰ |
۱۳۶,۱۷۶,۴۹۳ |
۵ درصد زیر قیمت |
در این بین، هنگامی که یک واحد مسکونی میان صدها یا هزاران سرمایهگذار خرد با سهمهای چند سانتیمتری (مانند یکصدم متر مربع) تقسیم میشود، در مرحله بهرهبرداری و تسویه نهایی، چالشهای حقوقی پیچیدهای نظیر ضرورت توافق جمعی برای فروش یا الزام به برگزاری مزایدههای زمانبر بروز میکند. از منظر اقتصاد رفاه، هنگامی که دولتها و نهادهای عمومی به جای مداخله مستقیم در بازار زمین، کنترل رانت و توسعه مسکن اجتماعی، به تسهیل و ترویج این بازارهای ثانویه روی میآورند، ریسکهای کلانِ اقتصاد کلان و تورم مصالح ساختمانی را به طبقات فرودست منتقل میکنند.
بررسی دادههای جدول بالا و نوسان تفاوت قیمت میان «صفر تا ۵ درصد» (پایینتر یا بالاتر از قیمت مبنا) نشاندهنده واکنش شکننده بازار ثانویه به رفتار سرمایهگذاران خرد و نیاز منطقی آنها به نقدشوندگی است. در واقع، عرضه دارایی با ۵ درصد تخفیف (زیر قیمت مبنا)، ناشی از تعجیل سرمایهگذار برای خروج اضطراری و تامین نقدینگی است؛ درحالیکه معاملات با ۵ درصد «بالابود» (بالای قیمت مبنا) به حبابسازیهای موقت، انتظارات تورمیِ کوتاهمدت یا تقاضا برای متراژهای خاص ناشی از سوداگری منطقهای بازمیگردد.
سهمهایی که ملک نمیشوند
این شکاف قیمت در معاملاتی با ابعاد خرد، گواهی بر نوسانات غیرقابل پیشبینی در بازارهای ثانویه غیررسمی است؛ جایی که سرمایهگذار ناچار میشود دارایی خود را فدای عدم نقدشوندگی ساختاری مسکن کند؛ در سوی مقابل، سرمایهگذار باید هزینهای نامتناسب و بالاتر از ارزش واقعی بنیان پروژه را برای قطعات خرد بپردازد. در همین راستا، طرحهای موسوم به «خانهریز» که از سوی شهرداری تهران برای جلب سرمایههای خرد شهروندان معرفی شدهاند، مدعی است که با تقسیم هر پروژه به واحدهای بسیار کوچک معادل یکصدم مترمربع و با وعدهعدم نیاز به تعهدات پرداختی آتی، مسیر خانهدار شدن را هموار میسازد.
با این حال، نگاهی دقیقتر به این الگوها نشان میدهد که این طرحها در عمل پاسخگوی نیاز مسکن خانوارهای کمدرآمد نیستند؛ چرا که تا زمانی که خریدار نتواند سهمهای خود را به اندازه یک واحد مستقل تجمیع کند، مالکیتی بر فضای فیزیکی ملک نخواهد داشت و داراییاش در عمل به اوراق مالی سوداگرانه تبدیل میشود. اگرچه حامیان این طرحها بر انعطافپذیری و امکان نقدشوندگی ماهانه یا سهماه بر اساس ارزیابیهای کارشناسی تاکید میکنند، اما وابستگی قیمتگذاریها به تورم بخش مسکن و نوسانات بازار، داراییهای خرد شهروندان را در معرض ریسکهای ساختاری اقتصاد کلان قرار داده و به جای تحقق رویای واقعی خانهدار شدن، سرابی از مالکیت قطعی را در بستر بازارهای مالی نوپدید بازتولید میکنند.