چگونه تورم مسکن موتور تولید را خاموش میکند؟
سهم سنگین هزینهی مسکن از هزینههای خانوارها قدرت خرید آنان را در سایر بخشها کاهش میدهد که درنهایت سبب کاهش تولید و رشد اقتصادی میشود
به طور معمول، وقتی صحبت از بحران مسکن میشود، تصویر غالب، صفی از مستأجران نگران در بنگاههای املاک یا جوانانی است که رؤیای خانهدار شدن را به دست فراموشی سپردهاند. واقعیت پنهان اما ساختاریتر از یک ناخرسندی رفاهی ساده است. مسکن به جای ایفای نقش کلاسیک خود به محلی تبدیل شده که نقدینگی، درآمد خانوار و پتانسیلهای سرمایهگذاری مولد کشور را درون خود میکشد. در این شرایط خانوارها برای حفظ همان سقف بالای سر، چارهای جز کمتر کردن هزینههای بنیادین زندگی نمیبینند. از طرف دیگر جریانی از سرمایه و نقدینگی که باید صرف کارخانهها، توسعه زیرساختها، کارآفرینی صنعتی و فناوریهای نوظهور را به حرکت درآورد، در چرخهی معیوب و دستبهدستشدن ثانویه املاک و زمین محبوس میشود. این یادداشت با تکیه بر آمار رسمی هزینهکرد خانوارها و شاخصهای تحلیلی بازار املاک، سعی میکند نشان دهد که چگونه سهم مسکن، هم رمق سفرهی مردم و هم توان تولید ملی را بلعیده است.
نگاهی به پراکندگی سهم هزینهی مسکن در استانهای مختلف کشور، شدت فشاری را نشان میدهد که این بخش بر سبد معیشت خانوار وارد میکند. در آمار رسمی بودجهی خانوار، مسکن بالاترین وزن را در سبد هزینهای به خود اختصاص داده است؛ اما شدت این بار در مناطق مختلف کشور یکسان نیست.
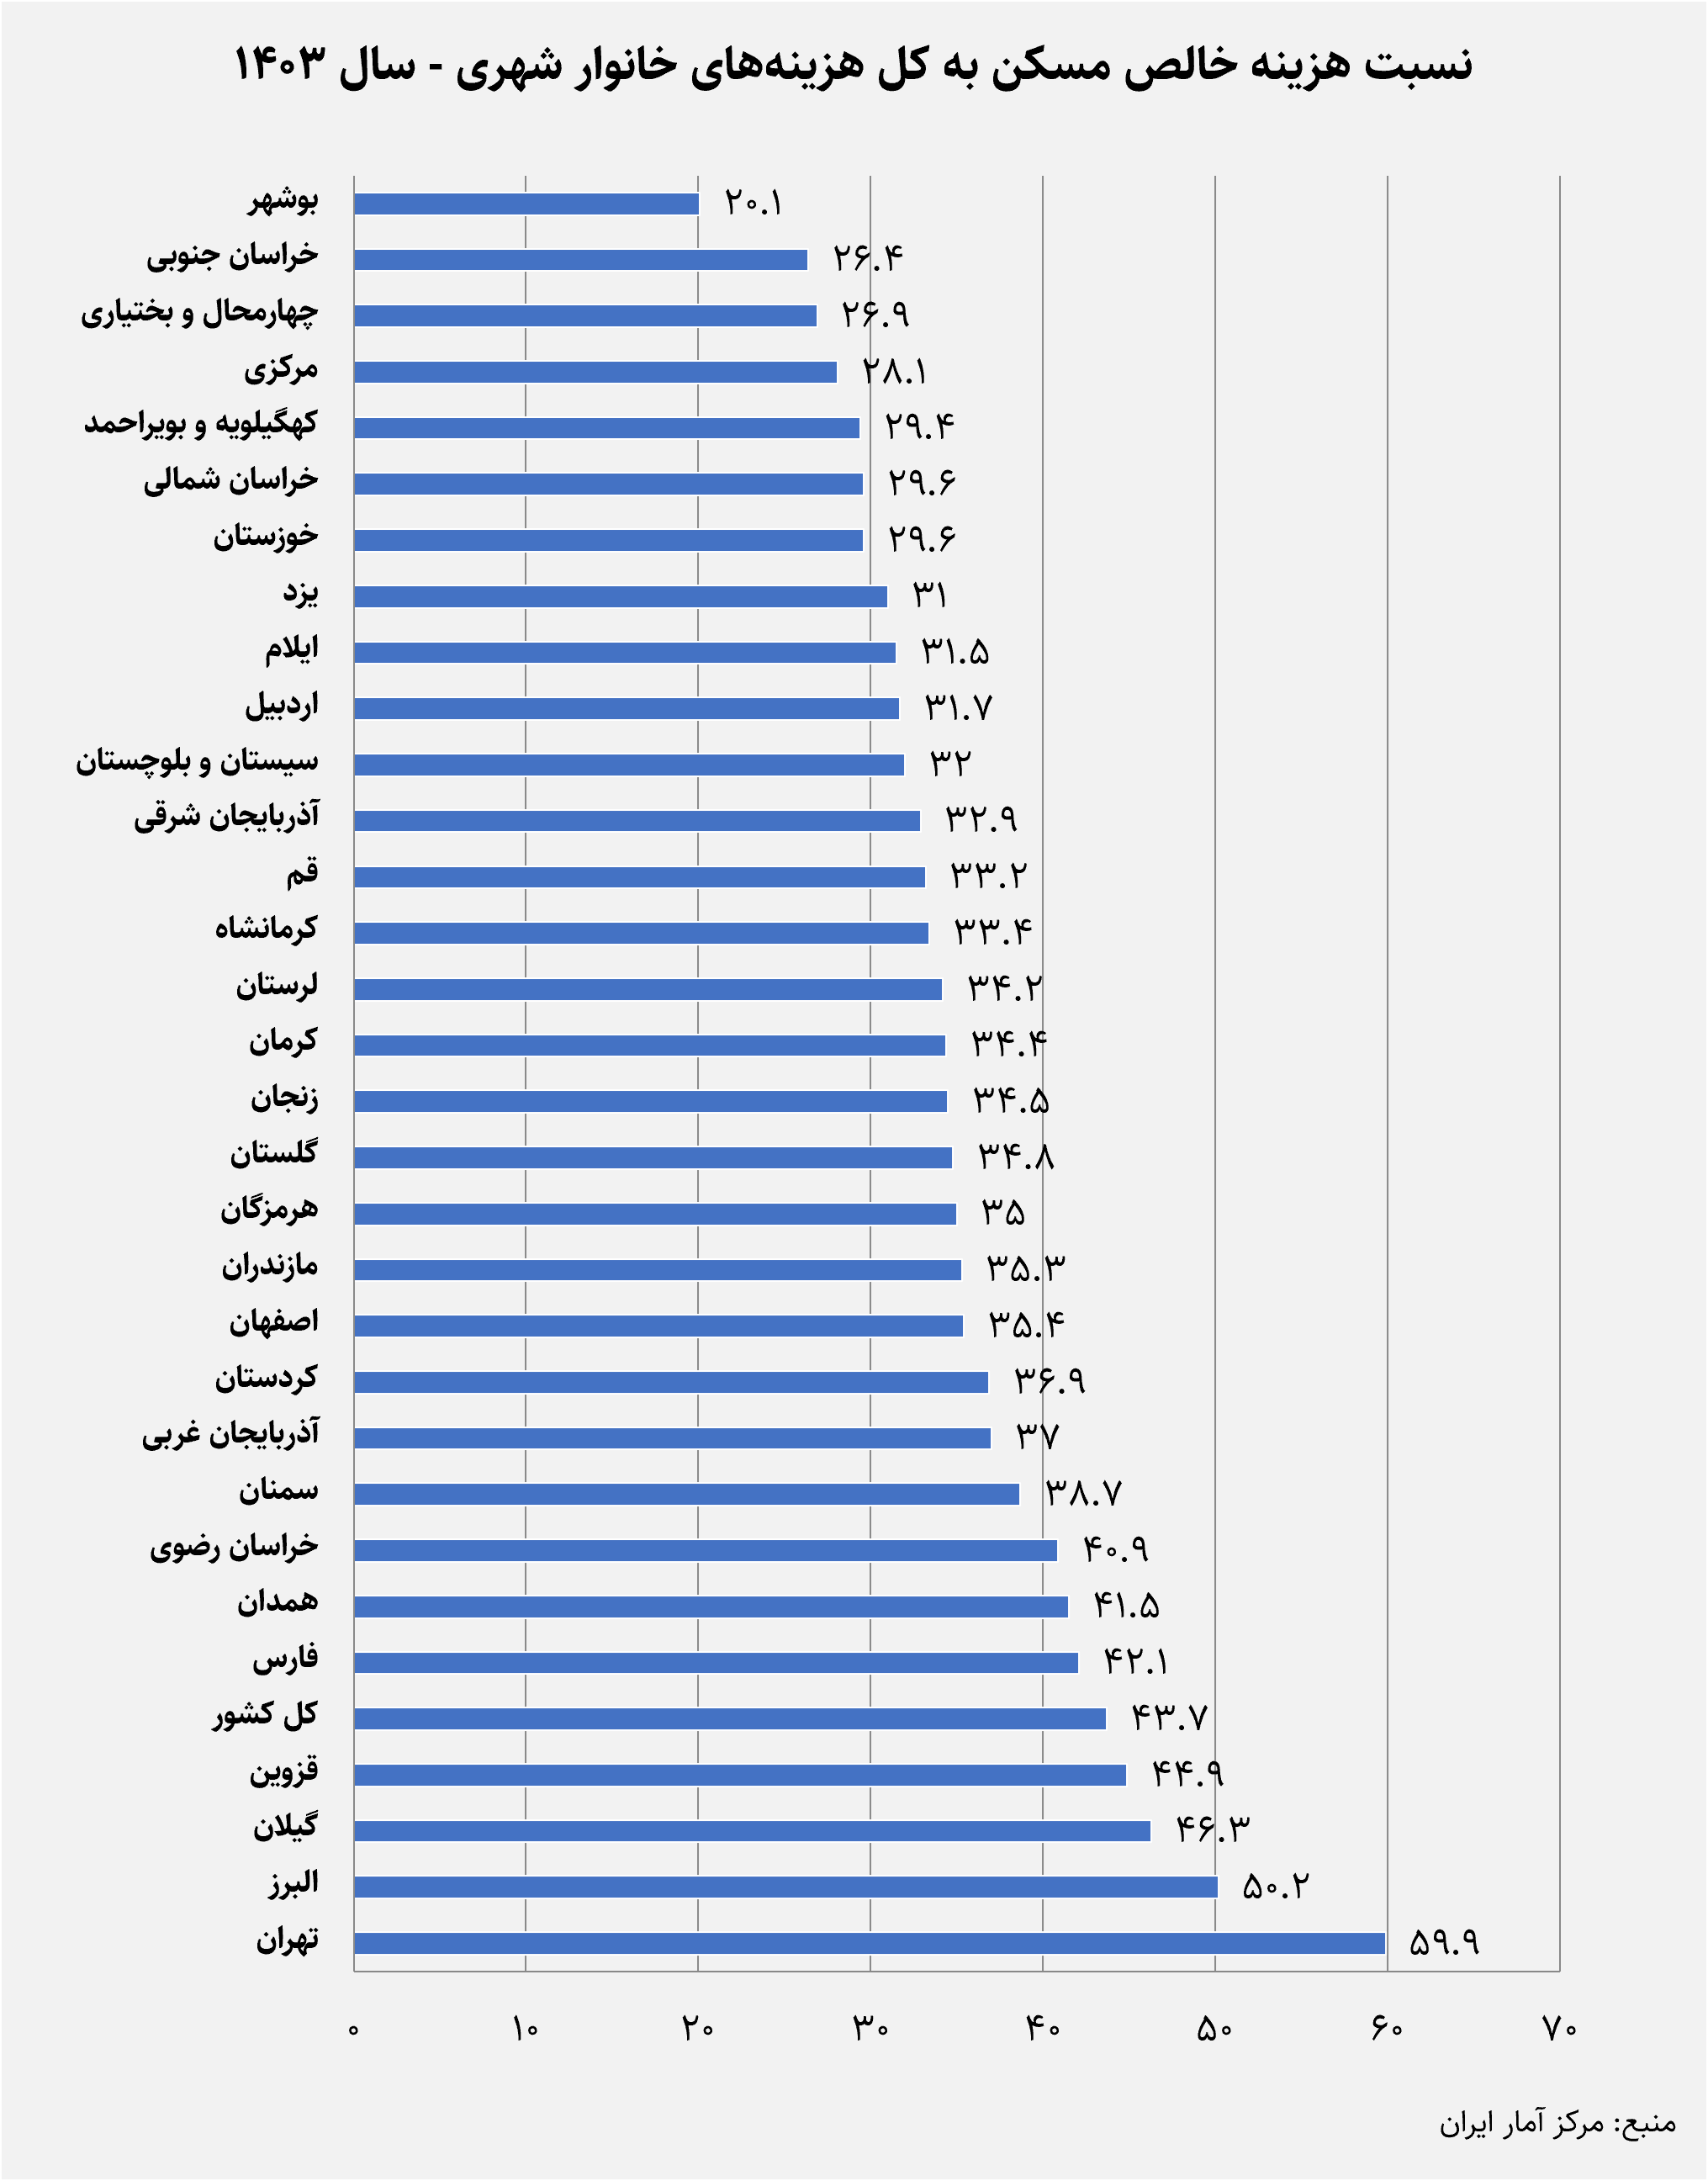
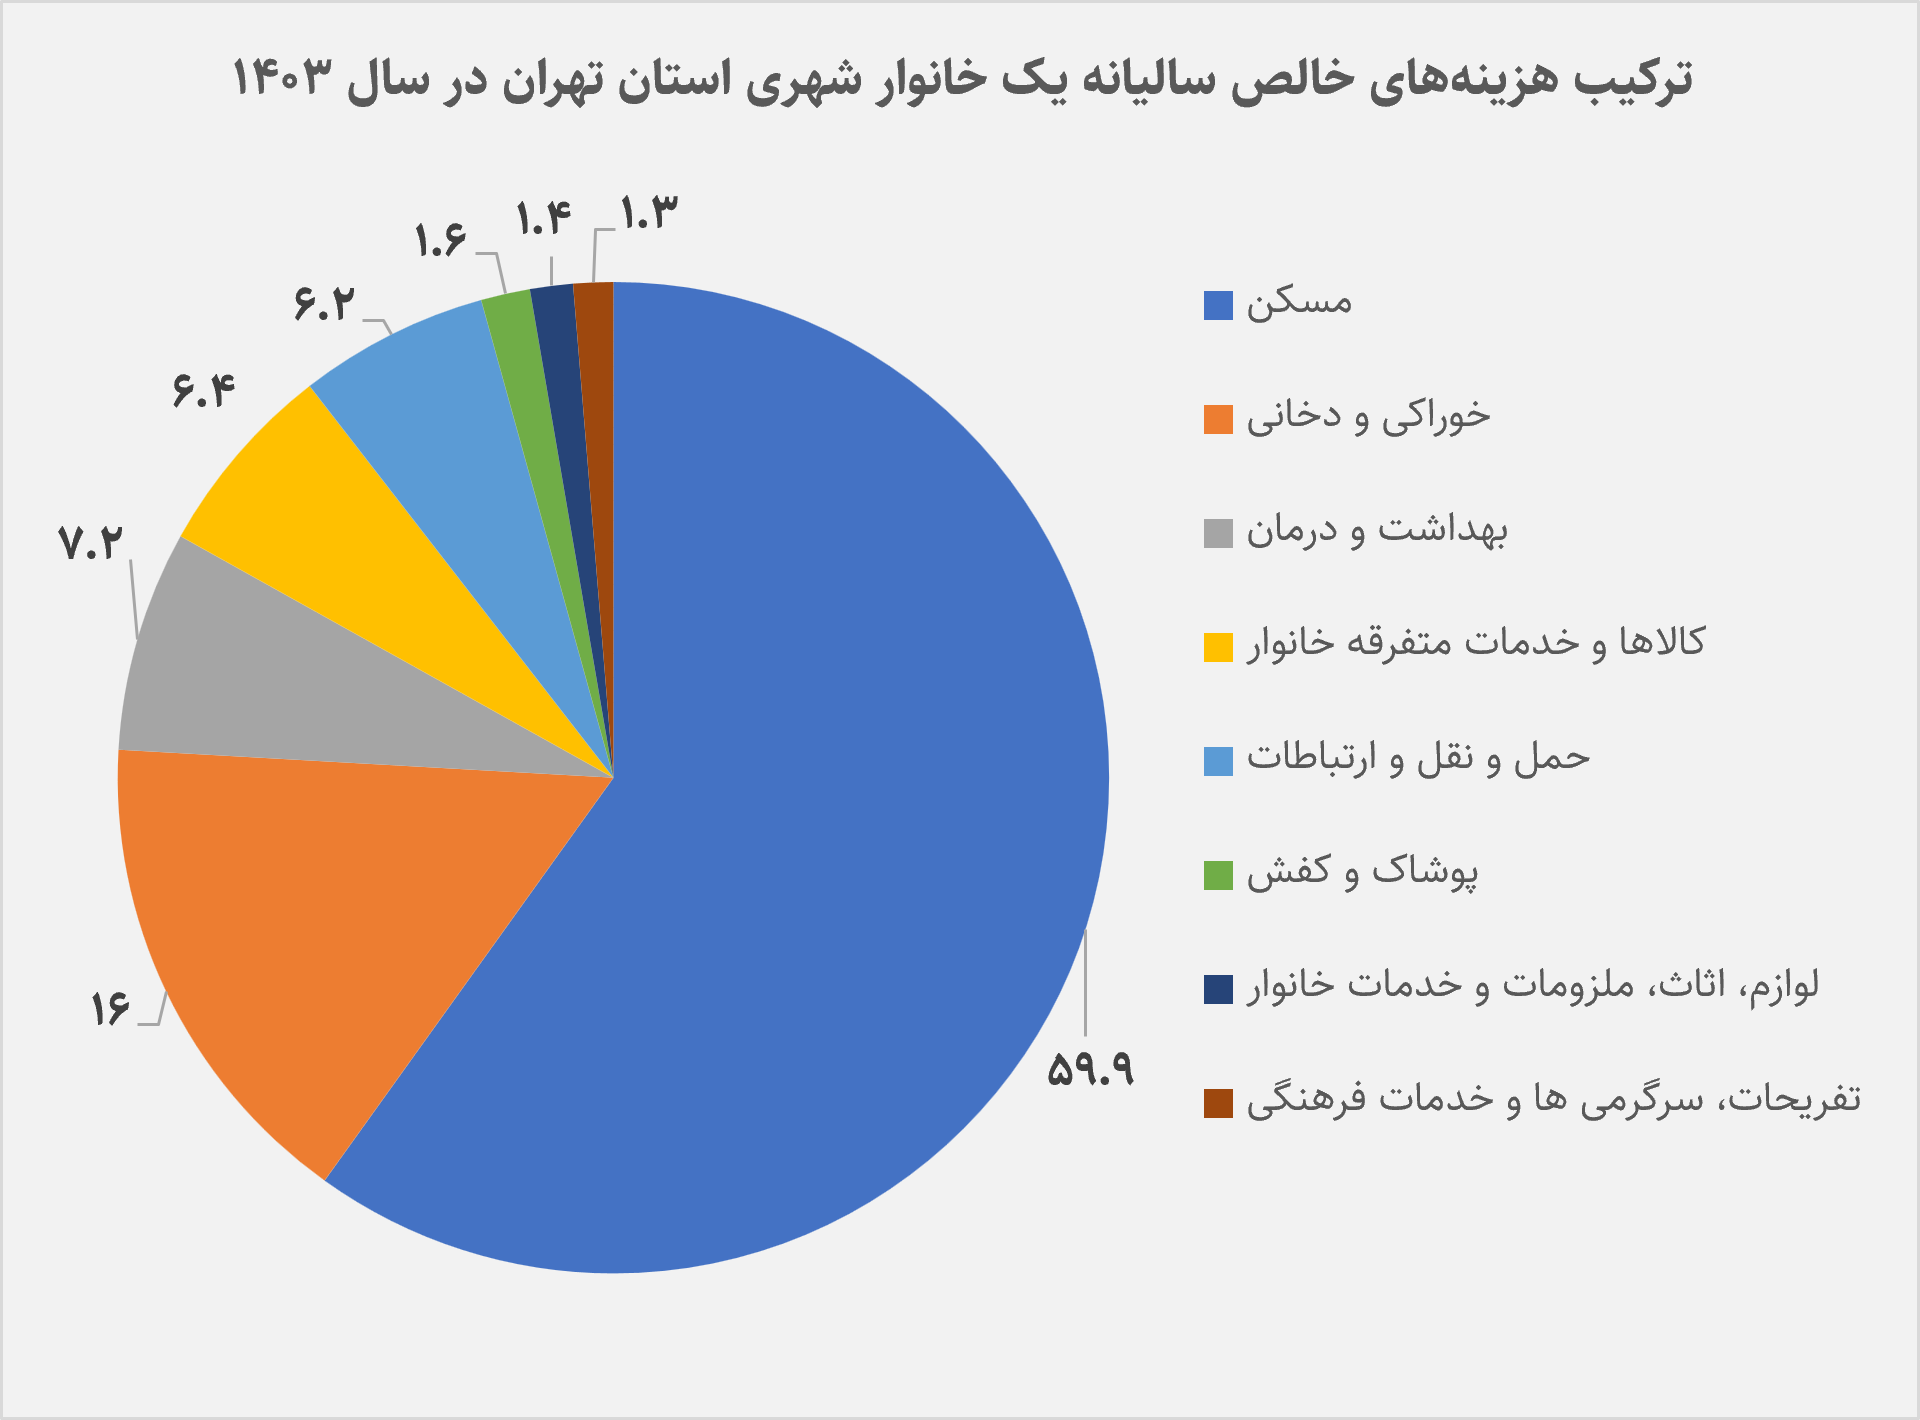
طبق دادههای رسمی مرکز آمار، در سال ۱۴۰۳، میانگین سهم مسکن از کل هزینههای خالص یک خانوار شهری در کل کشور به ۴۳٫۷ درصد رسیده است. این رقم نشان میدهد که بیش از دوپنجم از کل مخارج ثبتشده خانوارها در شهرهای ایران، صرف تأمین سرپناه میشود. اوج این فشار در استان تهران نمایان میشود. میانگین سهم مسکن از کل هزینههای خانوارهای شهری استان تهران به حدود ۶۰ درصد میرسد.
ابتدا باید خاطرنشان کرد که طبق گزارش مرکز پژوهشهای مجلس، حدود یکسوم از جمعیت خانوارهای ایرانی در بخش استیجاری خصوصی ساکن هستند. هماکنون برآورد میشود در شهر تهران در حدود ۶ تا ۷ میلیون نفر از مسکن استیجاری استفاده میکنند. مالکین نیز اگرچه لزوماً اجاره پرداخت نمیکند، اما در حسابهای آماری، ارزش اقتصادی این سکونت به عنوان هزینه منظور میشود. به هر طریق، همین سهم بالای ۶۰ درصدی در استان تهران، چه در قالب اجارهبهای نقدی سنگین برای مستأجران و چه در قالب ارزش فرصتِ ازدسترفته و هزینهی بالای نگهداری ملک برای مالکان، نشان میدهد که مسکن چگونه سایر اقلام سبد زندگی را تحتالشعاع خود قرار داده است. از طرف دیگر زمانی که سهم یک بخش از سبد هزینه تا این حد متورم میشود، قاعده ریاضی سادهای حاکم است؛ هزینههای دیگر باید به نفع مسکن عقبنشینی کنند.
بررسی ترکیب هزینههای خانوارهای شهری استان تهران در سال ۱۴۰۳ نشان میدهد که اقلامی نظیر تفریحات، سرگرمیها و خدمات فرهنگی» (حدود ۱٫۳ درصد) یا پوشاک و کفش (حدود ۱٫۶ درصد) وزن ناچیزی از کل مخارج را به خود اختصاص دادهاند. سهم ناچیز برخی اقلام با سهم سنگین مسکن، پرسشی فراتر از ترکیب بودجه خانوار پیش میکشد؛ وقتی هزینهی مسکن بخش بزرگی از منابع خانوار را دربرمیگیرد، چه بر سر تقاضا برای سایر کالاها و خدمات و، در نتیجه، درآمد کسانی میآید که زندگی اقتصادیشان به این تقاضا وابسته است؟ پولی که باید صرف آموزش، تفریح، پوشاک، خدمات فرهنگی، حملونقل یا خرید کالاهای مصرفی شود، درآمد فروشندگان، تولیدکنندگان، کارکنان و صاحبان کسبوکارهای این حوزههاست. بنابراین، اگر افزایش هزینهی مسکن فضای مصرف در این بخشها را محدود کند، پیامد آن صرفاً کاهش سهم چند قلم در سبد خانوار نیست؛ ممکن است به کاهش فروش، درآمد و اشتغال در همین خانوارها نیز بینجامد.
منبع: مرکز پژوهشهای مجلس
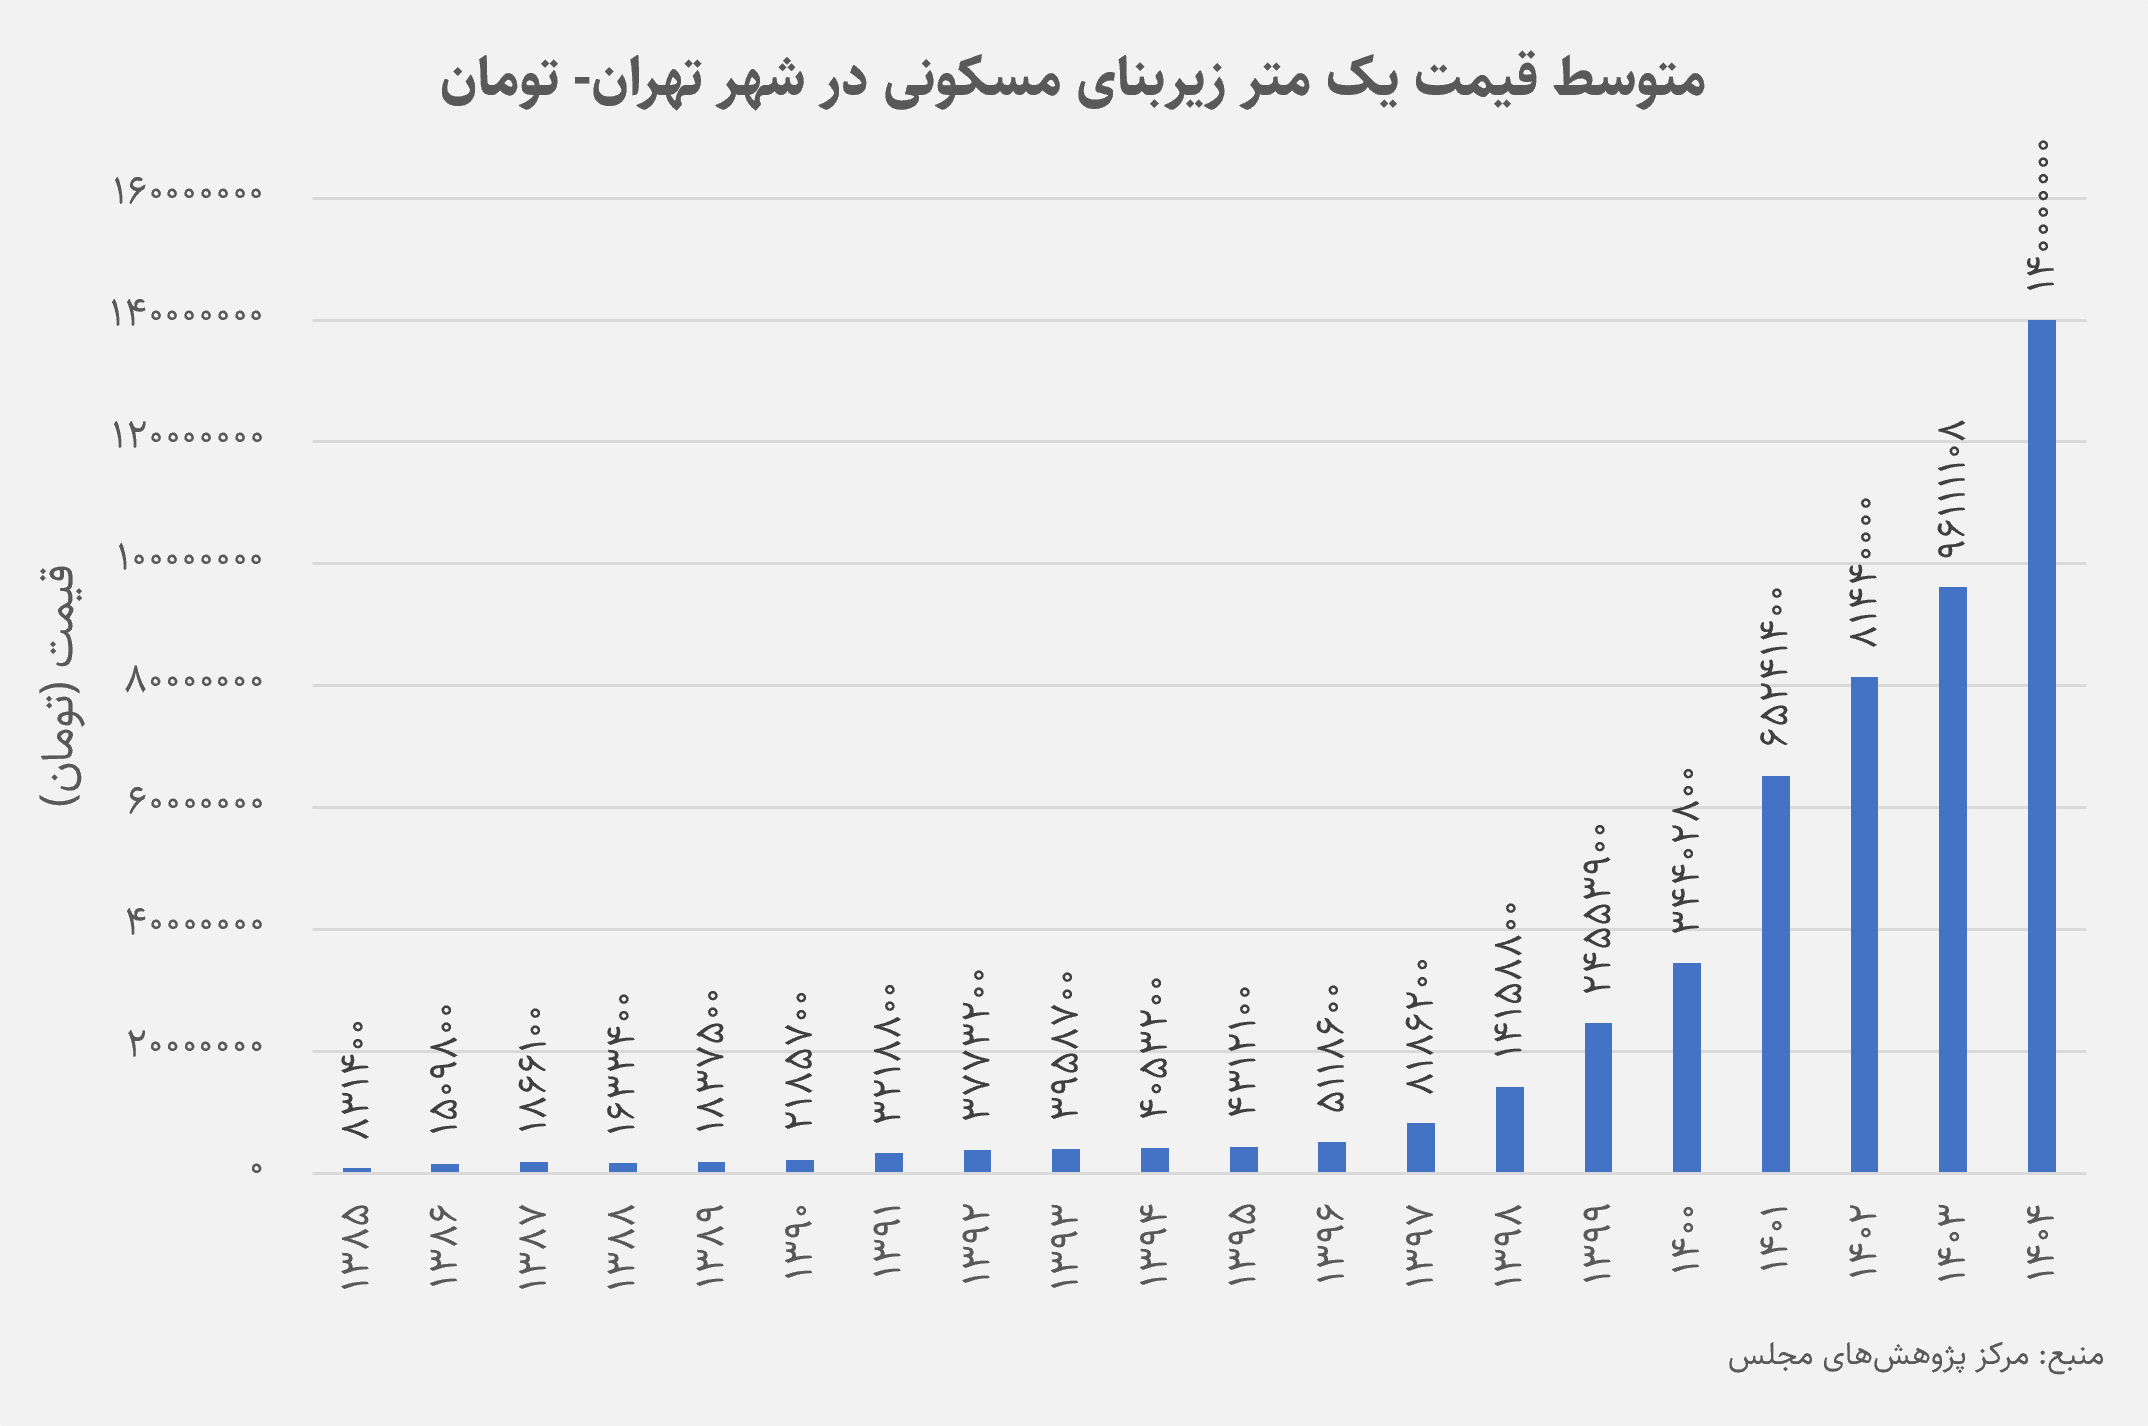
از این منظر، افزایش هزینهی مسکن را باید نه فقط مسئلهای در تخصیص بودجه خانوار یا رقابت میان سرمایهگذاری ملکی و تولیدی دانست، بلکه پدیدهای با پیامدهای بالقوه زنجیرهای برای کل اقتصاد است. مسکن ممکن است نهفقط منابعی را که میتوانستند صرف تولید شوند جذب کند، بلکه با محدودکردن تقاضای مصرفی، بخشی از درآمدی را که فعالیتهای تولیدی و خدماتی بر پایهی آن شکل میگیرند نیز کاهش دهد. برای درک چگونگی شکلگیری این وضعیت، باید روند تاریخی تغییرات قیمت مسکن را مرور کرد. بررسی متوسط قیمت یک متر زیربنای مسکونی در تهران طی دو دههی گذشته، تصویری از صعود شتابان و بیسابقه را نشان میدهد.
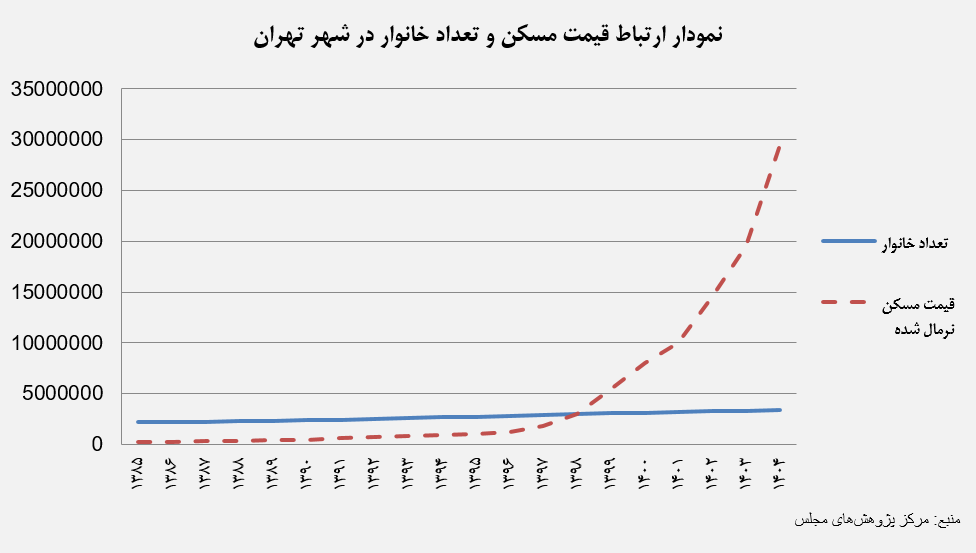
اینجا میتوان پرسید آیا دلیل اصلی این جهش قیمتی، رشد تقاضای واقعی مصرفی، یعنی افزایش جمعیت و تعداد خانوارها بوده است؟ تحلیل همزمان رشد تعداد خانوارها و رشد قیمت مسکن، فرضیهی تقاضای مصرفی را کاملاً رد میکند. درحالیکه منحنی تعداد خانوارها طی سالهای ۱۳۸۵ تا ۱۴۰۴ مسیری یکنواخت و ملایم را طی کرده است، منحنی قیمت مسکن نرمالشده از اواخر دههی ۹۰ شیبی عمودی و انفجاری به خود گرفته است. این شکاف عمیق نشان میدهد که بازار مسکن نه بر اساس نیاز واقعی خانوادهها برای سکونت، بلکه تحت تاثیر انتظارات تورمی، ورود نقدینگی سرگردان و نگاه به مسکن بهعنوان یک کالای ذخیرهی ارزش و ابزار سوداگری رفتار کرده است.
این پدیده از دو جهت اقتصاد کشور را تضعیف میکند. اول اینکه با بلعیدن نزدیک به 60 درصد هزینههای شهری، توان مالی خانوادهها را برای سرمایهگذاری روی بهداشت، آموزش و ارتقای مهارتهای فردی سلب میکند و به فقر نسلی دامن میزند. همینطور با کم شدن تقاضا در دیگر حوزههای اقتصادی، درآمد خانوارهایی که به آن حوزهها وابسته بودند را نیز کم میکند. دوم با جذاب کردن بازارهای غیرمولد ملکی، جریان نقدینگی کشور را از خطوط تولید و بنگاههای صنعتی منحرف کرده و در داراییهای کمتر مولد مانند زمینها محبوس میکند.
در مجموع، وزن بالای هزینههای مسکن در استانهایی نظیر تهران، ضرورت بررسی و پایش دقیقترِ آثار آن بر سایر هزینههای رفاهی خانوارها را برجسته میکند. با این حال، مواجهه با این چالش نیازمند پرهیز از نسخههای یکجانبه و سادهانگارانه است؛ چرا که بهبود استطاعتپذیری مسکن و هدایت سرمایهها به سمت بخشهای مولد، منوط به مهار تورم ساختاری، ارتقای شفافیت اطلاعاتی، تسهیل ساختوساز واقعی و ایجاد ثبات در محیط کلان اقتصادی خواهد بود.
مأخذ:
1- آزمایش خطمشیهای پیشنهادی در جهت ساماندهی بازار مسکن (۱): ارائه مدل مفهومی از پویاییهای سیستمی مؤثر بر بازار مسکن شهر تهران. تهران: مرکز پژوهشهای مجلس شورای اسلامی.
2- مرکز آمار ایران. (۱۴۰۵). شاخصهای کلان اقتصادی و اجتماعی کشور (تیر ۱۴۰۵) (شماره ۱۰، شماره مسلسل ۵۳۴۳). تهران: دفتر ریاست، روابط عمومی و همکاریهای بینالملل مرکز آمار ایران.