سرمایهگذاری 18 درصد مستمری را پوشش میدهد
سرمایهگذاریهای تأمین اجتماعی با وضعیت فعلی تنها 18 درصد مستمری را تشکیل میدهند. صندوق در عمل حقوق بازنشستههای امروز را با حق بیمهی شاغلان امروز میدهد که با پیر شدن جمعیت زنگ خطری جدی است
سازمان تأمین اجتماعی صاحب یکی از بزرگترین مجموعههای شرکتی کشور هم هست، از شستا و بانک رفاه گرفته تا ذوبآهن اصفهان و پالایشگاه لاوان. در واقع، پول بیمهشدهها باید جایی کار کند و سودش کمکخرج حقوق بازنشستهها شود، اما به نظر میرسد این کمکخرج در یک دههی اخیر آب رفته است.
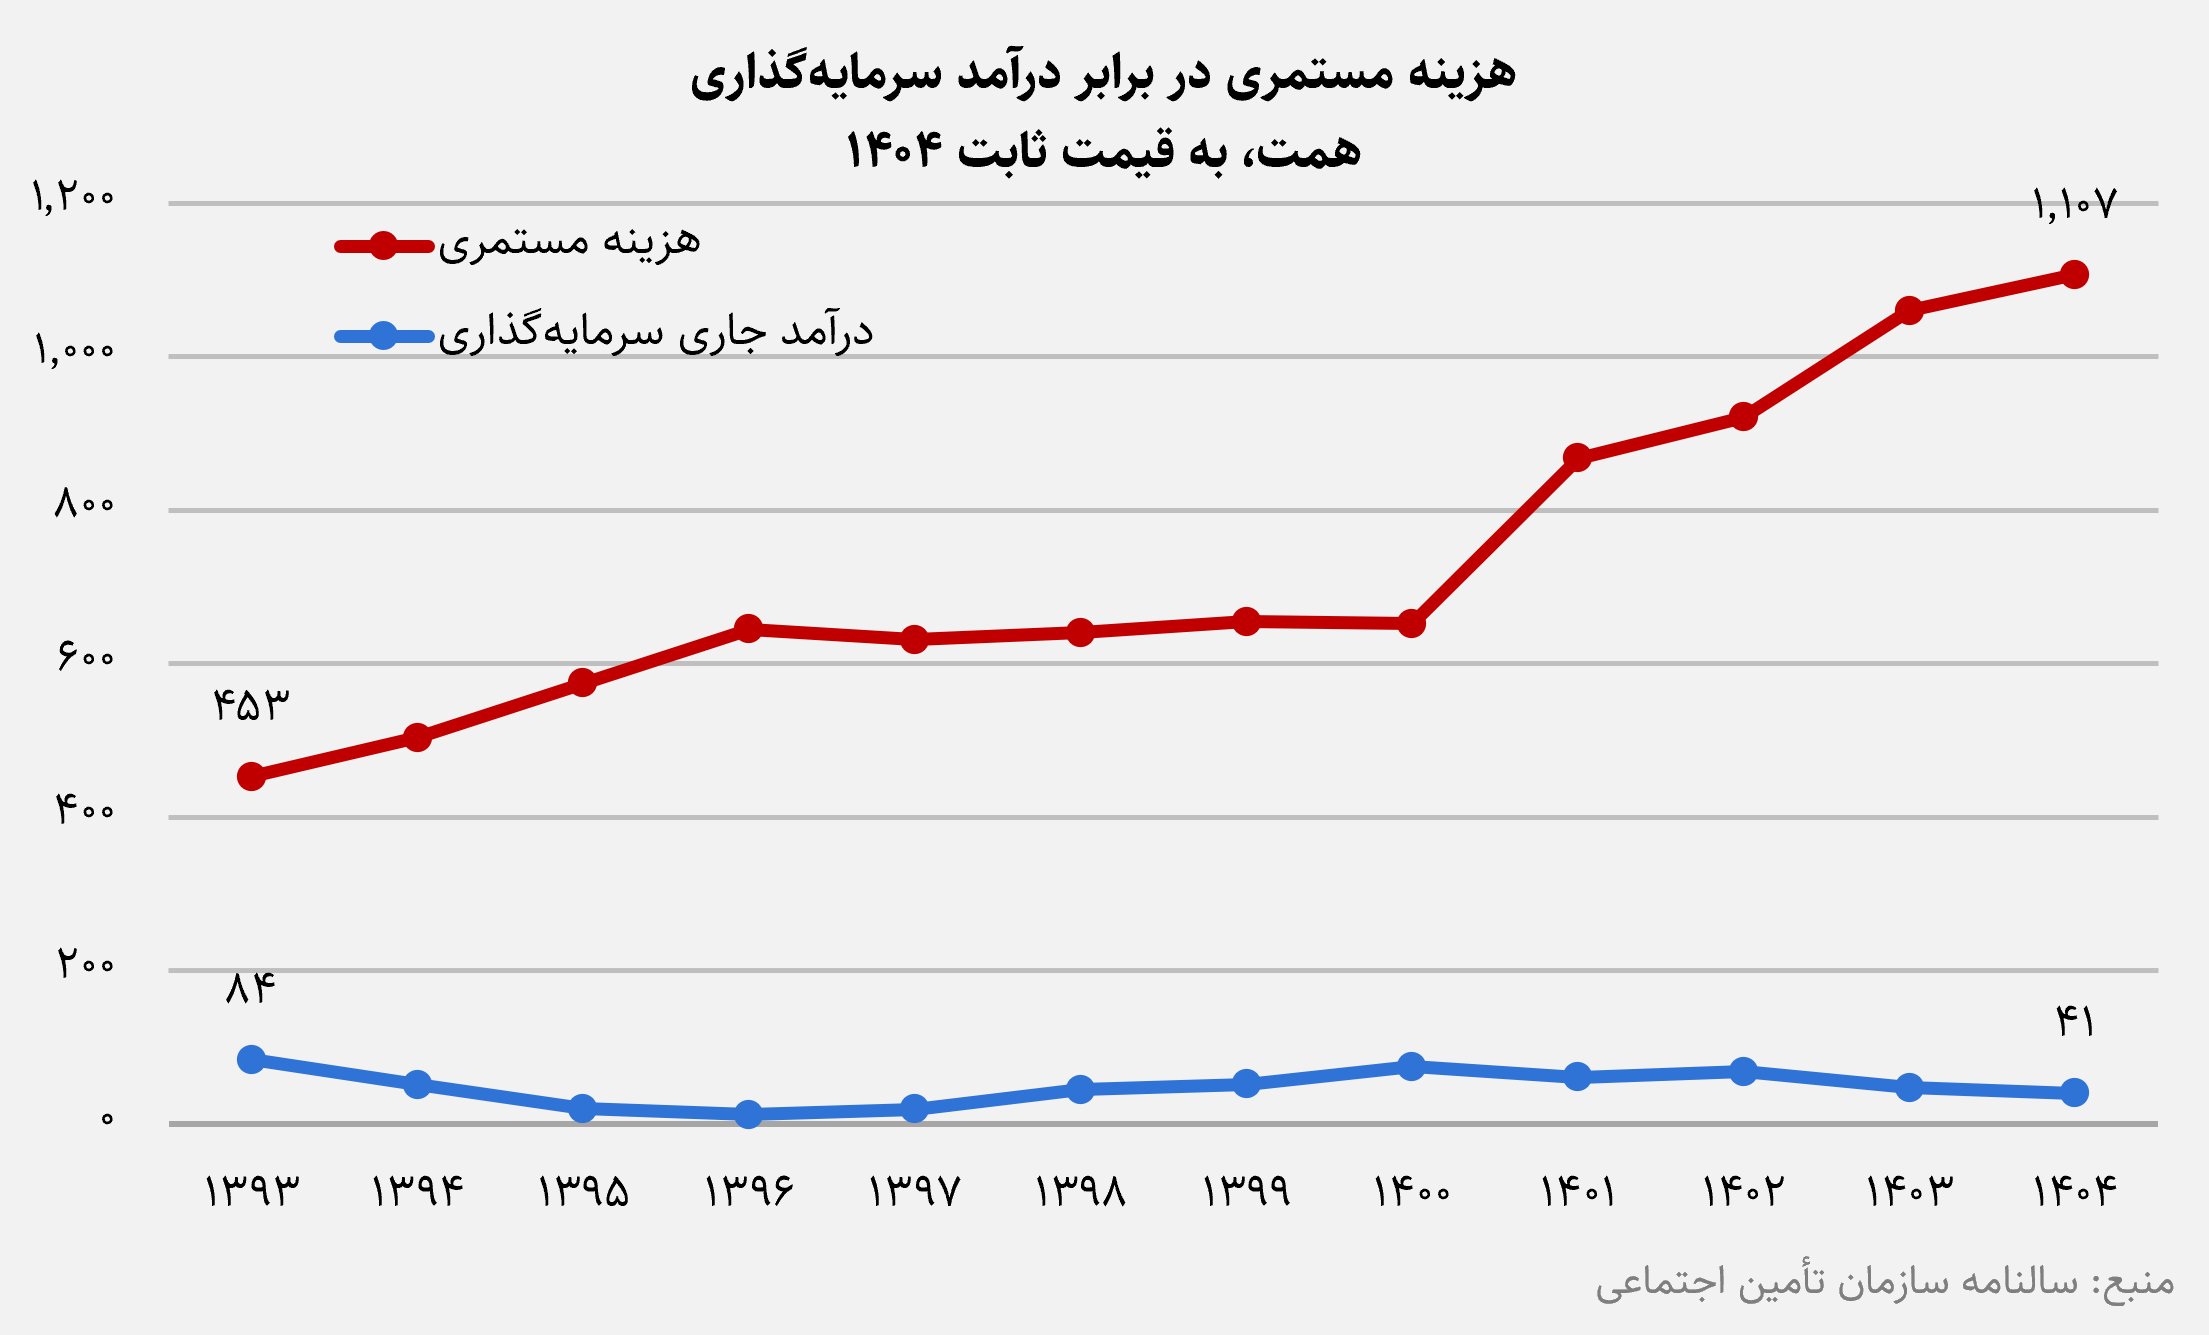
سال ۱۳۹۳ تأمین اجتماعی حدود ۲۶ هزار میلیارد تومان (همت) مستمری پرداخت کرد. درآمد جاری سرمایهگذاریهایش، یعنی سود سهام شرکتها، سود وامها و سپردهها و اجاره املاک، در همان سال نزدیک ۴٫۹ همت بود. یعنی حدود ۱۹ درصد مستمری بازنشستهها، از سود سهام شرکتها و داراییهای سازمان تأمین میشد. این عدد دوام نیاورد. دو سال بعد به حدود ۴ درصد رسید و در ۱۳۹۶ تا دو درصد هم پایین آمد. بعد چند سالی بالا و پایین رفت و در ۱۴۰۰ به ۱۲ درصد برگشت، اما در ۱۴۰۴ دوباره به ۳٫۷ درصد سقوط کرد. آن سال مستمریها ۱٬۱۰۷ همت شد و درآمد جاری سرمایهگذاری حدود ۴۱ همت. اگر به جای درآمد جاری، جمع کل درآمد سرمایهگذاری را ببینیم، تصویر ۱۴۰۴ کاملاً عوض میشود. ۲۰۰ همت درآمد و پوشش ۱۸ درصد مستمری، تقریباً همسطح ۱۳۹۳. خطچین نارنجی نمودار همین را نشان میدهد.
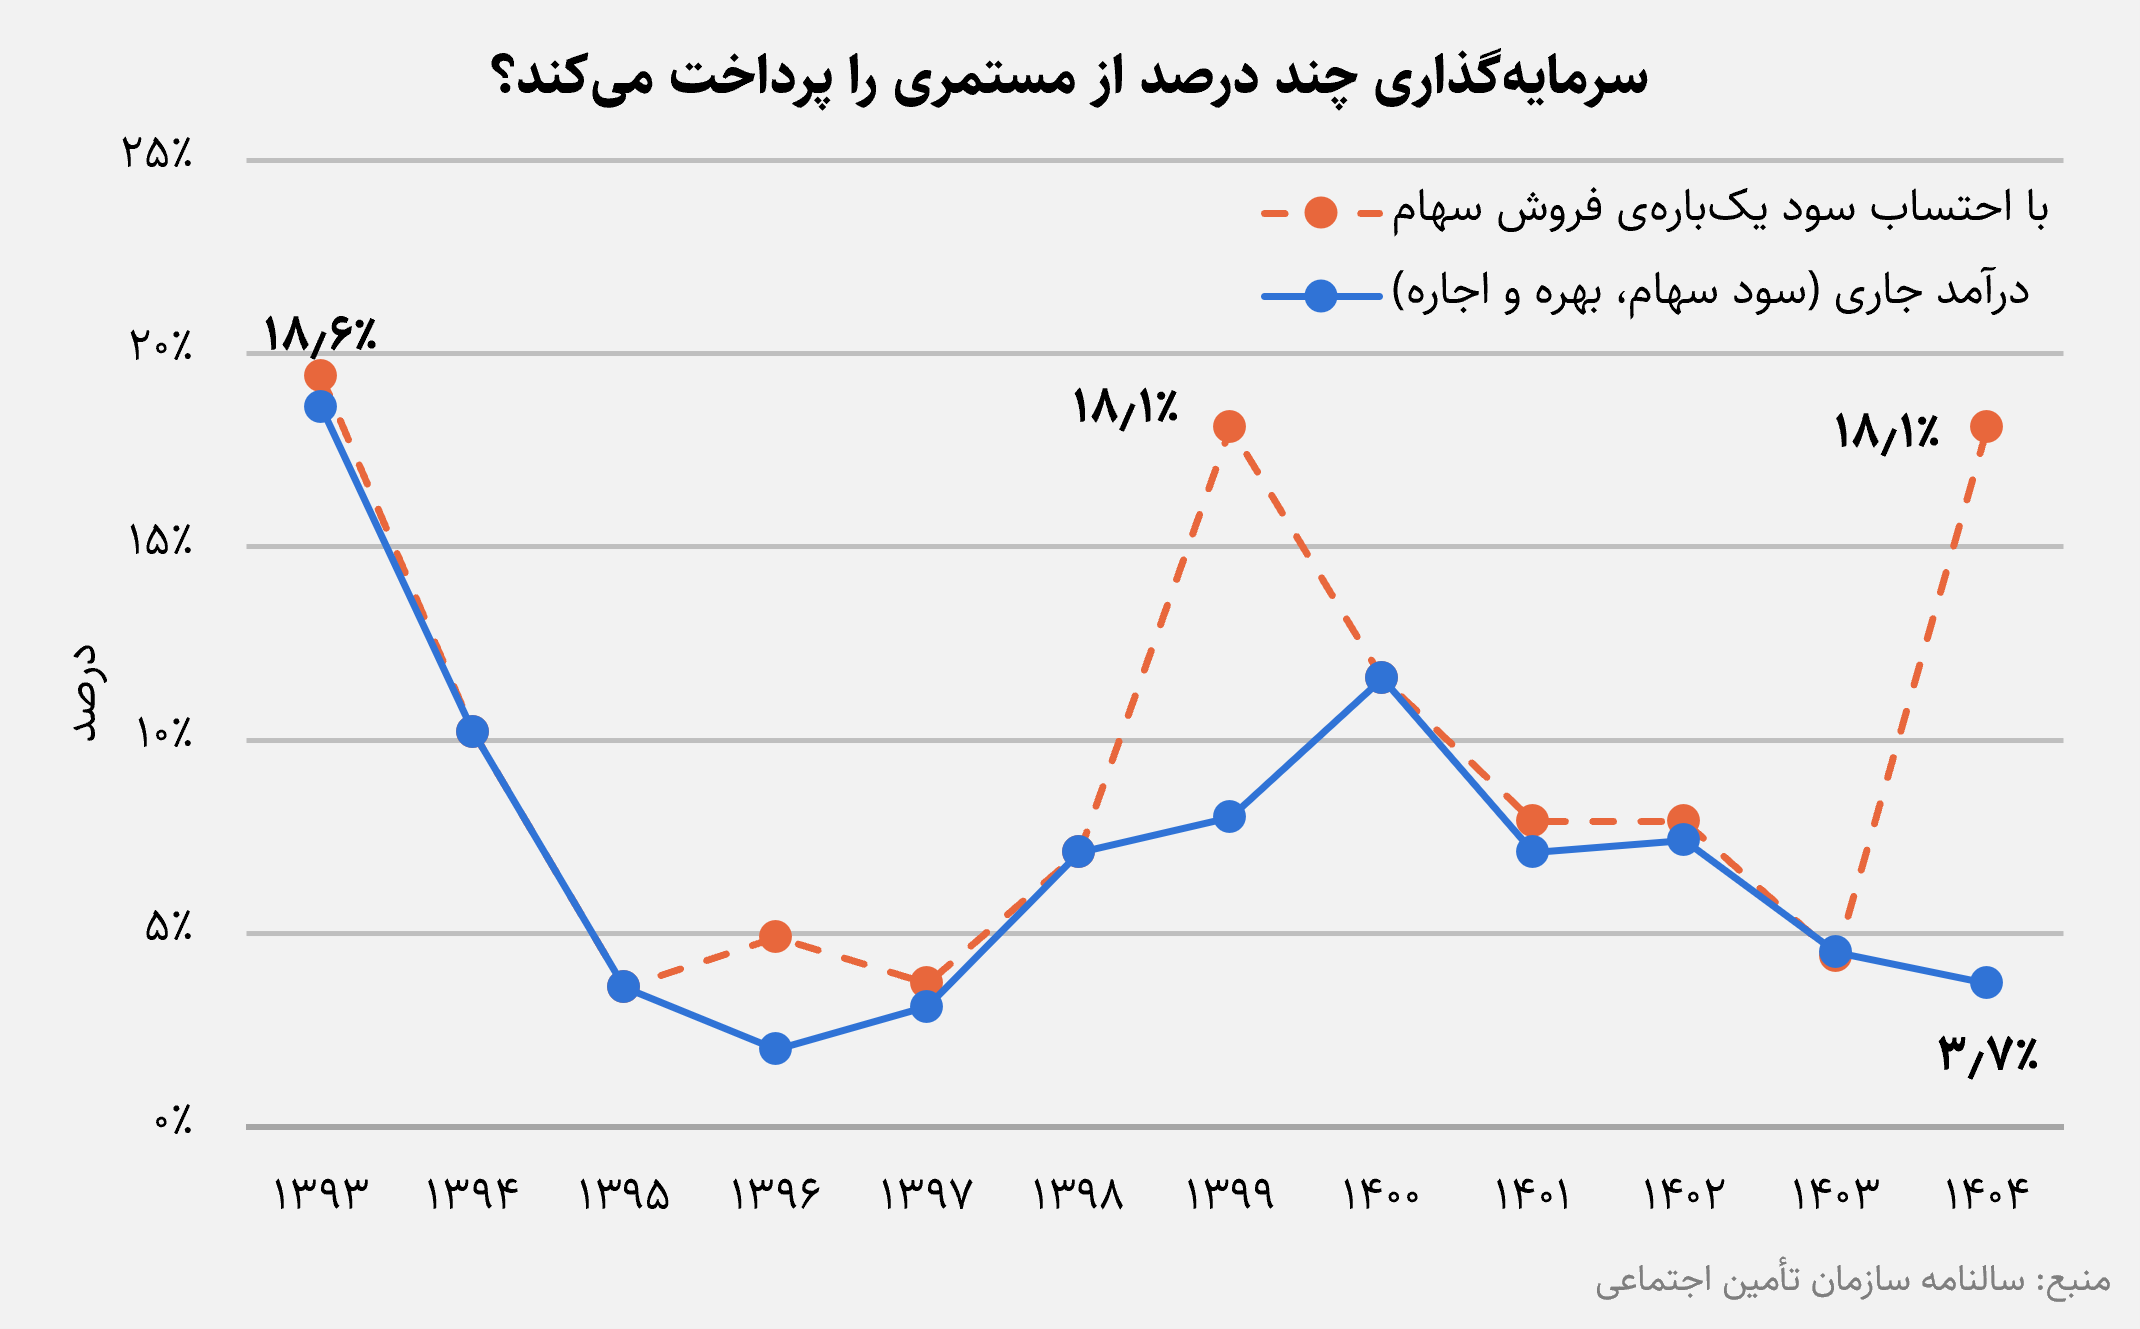
چرا سهم سرمایهگذاری اینقدر کوچک شد؟ مقایسه رقمهای اسمی اینجا کمکی نمیکند، چون تورم این سالها همهچیز را چند برابر کرده است. برای همین همهی رقمها را به قیمتهای ۱۴۰۴ بردهایم. به پول امروز، هزینهی مستمری از حدود ۴۵۳ همت در ۱۳۹۳ به ۱٬۱۰۷ همت در ۱۴۰۴ رسیده، یعنی نزدیک ۲٫۴ برابر. در همین مدت درآمد جاری سرمایهگذاری از ۸۴ همت به ۴۱ همت رسیده و عملاً نصف شده است. پس دو اتفاق با هم افتاده است؛ بار مستمری سنگینتر شده و درآمدی که قرار بود بخشی از این بار را بردارد، سبکتر.
بخش بزرگی از رشد مستمری به بیشتر شدن بازنشستهها و بالا رفتن حقوقها برمیگردد. فقط بین ۱۳۹۳ تا ۱۳۹۸ تعداد پروندههای مستمری از ۲٫۲ میلیون به ۳٫۱ میلیون رسید، اما سود شرکتها پابهپای تورم بالا نیامد. شستا، هلدینگ سرمایهگذاری سازمان، در سال مالی منتهی به خرداد ۱۴۰۲ حدود ۲۰ همت سود نقدی پرداخت و دو سال بعد حدود ۲۸ همت. این ۳۸ درصد رشد اسمی است، اما قیمتها در همین دو سال تقریباً دو برابر شد.
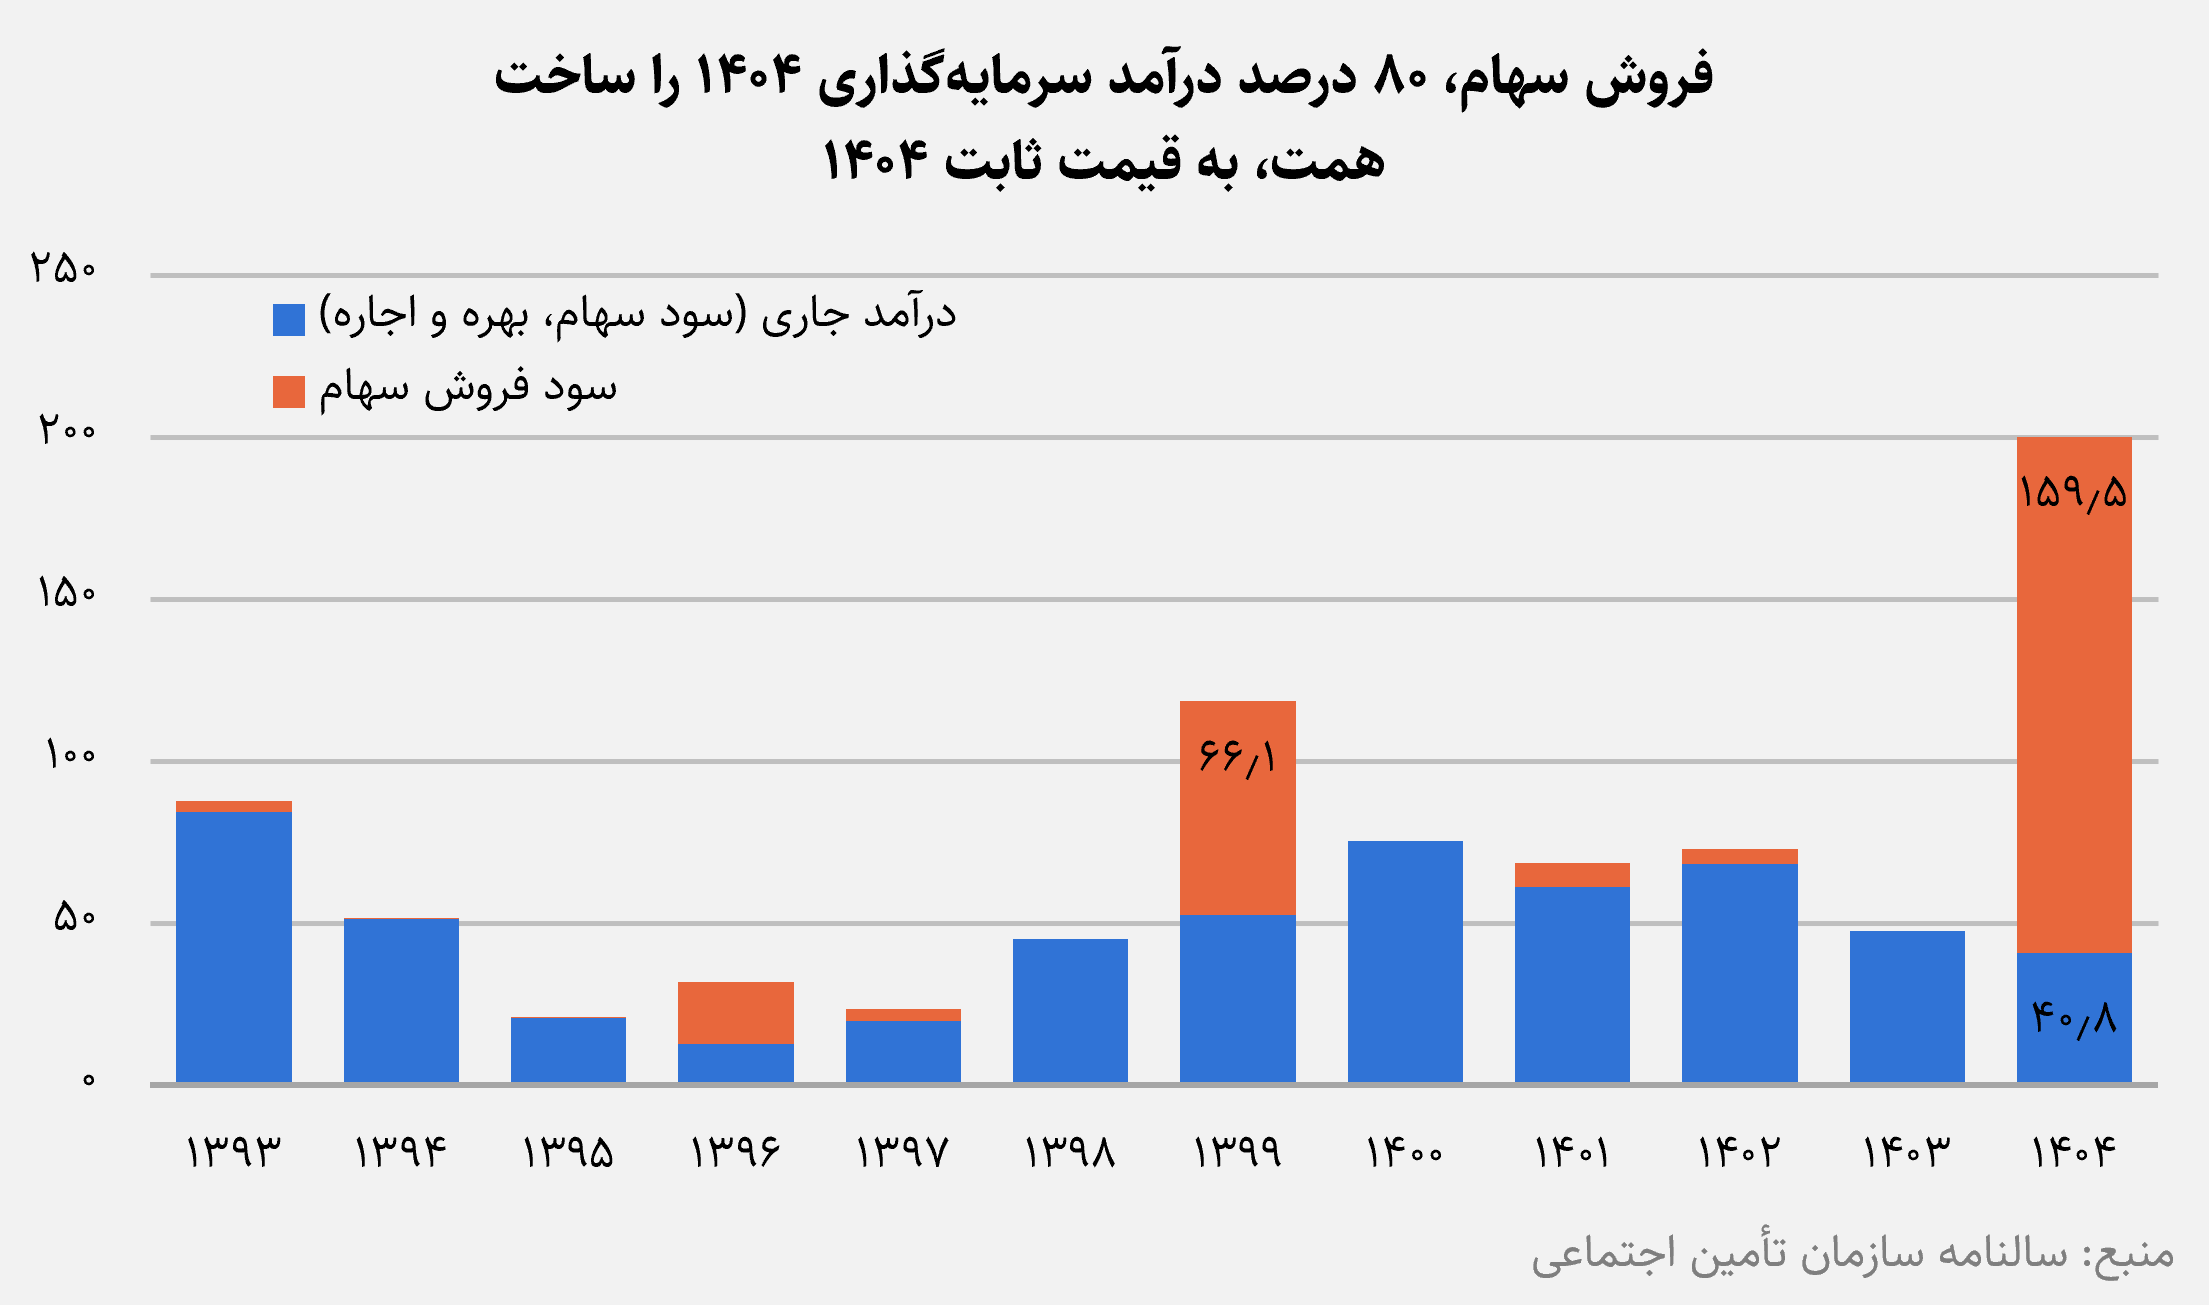
در سال ۱۴۰۴ سازمان تأمین اجتماعی درآمد سرمایهگذاری ۲۰۰ همت را ثبت کرد که نسبت به سالهای قبل، جهش بزرگی را نشان میدهد. از این ۲۰۰ همت، حدود ۱۶۰ همت، یعنی ۸۰ درصد، «سود فروش سهام» است. این سود وقتی ثبت میشود که سازمان بخشی از سهامش را بفروشد. سهام این شرکتها با قیمت خرید قدیمی در دفاتر نشسته است. برای نمونه شستا سهام بورسیاش در صورتهای مالی خرداد ۱۴۰۵ با بهای تمامشده حدود ۱۵۹ همت ثبت شده، اما ارزش بازارش حدود ۳۸۴ همت بوده، یعنی ۲٫۴ برابر.
حسابرس شستا هم در گزارش ۱۴۰۳ نوشته ارزش منصفانه سرمایهگذاریهای بلندمدت با ارزش دفتری تفاوت چشمگیر دارد و اگر امروز فروخته شوند، فاصلهی قیمت فروش با آن قیمت قدیمی یکجا سود حساب میشود. این درآمد واقعی است، اما از جنس سود سالانه نیست. شرکت سود سهام را هر سال از کار و تولیدش میدهد. سود فروش را سازمان با کم کردن از دارایی خودش به دست میآورد و سهمی که فروخته شد سال بعد دیگر سودی نمیدهد. همین الگو در سال ۱۳۹۹ هم دیده میشود که سود فروش به قیمت امروز به ۶۶ همت رسید.
سرمایهگذاریهای تأمین اجتماعی، دستکم با وضعیت فعلی، وزنهای جدی در برابر هزینهی مستمری نیستند. صندوق در عمل حقوق بازنشستههای امروز را با حق بیمهی شاغلان امروز میدهد و سرمایهگذاریها فقط حاشیهی کوچکی به آن اضافه میکنند. وقتی تعداد بازنشستهها سریعتر از بیمهپردازها بالا میرود، این حاشیه هر سال کماثرتر هم میشود.
بخشی از این سهام فعلی را دولت به سازمان به جای بدهی خود واگذار کرده است. مثلاً هیئت وزیران در تیر ۱۳۹۹ سهام چند شرکت دولتی را به ارزش تقریبی ۳۲ همت بابت رد بخشی از دیون دولت به سازمان داد. سهام گرفتن بهجای پول نقد یعنی صندوق برای مستمری امروز باید یا منتظر سود سهام بماند یا سهام بفروشد. بدهی دولت به سازمان در پایان سال ۱۴۰۴ حدود ۱٬۲۲۱ همت است، بیشتر از کل مستمری همان سال.
نگرانی جدیتر الگوی سال ۱۴۰۴ است. اگر کسری مستمری با فروش سهام پر شود، صندوق دارد از سرمایهاش خرج میکند. این کار شاید در کوتاهمدت جواب بدهد، اما پایه سود سالهای بعد را کوچکتر میکند. مشکل دیگر این است که تصویر کامل این حساب در دسترس نیست. صورتهای مالی شرکتهای بورسی گروه در کدال منتشر میشود و بخشی از حلقه را همانجا میشود دید. شستا، که حدود ۸۹ درصد آن مال سازمان است، در هر یک از سالهای مالی منتهی به خرداد ۱۴۰۴ و ۱۴۰۵ حدود ۲۸ همت سود نقدی پرداخته است. سهم سازمان از این سود، به نسبت مالکیت، نزدیک ۲۵ همت یا حدود ۲٫۳ درصد مستمری ۱۴۰۴ میشود، اما سالنامهی خود سازمان درآمد سرمایهگذاری را فقط در چند ردیف کلی میآورد و نمیگوید کدام شرکت چه سهمی داشته یا چه بخشی از آن نقد به حساب سازمان رسیده.
حسابرس شستا در گزارش ۱۴۰۳ هم به تأخیر در پرداخت سود مصوب، عمدتاً به سهامداران عمده، اشاره کرده است. کمیسیون اصل ۹۰ مجلس نیز اردیبهشت ۱۴۰۴ گزارش داد که سازمان جز صورتهای مالی ۱۴۰۰ و ۱۴۰۱، بودجهی مصوب و گزارش عملکرد بودجهاش را منتشر نکرده است. تا وقتی شفافیت در گزارشدهی شرکتهای زیرمجموعه شستا و در حسابها و بودجه خود صندوق بیشتر نشود، سازمان نمیتواند با اتکا به این سرمایهگذاریها کسری خود را جبران کند. همچنین تا زمانی که بدهی دولت، نقدا تسویه نشود و این داراییها بیشتر یک رقم بزرگ در ترازنامه میمانند تا پشتوانهی واقعی مستمری.