پیامرسانها؛ از چت تا ویترین اینترنتی
بر اساس گزارش یکتانت بیش از 89 هزار فروشگاه در پیامرسانهای بله، روبیکا و سروشپلاس شناسایی شدهاند. این پیامرسانها از ابزار گفتوگو فراتر رفته و به ویترین و دفتر فروش کسبوکارها تبدیل شدهاند
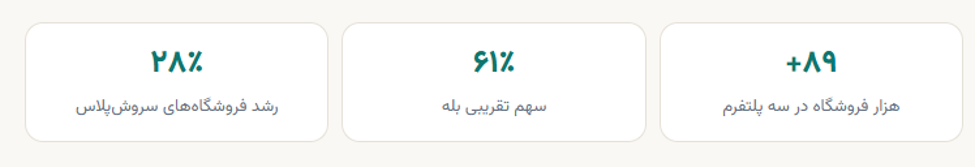
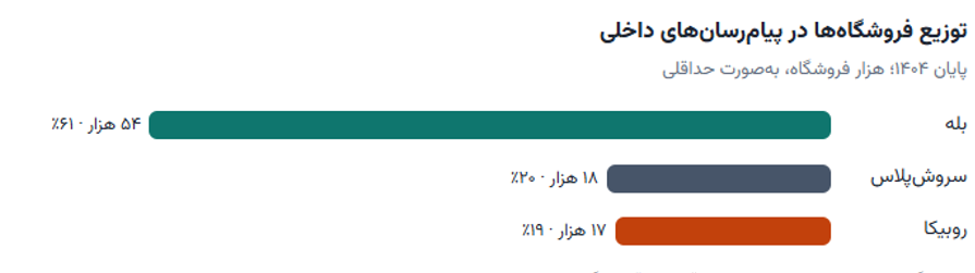
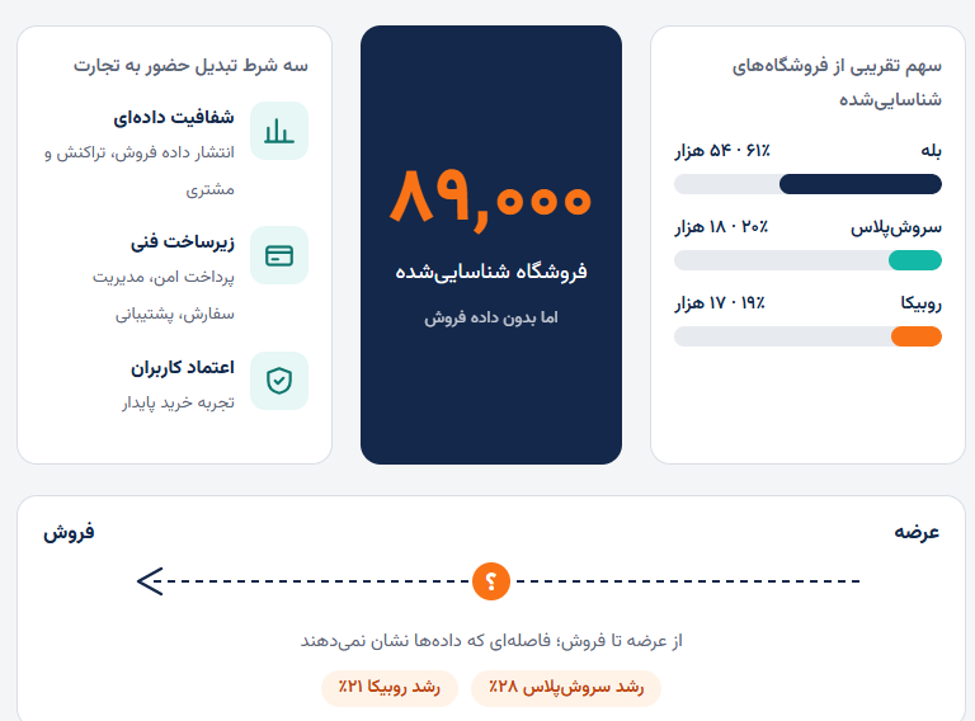
پیامرسانهای داخلی دیگر فقط ابزار گفتوگو نیستند. در سالهای اخیر، بسیاری از کسبوکارهای خرد و خانگی، کانالها و صفحات این پلتفرمها را بهعنوان ویترین، دفتر فروش و خط ارتباط مستقیم با مشتری به کار گرفتهاند. بر اساس گزارش «روایت یکتانت از بازاریابی دیجیتال ایران؛ ۱۴۰۴ و بهار ۱۴۰۵»، در پایان سال ۱۴۰۴ بیش از ۸۹ هزار فروشگاه در سه پیامرسان بله، روبیکا و سروشپلاس شناسایی شده است. بله با بیش از ۵۴ هزار فروشگاه (۶۱ درصد) در صدر قرار دارد، سروشپلاس با ۱۸ هزار فروشگاه (۲۰ درصد) و روبیکا با ۱۷ هزار فروشگاه (۱۹ درصد) در ردههای بعدی هستند. پوشاک در هر دو پلتفرم بله و روبیکا بزرگترین حوزه فعالیت است، هرچند ترکیب سایر حوزهها تفاوتهای معناداری نشان میدهد. این اعداد بهخوبی گسترش عرضه را نشان میدهند، اما پرسش اصلی اینجاست که چه مقدار از این فروشگاهها به فروش واقعی میرسند و گردش مالی این بازار چقدر است. گزارش پیشرو تلاش میکند با تحلیل این دادهها، تصویری دقیق از وضعیت تجارت اجتماعی در پیامرسانهای ایرانی ارائه دهد.
بله؛ بزرگترین میزبان فروشگاهها
بله با بیش از ۵۴ هزار فروشگاه در صدر ایستاده و حدود 61 درصد از مجموع فروشگاههای سه پلتفرم را در خود دارد. سروشپلاس با بیش از ۱۸ هزار فروشگاه حدود ۲۰ درصد و روبیکا با بیش از ۱۷ هزار فروشگاه نزدیک به ۱۹ درصد را به خود اختصاص دادهاند. این فاصله محسوس است، اما فقط توزیع فروشگاههای ثبتشده را نشان میدهد. برتری در شمار فروشگاه، بهخودیخود به معنای فروش یا درآمد بیشتر نیست؛ برای آن به شاخصهایی مثل تعداد سفارش، میانگین ارزش خرید و نرخ تبدیل مخاطب به مشتری نیاز است که در دادههای منتشرشده نیامدهاند.
پوشاک در صدر، اما با دو ترکیب متفاوت
در روبیکا و بله، مد و پوشاک بزرگترین حوزه فعالیت است؛ ۳۵٫۶ درصد فروشگاهها در روبیکا و ۴۱٫۶ درصد در بله. این غلبه با ماهیت کالا سازگار است، چون پوشاک را میشود تصویری معرفی کرد، تنوع بالایی دارد و گفتوگوی سریع با خریدار را بهراحتی ممکن میکند. اما پشت این شباهت، ترکیبها فرق دارند. روبیکا سهم بیشتری برای خانه و آشپزخانه (۱۶ درصد) و فرهنگ و هنر (۸٫۵ درصد) دارد، در حالی که در بله محصولات آرایشی و بهداشتی با ۱۴٫۳ درصد دومین گروه است و حوزههای مالی و سرمایهگذاری با ۵٫۸ درصد هم جایی در فهرست دارند.
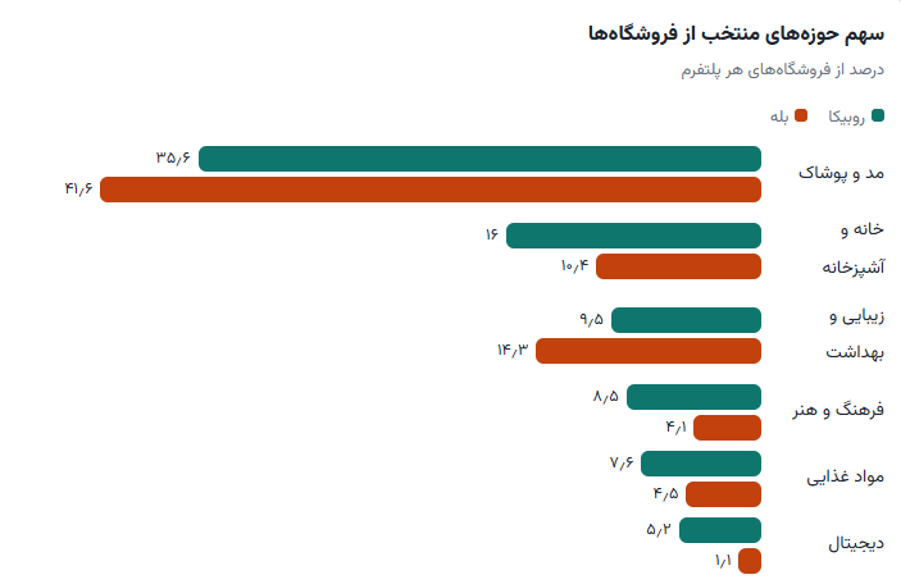
این تفاوتها میتواند نشانهای از ترکیب متفاوت فروشندگان و مخاطبان باشد، اما نسبت دادن آن به سلیقه یا قدرت خرید کاربران بدون دادههای تکمیلی گمانهزنی است. نکتهای که با اطمینان میتوان گفت این است که تنوع حوزهها، از غذا و زیورآلات تا سلامت و خدمات مالی، نشان میدهد ظرفیت تجاری پیامرسانها محدود به یک صنف نیست.
سروشپلاس و آمیزه محتوا و فروش
سروشپلاس پایان ۱۴۰۴ را با بیش از ۱۸ هزار فروشگاه و رشد ۲۸ درصدی نسبت به سال قبل بسته است. گزارش یکتانت ترکیب موضوعی کانالهای عمومی این پلتفرم را هم بررسی کرده است: محتوای مرتبط با نسل Z با ۳۶٫۳ درصد در صدر است، خبر و سرگرمی هرکدام ۱۲٫۶ درصد دارند و کانالهای فروشگاهی ۹٫۲ درصد. این دو آمار را نباید با هم یکی گرفت. یکی تعداد واحدهای تجاری است و دیگری سهم موضوعی کانالهای عمومی، پس رقم ۹٫۲ درصد را نمیتوان سهم فروشگاهها از کل فعالیت تجاری سروشپلاس خواند. فقط میتوان گفت این پلتفرم کنار نقش محتواییاش، بخش فروشگاهی در حال رشدی هم دارد.
رشد؛ نشانه گسترش، نه اثبات فروش
تعداد فروشگاههای روبیکا نسبت به سال پیش ۲۱ درصد و سروشپلاس ۲۸ درصد بیشتر شده است. نرخ رشد بله در دادههای ارائهشده نیست، بنابراین رتبهبندی دقیق سرعت رشد سه پلتفرم ممکن نیست. افزایش فروشگاهها هم میتواند از ورود کسبوکارهای تازه بیاید، هم از انتقال فروشندگان از شبکههای دیگر، هم از ساختن کانالهای مکمل برای کمکردن وابستگی به یک بستر. سهم هر عامل بدون داده درباره زمان ایجاد و میزان فعالیت فروشگاهها روشن نمیشود.
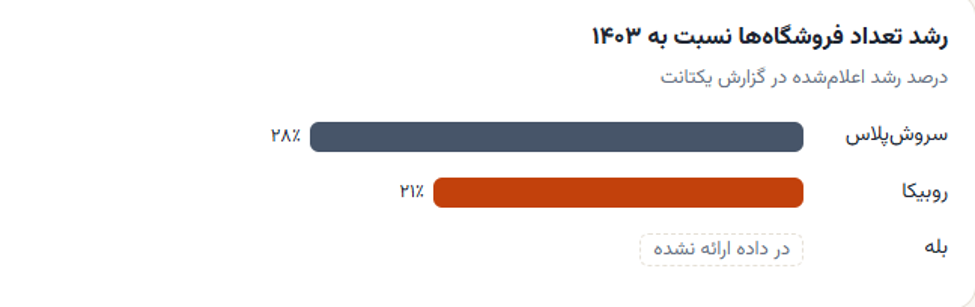
زمینه گستردهتر؛ تجارت اجتماعی از پیش وجود داشت
این روند را باید در چارچوب تجارت اجتماعی دید، یعنی استفاده از شبکهها و پیامرسانها برای معرفی، بازاریابی و فروش، بیآنکه خود پلتفرم لزوماً فروشنده یا بازارگاه باشد. پژوهشی که در تابستان ۱۴۰۳ برای مرکز پژوهشهای اتاق ایران درباره اثر فیلترینگ بر کسبوکارهای اینترنتی منتشر شد، با دادههایی تا پایان ۱۴۰۱ نشان میدهد نزدیک به ۴۰ درصد این کسبوکارها کنار وبسایت خود از شبکههای اجتماعی هم برای فروش استفاده میکردند. اینستاگرام با ۵۵ درصد، تلگرام با ۴۱ و واتساپ با ۳۷ درصد پیشتاز بودند و ایتا، روبیکا، بله و سروشپلاس به ترتیب ۲۱، ۱۴، ۱۱ و ۵ درصد داشتند. این ارقام مربوط به دوره و جامعه آماری دیگری است و سهم امروز بازار نیست، ولی یک چیز را روشن میکند: کسبوکارها از مدتها پیش برای رسیدن به مشتری از چند کانال همزمان استفاده میکنند و پلتفرمهای داخلی از همان زمان بخشی از این رفتار را میزبانی میکردند.
مسئله اصلی؛ فروشگاه شمردهشده تا فروش واقعی
با این دادهها نمیتوان رقمی برای فروش یا گردش مالی این بازار اعلام کرد. برای چنین کاری باید دانست در هر ماه چند فروشگاه فعال است، چند سفارش ثبت میشود، میانگین ارزش هر سفارش چقدر است، چند مشتری یکتا وجود دارد و چه نسبتی دوباره خرید میکنند یا سفارششان لغو میشود. تمایز دیگر مهمتر است: فروشگاهی که پیامرسان را فقط برای معرفی کالا به کار میگیرد و سفارش را از وبسایت یا تلفن میگیرد، از پیامرسان بهمثابه ابزار بازاریابی استفاده میکند، اما فروشگاهی که مذاکره، پرداخت و پیگیری را در همان بستر انجام میدهد، عمیقتر در تجارت اجتماعی حضور دارد. افزایش تعداد فروشگاهها پس از این تمایز، نشانه گسترش ظرفیت عرضه است، نه رشد قطعی درآمد.
جمعبندی و تحلیل راهبردی
دادههای پایان سال ۱۴۰۴ یک واقعیت انکارناپذیر را نشان میدهد: فعالیت تجاری در پیامرسانهای داخلی از سطحی محدود و حاشیهای فراتر رفته و به بخشی از چرخه اقتصادی کسبوکارهای خرد تبدیل شده است. بیش از ۸۹ هزار فروشگاه در سه پلتفرم بله، روبیکا و سروشپلاس، تصویری از یک عرضه گسترده را ترسیم میکند که در آن پوشاک، کالاهای مصرفی، محصولات بهداشتی، مواد غذایی و حتی خدمات مالی در کنار هم قرار گرفتهاند.
بله با سهم ۶۱ درصدی از این بازار، موقعیت پیشرو خود را تثبیت کرده و سروشپلاس با رشد ۲۸ درصدی و روبیکا با رشد ۲۱ درصدی، مسیر متفاوتی را در پیش گرفتهاند. این اعداد نشان میدهد که پیامرسانها دیگر فقط ابزار ارتباطی نیستند، بلکه به تدریج در حال تبدیل شدن به زیرساختی برای تجارت اجتماعی هستند؛ فضایی که در آن معرفی کالا، گفتوگو با مشتری و دریافت سفارش در یک بستر واحد انجام میشود.
از منظر راهبردی، این وضعیت سه پیامد مهم برای سه پلتفرم اصلی دارد. برای بله، پیشتازی در تعداد فروشگاه یک مزیت رقابتی است، اما این مزیت تنها زمانی به قدرت پایدار تبدیل میشود که بله بتواند زیرساختهای پرداخت امن، مدیریت سفارش و پشتیبانی پس از فروش را تقویت کند. بدون این زیرساختها، فروشگاهها ممکن است به تدریج به سمت پلتفرمهایی حرکت کنند که تجربه خرید کاملتری ارائه میدهند.
برای سروشپلاس، رشد ۲۸ درصدی نشاندهنده یک مسیر رو به بالاست، اما ترکیب محتوایی این پلتفرم که در آن نسل Z و خبر و سرگرمی سهم بالایی دارند، این فرصت را ایجاد میکند که فروشگاهی نیز در امتداد همان محتوا رشد کند. با این حال، این پلتفرم باید مرز میان محتوای عمومی و فعالیت تجاری را به دقت مدیریت کند تا اعتماد کاربران به فضای گفتوگو خدشهدار نشود.
برای روبیکا، رشد ۲۱ درصدی و ترکیب متفاوت حوزهها، از جمله سهم بالای خانه و آشپزخانه و فرهنگ و هنر، نشان میدهد که این پلتفرم میتواند مسیری متفاوت از بله را در پیش بگیرد و بر نیازهای روزمره خانوار و محصولات فرهنگی تمرکز کند.
دادههای پژوهشی مرکز پژوهشهای اتاق ایران نشان میدهد که کسبوکارهای اینترنتی از سالها پیش برای رسیدن به مشتری از چند کانال همزمان استفاده میکردند و پلتفرمهای داخلی نیز بخشی از این رفتار را میزبانی میکردند. این یعنی آنچه امروز میبینیم، نه یک پدیده ناگهانی، بلکه تداوم و گسترش یک روند تدریجی است. اما همین تداوم، یک پرسش راهبردی را مطرح میکند: آیا پیامرسانهای داخلی میتوانند از یک «کانال مکمل» به یک «بستر اصلی» تجارت خرد تبدیل شوند؟ پاسخ به این پرسش، به عوامل متعددی بستگی دارد: اعتماد کاربران به امنیت تراکنش، کیفیت تجربه خرید، وجود ابزارهای مدیریت سفارش، شفافیت در بازگشت کالا و پشتیبانی پس از فروش. بدون این عوامل، رشد تعداد فروشگاهها ممکن است در سطحی متوقف شود و به یک بازار پایدار تبدیل نشود.
در نهایت، باید تأکید کرد که این گزارش یک تحلیل توصیفی از دادههای موجود است، نه برآوردی از اندازه مالی بازار. آنچه میتوان با اطمینان گفت این است که پیامرسانهای داخلی ایران، در پایان سال ۱۴۰۴، میزبان یک عرضه گسترده و متنوع از کسبوکارهای خرد هستند و این عرضه در حال رشد است. اما عبور از این مرحله به مرحله بعدی، یعنی تبدیل عرضه به فروش پایدار و اعتماد به زیرساخت، نیازمند سرمایهگذاری در زیرساختهای فنی، شفافیت دادهای و طراحی تجربه کاربری مناسب است. تا زمانی که این گامها برداشته نشود، سخن گفتن از «گسترش تجارت اجتماعی» بجاست، اما اعلام «اندازه بازار» زودهنگام خواهد بود.
یادداشت روششناختی:
ارقام فروشگاهها، ترکیب حوزهها و رشد سالانه از گزارش یکتانت (۱۴۰۴ و بهار ۱۴۰۵) برگرفته شدهاند. سهمهای پلتفرمها از تقسیم ارقام اعلامشده بر مجموع حداقلی ۸۹ هزار فروشگاه به دست آمده است. دادههای اتاق ایران فقط برای زمینه تاریخی آمده و بهدلیل تفاوت دوره و جامعه آماری، با آمار یکتانت قابل مقایسه مستقیم نیستند.
مأخذ:
گزارش یکتانت، صفحات ۹۶ تا ۹۹؛ گزارش پژوهشی اتاق ایران درباره اثر فیلترینگ اینترنت بر تجارت داخلی و خارجی کسبوکارهای اینترنتی، تابستان ۱۴۰۳.