دیه جای مستمری را نمیگیرد
اگر چه بیمهی مسئولیت کارفرما خسارت حادثه را جبران میکند اما جای سابقهی بیمه و حمایت مستمر از خانوادهی کارگر را نمیگیرد؛ خانوادهای که با از دست دادن نانآور خود با بحران روبهرو شده است
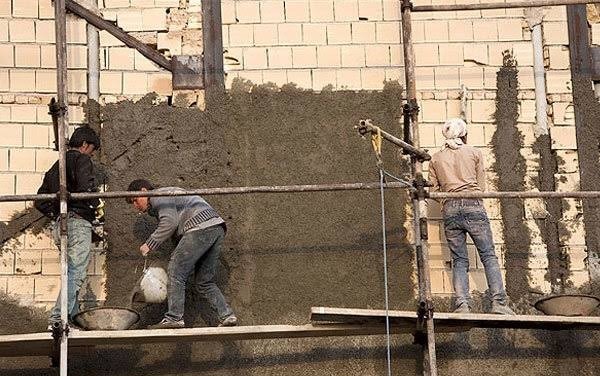

در کارگاهی که هر روز احتمال سقوط و ریزش وجود دارد یک جمله میتواند خیال کارگر را راحت کند: کارگاه بیمه است. اما همین جمله چیزی درباره آینده او و خانوادهاش نمیگوید. بیمه کدام است و چه تعهدی دارد؟ نام کارگر در سوابق تأمین اجتماعی ثبت شده یا فقط برای مسئولیت کارفرما بیمهنامه خریدهاند؟ فاصله این دو پاسخ زمانی آشکار میشود که حادثه رخ داده و امکان کار از دست رفته است. آن وقت خانواده با پرسشی روبهرو میشود که باید پیش از ورود کارگر به کارگاه پاسخ میگرفت. بعد از پایان پرونده خسارت چه درآمدی برای زندگی باقی میماند؟ برای خانواده این تفاوت حیاتی است. بیمهبودن کارگاه لزوماً به معنای برخورداری کارگر از حمایت تأمین اجتماعی نیست. بیمه مسئولیت کارفرما برای جبران خسارت حادثه تحت پوشش صادر میشود اما به خودی خود سابقه بیمه اجتماعی و مستمری ایجاد نمیکند. این مقاله تفاوت این دو پوشش را بررسی میکند و نشان میدهد چرا پرداخت دیه نباید پایان پیگیری وضعیت خانواده تلقی شود. تکلیف قانونی کارفرما و مسیر مطالبه سابقه و ضرورت اطلاعرسانی روشن به کارگران محورهای دیگر این بررسیاند. این نگرانی در میانهی اخبار حوادث ساختمانی اهمیت بیشتری دارد. قلمرو رفاه در گزارش هفدهم آبان ۱۴۰۵ از مرگ هشت کارگر ساختمانی در حوادث گزارششده طی یک هفته خبر داده است. این گزارش همچنین به مشکلات پوشش بیمهای کارگران ساختمانی میپردازد و نسبت میان حادثه و آیندهی خانوادهی کارگر را به موضوع بحث تبدیل میکند. اگر کارگر جان ببازد مسئله فقط هزینهی خاکسپاری یا میزان دیه نیست. درآمدی که هر ماه زندگی چند نفر را اداره میکرد نیز از بین رفته است.
دو بیمه با دو کارکرد متفاوت
بیمهی مسئولیت مدنی کارفرما در قبال کارکنان برای جبران صدمات بدنی ناشی از حادثهی تحت پوشش و در حدود مسئولیت بیمهگذار طراحی شده است. ماده ۳ آییننامه شماره ۹۸ شورای عالی بیمه موضوع این قرارداد را مشخص میکند. بنابراین خرید آن میتواند پشتوانهی مهمی برای پرداخت خسارت باشد، اما تعهد بیمهگر بر اساس متن بیمهنامه و شرایط آن شکل میگیرد. وجود این قرارداد به خودی خود سابقهی بیمهی اجتماعی برای کارگر نمیسازد و او را مستمریبگیر تأمین اجتماعی نمیکند.
بیمهی تأمین اجتماعی از منطق دیگری پیروی میکند. قانون برای بیمهشده و افراد واجد شرایط خانواده او مجموعهای از حمایتها را پیشبینی کرده است. درمان و غرامت دستمزد و حمایت ازکارافتادگی و مستمری بازماندگان هرکدام شرایط خود را دارند و اینها را نمیتوان در یک پرداخت خسارت خلاصه کرد. ممکن است یک حادثه هم پروندهی مسئولیت مدنی داشته باشد و هم موجب استفاده از حمایت تأمین اجتماعی شود. برخورداری از هر حق باید طبق مقررات خودش بررسی شود و این دو مسیر را نباید با یک وعدهی کلی دربارهی بیمهبودن کارگاه مخلوط کرد.
قانون کار تکلیف کارفرمای کارگاه مشمول را روشن کرده است. او باید بر اساس قانون تأمین اجتماعی کارگران واحد خود را بیمه کند و صرفا خرید بیمهی مسئولیت این تکلیف را از دوش کارفرما برنمیدارد. به همین دلیل پاسخ به پرسش کارگر باید دقیق باشد. ارائه شمارهی بیمهنامهی مسئولیت برای اثبات انجام همه تعهدات بیمهای کافی نیست و باید وضعیت پوشش تأمین اجتماعی و ثبت سوابق نیز روشن باشد. تفاوت این دو سند موضوعی تخصصی برای بایگانی شرکت نیست و با امنیت زندگی و بیمه ای کارگر ارتباط مستقیم دارد.
دیه با هزینهی زندگی برابر نیست
دیه و مستمری کارکرد یکسانی ندارند. دیه مبلغی است که برای جبران آسیب یا فوت پرداخت میشود اما مستمری بازماندگان درآمدی ماهانه برای اعضای خانواده است که شرایط قانونی دریافت آن را دارند. دریافت دیه به تنهایی جای درآمد ماهانه را نمیگیرد. خانوادهای که با دستمزد کارگر زندگی میکرد نباید پس از مرگ او با مبلغی محدود و هزینههای سالهای پیش رو تنها بماند. مسئله فقط کم یا زیاد بودن مبلغ نیست. خانواده باید دربارهی هزینه درمان و بدهیهای باقیمانده تصمیم بگیرد. شاید بخشی از پول صرف نیازهای فوری شود و بخش دیگری برای آینده بماند. وقتی درآمد قطعشده و مخارج ادامه دارد، استفاده از منابع موجود ناگزیر است. نقد اصلی متوجه ترتیبی است که حمایت بلندمدت را با اعلام پرداخت خسارت تمامشده فرض میکند. پرداخت بهموقع خسارت لازم است ولی گزارش آن نباید جای پیگیری وضعیت بازماندگان را بگیرد.
قانون تأمین اجتماعی برای فوت بیمهشده بر اثر حادثهی ناشی از کار یا بیماری حرفهای مستمری بازماندگان واجد شرایط را پیشبینی کرده است. پس از آن نیز باید شرایط قانونی افراد خانواده بررسی شود. نمیتوان به هر خویشاوند وعدهی مستمری داد یا سهم همه را یکسان دانست. همینقدر هم نمیتوان خانواده را فقط به پروندهی دیه ارجاع داد و مسیر بررسی این حق را نادیده گرفت. پاسخ درست باید هم منشأ حادثه و هم وضعیت بیمهشده و بازماندگان را را روشن کند.
بیمهنامهای که باید پیش از حادثه خوانده شود
در بیمهی مسئولیت کارفرما مبلغ تعهد و محل فعالیت و اشخاص تحت پوشش اهمیت دارد. ماده ۱۳ آییننامه شماره ۹۸ پرداخت خسارت را به وقوع حادثهی تحت پوشش و احراز مسئولیت مربوط میداند. همان ماده سقف مندرج در شرایط خصوصی را نیز در نظر میگیرد. بنابراین صرف داشتن برگهی بیمهنامه پاسخ همهی پرسشها نیست. باید معلوم باشد قرارداد کدام خطر و کدام فعالیت را با چه حدودی پوشش میدهد. بررسی این موارد پس از حادثه ممکن است برای خانوادهای انجام شود که تا آن روز هیچ اطلاعی از آن نداشته است.
بیمهنامه همچنین شرایط و استثنا دارد، برای نمونه مادهی ۱۸ دربارهی بیماریهایی که به مرور زمان ایجاد شدهاند و برخی خطرهای دیگر ضوابطی تعیین کرده است. امکان توافق متفاوت در الحاقیه یا شرایط پیوست نیز باید در جای خود بررسی شود. پس نمیتوان همهی بیمهنامهها را یکسان توصیف کرد. راه قابل دفاع این است که پیش از شروع کار خلاصهی تعهدات به زبان روشن در اختیار کارگران قرار بگیرد. کارگر لازم نیست کارشناس بیمه باشد تا بداند کدام پوشش برای او وجود دارد.
نداشتن سابقه پایان حق نیست
در این بحث یک خطای دیگر هم خطرناک است. نمیتوان گفت هر کارگری که سابقه او در سامانه دیده نمیشود قطعاً از همهی حمایتها محروم است. قانون تأمین اجتماعی تصریح میکند تأخیر یا خودداری کارفرما از پرداخت حق بیمه تعهد سازمان در برابر بیمهشده را از بین نمیبرد. البته در پروندهای که اشتغال یا مفاد بیمه محل اختلاف است احراز رابطهی کاری و رسیدگی لازم خواهد بود و این تفاوت باید دقیق گفته شود. حق قانونی ممکن است وجود داشته باشد اما دسترسی به آن به اثبات واقعیت اشتغال نیاز پیدا کند.
سازمان تأمین اجتماعی برای رسیدگی به ادعای اشتغال و احتساب سوابق دستورالعمل دارد. متن تجمیعی این دستورالعمل به مواد قانون کار و قانون تأمین اجتماعی و رسیدگی به آرای مراجع حل اختلاف استناد میکند. پس راه حقوقی مطالبهی سابقه را نباید از توضیح موضوع حذف کرد. در عین حال وجود این راه به معنای کوتاه و بیهزینه بودن همهی پروندهها نیست. پیشنهاد اجرایی این است که کارگر حادثهدیده یا خانوادهی او از ابتدا راهنمای مشخصی درباره مدارک و مرجع رسیدگی دریافت کنند.
مدارک واقعی رابطهی کاری در چنین موقعیتی اهمیت پیدا میکند. قرارداد و اسناد پرداخت مزد و گزارشهای کارگاهی میتوانند بسته به موضوع پرونده بررسی شوند. میتوان از کارفرما خواست اطلاعات اشتغال را دقیق ثبت کند و اسناد لازم را در اختیار کارگر بگذارد. شفافیت پیش از حادثه، هزینهی اثبات حق پس از حادثه را کمتر میکند و پنهانماندن رابطهی کاری نباید به مزیتی برای کارگاه تبدیل شود.
از سوی دیگر داشتن بیمهی مسئولیت مجوز نادیدهگرفتن ایمنی نیست و این موضوع فقط انتخاب میان دو محصول بیمهای نیست و پیش از هر پرداختی باید از وقوع حادثه جلوگیری شود. قانون کار تأمین امکانات حفاظتی و آموزش استفاده از آنها و نظارت را از تکالیف کارفرما میداند و مسئولیت اجرای مقررات را بیان میکند و همچنین برای وقوع حادثه بر اثر رعایتنشدن آنها حکم دارد. حدود مسئولیت در هر پرونده باید با توجه به تمام شرایط قانونی تعیین شود. خرید بیمهنامه به خودی خود نه محیط کار را ایمن میکند و نه تکلیف اجرای این مقررات را حذف میکند.
قانون تأمین اجتماعی نیز در مادهی ۶۶ برای وضعیت احراز رعایتنشدن مقررات حفاظتی یا بهداشتی از سوی کارفرما سازوکار دارد. در این حالت هزینههای حمایتی مقرر پرداخت میشود و امکان مطالبهی آن از کارفرما وجود دارد، درنتیجه نباید حمایت از کارگر را معطل این تصور کرد که چون مسئولیت متوجه کارفرماست سازمان هیچ وظیفهای ندارد. همچنین وجود بیمهی مسئولیت به معنای پوشش خودکار همهی مطالبات موضوع ماده ۶۶ نیست. برای تشخیص تعهد شرکت بیمه باید شرایط قرارداد و پوششهای آن بررسی شود.
راهکارها
اصلاح این وضعیت هم اقدام فوری میخواهد و هم نظارت مداوم. اقدام فوری، روشنکردن وضعیت پوشش کارگر پیش از حادثه است. نظارت مداوم باید اجازه ندهد داشتن یک بیمهنامه به معنای انجام همه تکالیف کارفرما معرفی شود. همچنین در خرید بیمه برای کارگاه معمولاً بیمهگذار با شرکت بیمه طرف قرارداد است. کارگر ممکن است فقط هنگام حادثه از جزئیات مطلع شود. این فاصلهی اطلاعاتی باید کمتر شود و میتوان پیشنهاد کرد نام بیمهگر، شمارهی قرارداد و مسیر اعلام خسارت در محل قابل دسترس اعلام شود. این اطلاعرسانی باید کنار توضیح وضعیت تأمین اجتماعی قرار بگیرد. اگر فقط نشان تجاری شرکت بیمه در ورودی نصب شود، هنوز روشن نیست حق بیمه اجتماعی کارگر پرداخت شده یا سابقهی او درست ثبت شده است.
این تفکیک برای نظارت هم اهمیت دارد. در بازدید از کارگاه نباید فقط وجود بیمهنامه کنترل شود. وضعیت اجرای مقررات ایمنی و پوشش اجتماعی نیز باید در مسیر قانونی خود بررسی شود. ممکن است کارگاهی بیمه مسئولیت معتبر داشته باشد ولی در ثبت سوابق نیروی کار یا فراهمکردن حفاظت لازم مسئله داشته باشد. ممکن است نقص دیگری در حدود قرارداد خسارت وجود داشته باشد. هیچ سند واحدی جای بررسی همه این وظایف را نمیگیرد. اعلام عمومی این تفاوت از هزینهی سوءتفاهم برای کارگر و کارفرمای قانونمدار کم میکند.
راه اصلاح از پرسشهای مشخص شروع میشود. آیا وضعیت تأمین اجتماعی کارگر روشن است؟ آیا اطلاعات شغلی او درست ثبت شده؟ بیمه مسئولیت چه سقف و چه پوششی دارد؟ اعلام حادثه به کدام مرجع انجام میشود؟ برای حمایت از خانواده در فاصله رسیدگی چه مسیری پیشبینی شده است؟ این پرسشها را میتوان پیش از حادثه مطرح کرد. پاسخ مکتوب به آنها میتواند مانع اختلافی شود که هزینهاش در آینده بر دوش خانواده میافتد. نهادهای بیمهای و انجمنهای صنفی هم میتوانند راهنمای کوتاه و مشترکی تهیه کنند تا کارگر بداند هر درخواست را کجا مطرح کند و چه تفاوتی میان تعهدات وجود دارد.
در کنار این اطلاعرسانی لازم است نتیجهی حمایتها هم قابل پیگیری باشد. اعلام تعداد بیمهنامههای صادر شده برای سنجش امنیت کارگران کافی نیست. باید دربارهی دسترسی به حمایت اجتماعی و زمان رسیدگی به درخواستها نیز اطلاعات منتشر شود. گزارش تجمیعی میتواند نشان دهد کدام مانع بیشتر تکرار میشود. اگر هدف حمایت از نیروی کار است سنجش موفقیت هم باید به زندگی واقعی نیروی کار نزدیک باشد. رشد صدور قرارداد بیمه لزوماً دربارهی امنیت درآمد او در سالهای بعد چیزی نمیگوید.
مأخذ:
۱- نسرین هزارهمقدم. «کارگرانی که بیشناسنامه میمیرند». قلمرو رفاه. ۱۷ آبان ۱۴۰۵. بهویژه بخش مرگ هشت کارگر ساختمانی در یک هفته و پیامدهای فقدان پوشش حمایتی.
۲- شورای عالی بیمه. آییننامه شماره ۹۸ با عنوان «شرایط عمومی بیمه مسئولیت مدنی کارفرما در قبال کارکنان». مصوب ۱۳۹۸/۰۷/۱۷. مواد ۳ و ۱۳ و ۱۸. متن مصوبه در شبکه اجتماعی بانک و بورس و بیمه.
۳- قانون تأمین اجتماعی مصوب ۱۳۵۴/۰۴/۰۳ با اصلاحات بعدی. مواد ۳ و ۳۶ و ۵۹ و ۶۶ و ۷۱ و ۸۰ و ۸۱. متن قانون در پایگاه حقوقی ایران کدیفای. بهویژه فصل هشتم دربارهی بازماندگان.
۴- قانون کار مصوب ۱۳۶۹/۰۸/۲۹ با اصلاحات بعدی. مواد ۹۱ و ۹۵ و ۱۴۸. متن تنقیحشده در پایگاه حقپرور با پیوند به سامانه ملی قوانین و مقررات.
۵- سازمان تأمین اجتماعی. تنقیح و تجمیع و تلخیص دستورالعملها و ضوابط نحوه رسیدگی به ادعای اشتغال افراد در کارگاههای مشمول قانون تأمین اجتماعی به منظور احراز و احتساب سوابق پرداخت حق بیمه. مورخ ۱۴۰۰/۰۳/۰۱. فصل اول.