بازتوزیع ثروت هنر در رگهای تامین اجتماعی
انباشت سرمایه کلان در بازارهای هنری و پلتفرمهای دیجیتال در تضاد با شکنندگی بیمه هنرمندان است
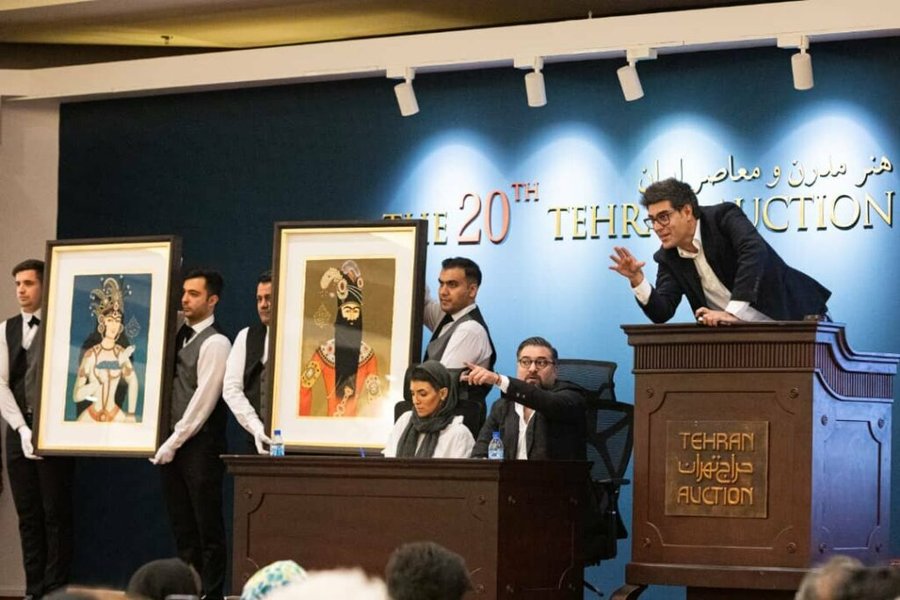
نسبتهای بیمهای، ضرورت سیاستگذاری برای بیمه اجتماعی جامعه فرهنگ و هنر را آشکار میسازد: از ۲ میلیون و ۲۲۶ هزار و ۵۰ نفر بیمهشده حرف و مشاغل آزاد در سال ۱۴۰۴، فقط ۱۵۷ هزار و ۱۳۱ نفر مشمول یارانه حق بیمه بودهاند؛ یعنی ۷٫۱ درصد. در زیرگروه نویسندگان، پدیدآورندگان کتاب و هنرمندان، ۴۴ هزار و ۷۵۵ نفر بیمه شدهاند، اما سهم حمایت دولتی فقط به ۳ هزار و ۴۷۲ نفر رسیده؛ نزدیک به ۷٫۸ درصد.
شمار بیمهشدگان حمایتی این گروه نیز از ۵ هزار و ۹۶۴ نفر در سال ۱۳۹۸ به ۳ هزار و ۴۷۲ نفر در ۱۴۰۴ کاهش یافته است؛ افتی در حدود ۴۲ درصد. این روند نشان میدهد مسئله تنها کمبود منابع نیست و پای نبود سازوکاری پایدار برای تغذیه صندوق بیمهای از خود درآمدهای اقتصاد فرهنگ در میان است؛ گرچه تجربههای جهانی نشان میدهند: پیوندی میان منابع بیمهای و اقتصاد فرهنگ وجود دارد؛ تنها باید آن را کشف و در قالبهای اجرایی مناسب ریخت.
مسئله تامین جامعه خلاق
واقعیت فعالیت فرهنگی و هنری از جنس کارِ دانشجویی، درآمدِ پروژهای، دستمزدِ کم، قراردادِ کوتاهمدتِ بدون بیمه و نوسانِ فروش است. در این شرایط، ریسک بیماری، بیکاری موقت، ازکارافتادگی و بازنشستگی برای این گروه بالاتر است. در این زمینه، پژوهش «یونسکو» با عنوان «فرهنگ و شرایط کاری هنرمندان» دو پاسخ را به مسئله ما ارائه میدهد. بر این اساس، «سازگار کردن نظام همگانی با وضعیت هنرمندان» و «ایجاد صندوقهای اختصاصی با منابعی فراتر از حق بیمه فردی» را به عنوان راهکارهای تجربهشده جهانی در دست داریم.
برای ایران، پاسخ/راهکار دوم میتواند جذابتر است؛ چرا که پایه درآمدی محدود هنرمندان، اتکای صرف به پرداخت مستقیم را ناکارآمد ساخته است. در عین حال، بازارهای فرهنگی ظرفیت مالی قابل توجهی دارند؛ برای نمونه در بیستوششمین حراج تهران در مهرماه ۱۴۰۵ نزدیک به ۱ هزار و ۱۹۷ میلیارد تومان فروش شکل گرفت. این رقم نسبت به قیمت پایه ۷۶۴ میلیارد تومانی آثار، ۵۶ درصد بیشتر بود. چنانچه فقط یک درصد فروش حراج به صندوق بیمه اختصاص یابد، درآمد یک شب نزدیک به ۱۲ میلیارد تومان میشود. در سینما، فروش ۷۱ میلیارد تومانی یک هفتهای یک فیلم، با ۵۵۸ هزار مخاطب، از ظرفیت جریان نقدی مستمر در سینما خبر میدهد؛ حتی یک درصد منابعی از این محل، میتواند منبعی پایدار برای بیمه اجتماعی هنرمندان بسازد.
سهمگیری از زنجیره ارزش فرهنگ
در سطح جهانی سه درس برجسته برای کیفیت و کمیت وصول منابع بیمهای در حوزه فرهنگ و هنر وجود دارد: منابع بیمهای باید متنوع باشند، وصول حق بیمه با تولید درآمد مماس شود و در نهایت اینکه حمایت بیمهای با نوسان درآمدها سازگار باشد. در آلمان، صندوق KSK در ابتدای ۲۰۱۸ حدود ۱۸ هزار و ۲۲۰ هنرمند را برای سلامت و بازنشستگی پوشش میداد و منابعش از سهم هنرمندان و عوارض دولتی تامین میشد.
فرانسه با مشارکت هنرمند و کارفرما، پوشش بیماری، زایمان، ازکارافتادگی و بازنشستگی را برای حدود ۶۰ هزار هنرمند حرفهای فراهم کرده و مالیات ۲ درصدی ویدئو را به پلتفرمهای دیجیتال گسترش داده است. در اتریش، صندوق هنرمندان از دولت، هنرمند و کارفرما منابع میگیرد. لبنان نیز کسر ۲ درصد از بلیت اجراها و ۱۰ درصد از قرارداد هنرمندان خارجی را پیشبینی کرده، هرچند اجرای کامل قانون با مانع روبهرو شده است. ایرلند، سقف معافیت درآمدِ خلاق را ۵۰ هزار یورو تعیین کرده و سوئد برای درآمدهای هنری بیش از ۵۰ درصد بالاتر از دو سال قبل، امکان پرداخت مالیات طی شش سال را فراهم میکند.
مدل پیشنهادی برای ایران
راهحل واقعبینانه برای ساماندادن به وضعیت معیشت و سلامت هنرمندان، تاسیس «صندوق بیمه اجتماعی فعالان فرهنگ و هنر» با حساب بانکی مستقل و گزارشدهی شفاف و عمومی در پایان هر فصل است. منابع مالی این صندوق نباید فقط وابسته به بودجههای متزلزل دولتی باشد و باید از گردش مالی خود بخش هنر و در قالب پنج جریان مشخص تامین شود:
۱. سکوهای پخش آنلاین (VOD): وضع عوارض پلکانی روی درآمد خالص حاصل از نمایش فیلم و سریال، بهگونهای که سکوهای نوپا و کوچک از پرداخت آن معاف باشند و سهم هر اثر بر اساس میزان تماشا محاسبه شود.
۲. سینما و تئاترهای پرفروش: واریز حدود یک درصد از فروش بلیت فیلمهای اکران و نمایشهای پرفروش به صندوق، با معافیت کامل سالنها و گروههای کمفروش.
۳. قراردادهای کاری: کسر ۲ درصد از رقم قراردادهای رسمی هنری که نیمی از آن (۱ درصد) را هنرمند و نیمی دیگر را کارفرما میپردازد و پرداخت آن همزمان با ثبت رسمی قرارداد ثبت میشود.
۴. حراجیها و بازار تجسمی: دریافت ۱ تا ۲.۵ درصد عوارض که مبنای محاسبه آن صرفا کارمزد حراجی یا سود خالص خرید و فروش مجدد اثر است و نه کل قیمت تابلوی هنری.
۵. مشارکت اختیاری: اختصاص کمکهای داوطلبانه ناشران، کتابفروشیهای آنلاین، کنسرتگذاران و هنرمندان نامآشنا که به عنوان هزینه قابلقبول مالیاتی پذیرفته شود.
منابع جمعآوریشده باید دقیقا برای پرداخت یارانه حقبیمه پایه به هنرمندان واقعی، بهویژه افراد کمدرآمد، خرج شود. آمارها نشان میدهد از نزدیک به ۴۵ هزار بیمهشده بخش فرهنگ، فقط حدود ۳ هزار و ۵۰۰ نفر (کمتر از ۸ درصد) کمکهزینه و یارانه بیمه دریافت میکنند. گام اول باید این باشد که این پوشش حمایتی ظرف سه سال به دو برابر برسد.
گرچه اجرای این طرح با دو چالش روبهرو است که باید از همین ابتدا تدبیر شوند: نخست اینکه ممکن است این عوارض به افزایش قیمت بلیت برای مردم بینجامد یا از دستمزد هنرمند کسر شود؛ راهکار آن تعیین سقف قیمتی، معافکردن کارهای دانشجویی و کمفروش، و ممنوعیت قانونی کسر یکطرفه از دستمزد هنرمند است. چالش دوم، پنهانکاری و فرار از ثبت قراردادهاست که با اتصال درگاههای بانکی و اعطای مشوقهای شغلی به قراردادهای رسمی حل میشود. سرانجام، شرط ماندگاری چنین صندوقی این است که اصناف و تشکلهای هنری بهشکل مستقیم در مدیریت آن سهیم باشند و به جامعه نشان دهند که هر ریال از این درآمدها، کجا و چگونه تبدیل به خدمت درمانی یا سابقه بازنشستگی برای اهل فرهنگ شده است.