بیمه متمرکز و یکپارچهسازی شعب تامین اجتماعی
طرح «بیمه متمرکز و یکپارچهسازی شعب» یکی از برنامههای مهم تحولی سازمان تأمین اجتماعی است که با هدف کاهش وابستگی ارائه خدمات بیمهای به شعبه تشکیل پرونده، استفاده مؤثرتر از ظرفیت فناوری اطلاعات، توسعه خدمات غیرحضوری و ایجاد امکان مدیریت یکپارچهتر عملیات بیمهای در حال اجراست

تحولات سالهای اخیر در حوزهی فناوری اطلاعات، گسترش روزافزون خدمات الکترونیکی و تغییر انتظارات ذینفعان (بیمهشدگان، مستمریبگیران و کارفرمایان)، مدلهای سنتی ارائه خدمات اجتماعی را با چالشهای جدی مواجه کرده است. سازمانهای تأمین اجتماعی در سراسر جهان به تدریج از مدلهای سنتی وابسته به «محل تشکیل پرونده» عبور کرده و به سمت مدلهای چندکاناله، یکپارچه و مبتنی بر داده حرکت میکنند.
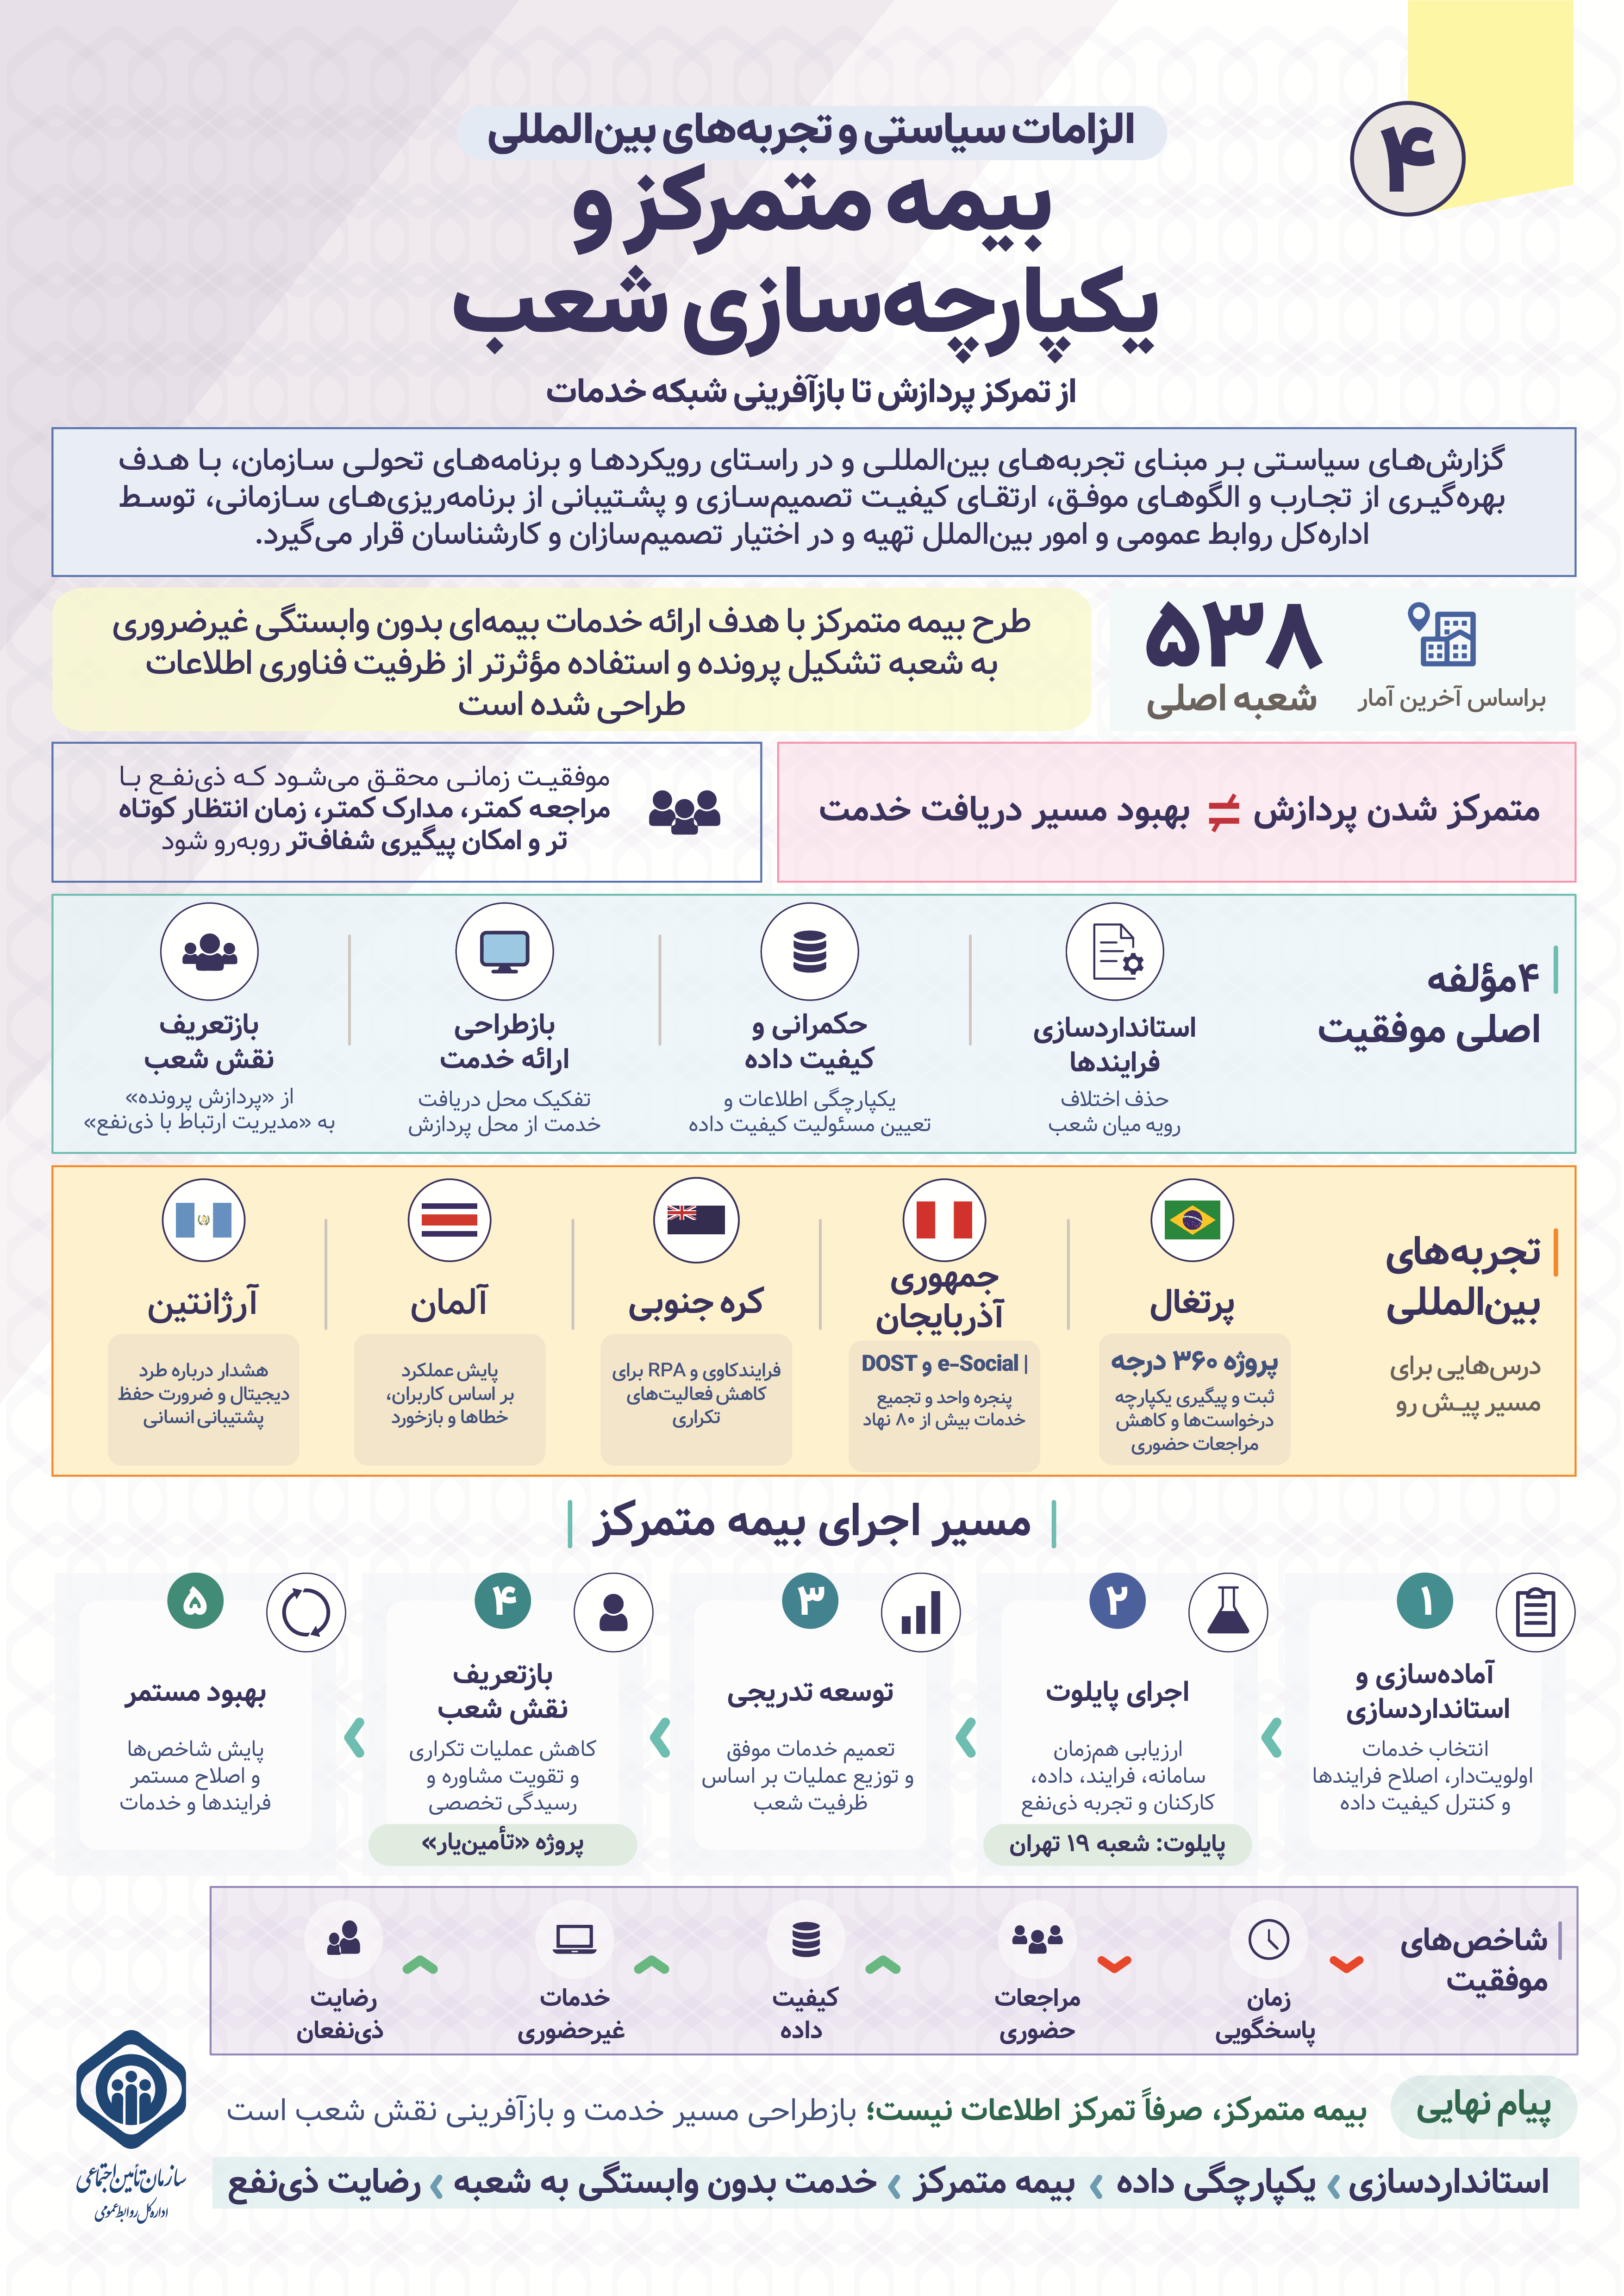
در سازمان تأمین اجتماعی ایران نیز توسعه سامانههای متمرکز، نسخهی الکترونیک و پروژههای تحول دیجیتال بستر مناسبی را فراهم کرده است. طرح «بیمه متمرکز و یکپارچهسازی شعب» در ادامهی این مسیر تحولی طراحی شده است. نکتهی کلیدی در این طرح آن است که بیمه متمرکز نباید صرفاً به معنای «تمرکز اطلاعات در پشت صحنه» یا «حذف فیزیکی پروندهها» تلقی شود؛ بلکه هدف غایی آن، بازآفرینی شبکه خدمات و فراهمسازی امکان دریافت خدمات بیمهای بدون وابستگی غیرضروری به شعبه مبدأ است. با توجه به گستردگی شبکه عملیاتی سازمان که شامل ۵۳۸ شعبه اصلی در سراسر کشور است، مدیریت این تغییر نیازمند دقت نظر بالا، استانداردهای مدون و نگاهی سیستمی است.
منطق و ضرورت بیمه متمرکز
هدف اصلی بیمه متمرکز، ایجاد امکان دریافت خدمات بیمهای بدون وابستگی غیرضروری به شعبه تشکیل پرونده است. این هدف در صورتی برای ذینفع ارزش ایجاد میکند که نتیجه آن بهبود واقعی مسیر دریافت خدمت باشد، یعنی بیمهشده یا کارفرما بتواند درخواست خود را با مراجعات کمتر، اطلاعات و مدارک کمتر، زمان انتظار کوتاهتر و امکان پیگیری شفافتر دنبال کند. تفاوت میان «متمرکز شدن پردازشهای فنی» و «بهبود تجربه دریافت خدمت» از ارکان اصلی این طرح است. ممکن است یک سامانه از نظر فنی متمرکز شود، اما اگر مراجعهکننده همچنان با چالشهایی نظیر مراجعات مکرر، ارائه مدارک تکراری و سردرگمی میان واحدهای مختلف مواجه باشد، هدف اصلی طرح محقق نشده است. بنابراین، تمرکز بر اصلاح فرآیندها در کنار توسعه زیرساختهای نرمافزاری یک ضرورت انکارناپذیر است.
درسآموختههای بینالمللی
بررسی تجربیات موفق سازمانهای تأمین اجتماعی در سایر کشورها که در اسناد ایسا (اتحادیه بینالمللی تأمین اجتماعی) (ISSA) منتشر شده، الگوهای ارزشمندی را پیش روی سازمان قرار میدهد که در ادامه به برخی از آنها اشاره میشود.
پرتغال: یکی از مستندترین تجربههای موجود، تجربه تأمین اجتماعی پرتغال با عنوان «360º Vision» است. هدف این پروژه، ایجاد یک دید روشن، یکپارچه و زمینهمند از تعاملات شهروندان و شرکتها با تأمین اجتماعی بوده است. تمرکز این طرح بر ایجاد یک دید واحد و روشن از تعاملات شهروندان و شرکتها با سازمان تأمین اجتماعی بود. درس کلیدی در این تجربه اینجاست که یکپارچهسازی الزاماً به معنای حذف نقاط تماس محلی نیست؛ بلکه ارتباط با ذینفع میتواند از کانالهای مختلف حفظ شود، در حالی که گردش درخواستها در پشت صحنه بهصورت متمرکز و هماهنگ مدیریت میشود.
جمهوری آذربایجان: تجربه e-sosial در جمهوری آذربایجان یکی از نمونههای مستند موجود است. این تجربه با هدف سادهسازی دسترسی به خدمات اجتماعی و کاهش پراکندگی اطلاعات و خدمات ایجاد شده و بر اصل «تکپنجرهای» (One-stop shop) استوار است و دادهها و خدمات بیش از ۸۰ نهاد دولتی و خصوصی را به هم متصل کرده است تا پیچیدگیهای اداری، مدارک تکراری و سرگردانی مراجعان کاهش یابد. درس سیاستی این تجربه برای سازمان تأمین اجتماعی این است که در طرح بیمه متمرکز، هر خدمت باید از دید بیمهشده یا کارفرما نیز بررسی شود. برای خدمات اولویتدار، میتوان «نقشه سفر ذینفع» را ترسیم کرد و تعداد مراجعات، مدارک، نقاط توقف، زمان انتظار و تعاملات میان واحدها را بررسی کرد.
کره جنوبی: تجربه K-COMWEL کره جنوبی در حوزه بررسی پروندههای حوادث و بیماریهای ناشی از کار، نمونهای مستند از استفاده فناوری برای کاهش عملیات تکراری و افزایش سرعت رسیدگی است. در این تجربه، پیش از اتوماسیون فرآیندها، با استفاده از تکنیکهای «فرآیندکاوی» (Process Mining)، مراحل تکراری و قاعدهمند شناسایی و خودکارسازی شدند تا بار کاری کارکنان کاهش و سرعت رسیدگی افزایش یابد. بر اساس این تجربه، در بیمه متمرکز، قبل از توسعه اتوماسیون، باید فرآیندها تحلیل شوند و مشخص شود کدام فعالیتها واقعاً تکراری، قاعدهمند و قابل اتوماسیون هستند.
آلمان: تجربه DRV Bund آلمان در توسعه پورتال مستمری آلمان نیز از منابع مستندی است که در آن، هدف صرفاً ایجاد یک پرتال برای ثبت درخواست نبود، بلکه کاهش هزینههای پردازش، افزایش کارایی، تسهیل ارسال درخواستها و اسناد و افزایش رضایت کاربران نیز بهعنوان اهداف پروژه تعریف شد. از جمله شاخصهای مورد استفاده، تعداد کاربران نام نویسیشده، تعداد ورودها، تعداد عملیات انجامشده، میزان استفاده از هر خدمت، تعداد فرآیندهای ناقص یا دارای خطا و بازخورد مستقیم کاربران بوده است. موفقیت سامانههای دیجیتال در این کشور تنها با توسعه نرمافزار سنجیده نشد، بلکه شاخصهای روشنی نظیر میزان کاربران، کاهش خطاها و بازخورد مستقیم کاربران بهصورت مستمر پایش شد. درس سیاستی این تجربه برای سازمان تأمین اجتماعی این است که برای هر خدمت مشمول بیمه متمرکز، قبل از تعمیم، چند شاخص پایه تعیین شود.
آرژانتین: تجربه صندوق بازنشستگی سانتافه در آرژانتین، که در سال ۲۰۲۶ در مجموعه تجربیات موفق ایسا منتشر شده، یک نکته مهم را برجسته میکند: دیجیتالیسازی بدون حمایت از کاربران و کنترل کیفیت داده ممکن است خود به منبع جدیدی از مشکلات تبدیل شود. در این تجربه، استفاده از سوابق دیجیتال به تدریج جایگزین مدارک کاغذی شد. اما همزمان مشخص شد که برخی کاربران و سازمانهای کوچکتر برای ورود اطلاعات و استفاده از سامانه به حمایت نیاز دارند. بر اساس این تجربه موفق، پشتیبانی تلفنی، ایمیل، راهنماهای مرحلهبهمرحله و محتوای آموزشی برای کمک به کاربران در نظر گرفته شد. این تجربه خطر «طرد دیجیتال» را برجسته میکند؛ دیجیتالیسازی نباید به حذف کامل کانالهای انسانی منجر شود. پشتیبانی تلفنی، راهنماهای گامبهگام و نقش حمایتی شعب برای گروههایی که مهارت یا دسترسی دیجیتال ندارند، حیاتی است.
الزامات کلیدی سیاستی و اجرایی طرح
برای موفقیت بیمه متمرکز، هماهنگی میان چهار مؤلفه اصلی یعنی «استانداردسازی فرآیندها، حکمرانی داده، بازطراحی نحوه ارائه خدمت و بازتعریف نقش واحدهای اجرایی» ضروری است:
استانداردسازی پیش از تعمیم: اگر اختلاف رویهها و سلیقههای اجرایی میان شعب اصلاح نشود، دیجیتالی کردن فرآیندها تنها این ایرادات را به سامانه سراسری تسری میدهد. پیش از تعمیم هر خدمت، ممیزی استانداردسازی و حذف مراحل غیرضروری الزامی است.
بازتعریف مأموریت شعب: با کاهش عملیات تکراری و پردازشهای وابسته به محل پرونده، شعب از «انباردار پروندههای فیزیکی» به مراکز مشاوره تخصصی، رسیدگی به پروندههای پیچیده و هدایت مراجعان تغییر نقش میدهند. راهاندازی پروژههایی نظیر میزهای راهنمایی و مشاوران خدمات غیرحضوری («تأمینیار») در همین راستا تعریف شده است.
استقرار حکمرانی داده: داده در مدل متمرکز به یکی از ارکان اصلی تبدیل میشود. تعیین مالک داده، تضمین کیفیت اطلاعات پایه، حذف دادههای تکراری و یکسانسازی تعاریف از الزامات حیاتی است.
تفکیک لایههای تماس و پردازش: جداسازی «محل دریافت خدمت و ارتباط با مشتری» (شعب و درگاهها) از «محل انجام عملیات پردازشی و تخصصی».
بازطراحی سفر ذینفع (Customer Journey): تحلیل گامبهگام مسیر درخواست از نقطه شروع تا نتیجه نهایی از دید بیمهشده یا کارفرما به منظور کاهش زمان انتظار و تعداد مراجعات.
داشبوردهای مدیریتی و تصمیمگیری (BI): پایش برخط شاخصهای کلیدی نظیر زمان متوسط رسیدگی، حجم پروندههای معوق، نرخ برگشت پرونده، کیفیت دادهها و میزان رضایت ذینفعان.
نقشه راه اجرایی
طرح بیمه متمرکز و یکپارچهسازی شعب باید در یک روند تدریجی و ساختاریافته اجرا شود:
مرحله اول: آمادهسازی سازمانی و استانداردسازی (ممیزی فرآیندهای موجود، شناسایی تفاوت رویه شعب، ارزیابی کیفیت دادهها و تدوین دستورالعملهای واحد).
مرحله دوم: اجرای آزمایشی (پایلوت) (آزمون خدمات منتخب در محیط واقعی؛ نظیر تجربهی موفق اجرای پایلوت ماژولهای پیمان، وصول مطالبات و هیأتهای تشخیص در شعبه ۱۹ تهران و تشکیل کارگروههای تخصصی).
مرحله سوم: توسعه تدریجی و توزیع عملیات (تسری خدمات موفق به سایر شعب اصلی، اقماری و کارگزاریها متناسب با ظرفیت سنجیدهشده و تجهیزات سختافزاری و شبکهای).
مرحله چهارم: بازتعریف نقش شعب و تکمیل کانالهای خدمت (استقرار کامل میزهای راهنمایی، مشاوران خدمت، شعب مجازی و تمرکز بر پروندههای پیچیده و پشتیبانی از اقشار نیازمند حمایت انسانی).
مرحله پنجم: استقرار نظام بهبود مستمر (پایش مداوم شاخصهای عملکرد، ارزیابی دورهای و اصلاح فرآیندها بر اساس بازخوردهای اجرایی).
اقدامات اولویتدار پیشنهادی
1. تکمیل استانداردسازی رویههای بیمهای و رفع مغایرتها پیش از تعمیم سراسری.
2. استقرار چارچوب جامع حکمرانی داده و پایش مداوم کیفیت اطلاعات.
3. راهاندازی داشبوردهای مدیریتی برخط جهت رصد عملکرد، زمان رسیدگی و رضایت ذینفعان.
4. بازنگری ساختار و مأموریت شعب با تأکید بر مشاوره تخصصی و تکریم اربابرجوع.
5. استقرار و گسترش باجهها و مشاوران هدایت به سوی خدمات غیرحضوری در قالب پروژه «تأمینیار».
درنهایت باید گفت طرح «بیمه متمرکز و یکپارچهسازی شعب» در صورت اجرای دقیق، نظاممند و گامبهگام، پتانسیل آن را دارد که سازمان تأمین اجتماعی را از یک سازمان سنتی کاغذمحور به سازمانی هوشمند، چابک، دادهمحور و پاسخگو تبدیل کند. موفقیت این طرح نه در گروی صرفهجوییهای فناورانه، بلکه در گروی همافزایی میان فناوری، فرآیند، آموزش نیروی انسانی و بازآفرینی هوشمندانهی شبکه خدمات سازمان است.