قسطهایی که مستمری را میبلعند
فروشگاههای طرف قرارداد صندوقهای بازنشستگی، کالاهای ضروری را گاه با قیمتهایی بسیار بالاتر و اقساطی سنگین عرضه میکنند
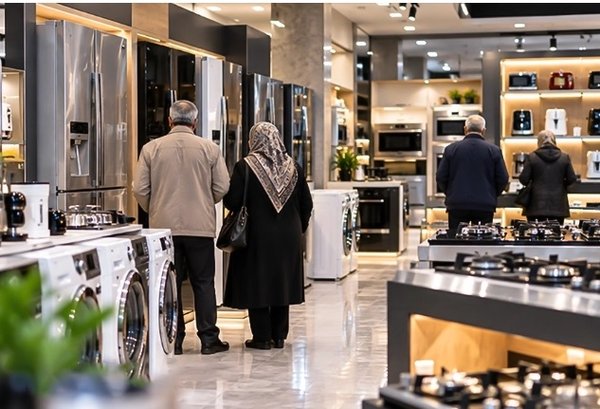

طرحهای خرید اعتباری و اقساطی قرار بود بخشی از فشار معیشتی بازنشستگان را کم کنند؛ اما بررسی «پیام ما» نشان میدهد در مواردی این طرحها با گرانفروشی، سودهای ماهانه و کسر خودکار اقساط از مستمری، بدهی تازهای بر دوش بازنشستگان میگذارند و بیش از مصرفکننده، به سود فروشگاهها و شرکتهای واسطه تمام میشوند. خلاصهای از گزارش روزنامه پیام ما را در اینباره میخوانید.
تورم و کاهش قدرت خرید، بازنشستگان را به سمت فروشگاههایی سوق داده است که با صندوقهای بازنشستگی قرارداد دارند و کالاهای ضروری را بهصورت اعتباری یا اقساطی عرضه میکنند. اما اعتبار تخصیصیافته لزوماً به معنای توان خرید بیشتر نیست؛ چهبسا تعهدی بلندمدت و فراتر از درآمد واقعی مستمریبگیر ایجاد کند.
در برخی از این طرحها، سود وام برای فروشگاههای دولتی یک تا دو درصد و برای فروشگاههای خصوصی سه تا پنج درصد در ماه است. افزون بر این، قیمت کالاها نیز گاه بهمراتب بالاتر از فروشگاههای دیگر تعیین میشود. خبرنگار «پیام ما» در نمونهای، اقساط کالایی به ارزش ۱۱۲ میلیون تومان را برای بازپرداخت ۱۸ماهه بررسی کرده است: ماهانه حدود ۱۱ میلیون و ۶۰۰ هزار تومان از حقوق بازنشسته کسر میشود و مجموع پرداخت به حدود ۲۰۹ میلیون تومان میرسد.
یکی از بازنشستگان با دریافتی ماهانه ۳۰ میلیون تومان میگوید حتی از تأمین هزینههای روزمره و اجاره خانه ناتوان است و خرید یک لپتاپ دستدوم برای فرزندش نیز از توان او خارج شده است. در چنین شرایطی، کسر خودکار اقساط از حقوق، امکان مدیریت هزینههای پیشبینینشده را هم از او میگیرد.
حتی در طرحهایی که سود اعلامشده صفر یا یک درصد است، قیمت بالاتر کالا و محدود بودن انتخابها میتواند خرید را بهصرفه نکند. یک مقام آگاه در صندوق بازنشستگی کشوری به «پیام ما» گفته است این صندوق ۱۴ طرح رفاهی، وام و فروش اقساطی دارد؛ اما در برخی فروشگاههای طرف قرارداد، کالاها دستکم ۲۰ تا ۳۰ میلیون تومان گرانتر از بازار عرضه میشوند.
بخش دیگری از گزارش به شرکتهای واسطهای میپردازد که میان صندوقها، بانکها و فروشگاهها قرار گرفتهاند. علی دهقانکیا، رئیس کانون کارگران بازنشسته تأمین اجتماعی تهران، مدعی است برخی از این شرکتها به مدیران فعلی یا سابق سازمان تأمین اجتماعی مرتبطاند؛ ادعایی که به گفته او با ارائه اسناد به مسئولان سازمان پیگیری شده، اما معاونت حقوقی سازمان آن را رد کرده است. او همچنین از فعالیت شرکتهایی مانند مهرگستر و وایت و دریافت سهم ماهانه از خرید بازنشستگان انتقاد میکند.
علیرضا حیدری، نایبرئیس اتحادیه پیشکسوتان جامعه کارگری، نیز سازوکار این طرحها را چنین توضیح میدهد: شرکت واسطه با بانک قرارداد میبندد، فهرست خریدها را در اختیار بانک میگذارد و بانک اقساط را مستقیماً از مستمری بازنشستگان کسر میکند. این شرکتها به دلیل حجم بالای خرید و فاصله زمانی میان دریافت پول از بانک و پرداخت آن به فروشندگان، امکان کسب سود از منابع مالی در اختیارشان را دارند.
به این ترتیب، طرحهایی که با هدف حمایت از بازنشستگان شکل گرفتهاند، ممکن است با هدایت تقاضا به سمت فروشندگان و تولیدکنندگان مشخص، رقابت را محدود و انتخاب مصرفکننده را کمتر کنند. بنگاههای خارج از این شبکه نیز از دسترسی به این بازار محروم میمانند؛ وضعیتی که میتواند به تثبیت قیمتهای بالاتر و افت کیفیت کالاها بینجامد.
در تازهترین شکل این اعتباردهی، بازنشسته میتواند از روز بیستم ماه، بخشی از حقوق ماه بعد خود را برای خرید از فروشگاههای طرف قرارداد هزینه کند؛ به بیان دیگر، مستمری آینده را پیشخور کند. گزارش تأکید میکند که چنین تسهیلاتی جای افزایش واقعی درآمد را نمیگیرد. وقتی سبد معیشت کارگری حدود ۱۰۰ میلیون تومان برآورد میشود و دریافتی بسیاری از بازنشستگان فاصله زیادی با آن دارد، راهحل پایدار نه بدهکار کردن مستمریبگیران، بلکه ترمیم حقوق و بازگرداندن قدرت خرید آنهاست.