بایگانی آرزوی خانهدار شدن
تا زمانی که مسکن بهعنوان پناهگاهی برای حفظ ارزش پول در برابر تورم شناخته شود و نه یک نیاز مصرفی، سایهی سوداگری بر سر جامعه باقی خواهد ماند. جلوگیری از رانده شدن بیشتر افراد به حاشیهی شهرها، نیازمند ارادهای ملی برای بازگرداندن مسکن به دایرهی توان مالی خانوارهاست
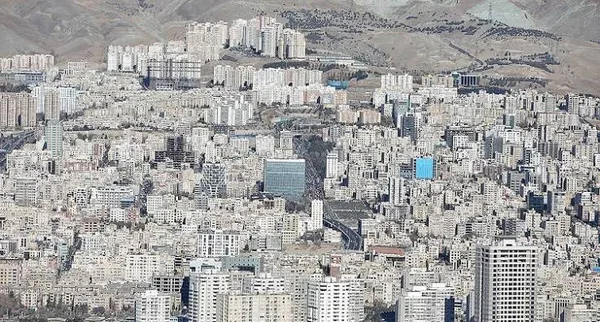

برآیند تحلیلهای کارشناسی در فضای اقتصادی کشور نشان میدهد که محور اصلی بحران مسکن در ایران، نه صرفاً یک کمبود فیزیکی ساده در تعداد واحدهای مسکونی، بلکه شکاف میان قیمت تمامشده مسکن و قدرت خرید واقعی خانوارها است. این وضعیت که از آن تحت عنوان فقدان «مسکن قابل استطاعت» یاد میشود، بازار را به سمتی برده است که حتی در صورت وجود واحدهای خالی، بخش بزرگی از جامعه توان ورود به بازار خرید یا حتی اجاره را ندارند. جهش بیسابقه قیمتهای پیشنهادی در بازار خرید و فشار سنگین اجارهبها در کلانشهرها، بهویژه در پایتخت که بخش عمدهی درآمد مستأجران را به خود اختصاص داده، موجب رکود عمیق معاملات مصرفی و خروج اجباری خانهاولیها از بازار رسمی شده است. در کنار این وضعیت، ناکارآمدی نظام تأمین مالی و عقبماندگی مستمر تسهیلات بانکی از نرخ واقعی مسکن، عملاً نقش وام را در خانهدار شدن متقاضیان به حداقل رسانده و افزایش هزینههای ساخت در کنار نااطمینانیهای اقتصادی، ریسک سرمایهگذاری و عرضه آینده را تشدید کرده است. پیامد اجتماعی این فشار اقتصادی نیز در گسترش فقر سکونتی و حاشیهنشینی دیده میشود که ریشه در تورم و توزیع نامتوازن امکانات در پهنه سرزمین دارد.
شکاف قیمت و درآمد
گزارشهای میدانی از بازار مسکن تهران حکایت از اعداد و ارقامی دارد که با واقعیتهای درآمدی مزدبگیران فاصله گرفته است. بنا به روایت فرارو، قیمت پیشنهادی آپارتمانهای میانمتراژ نوساز تا ۱۰ سال ساخت در مناطق شرقی تهران یعنی مناطق ۳، ۸ و ۱۴ به حدود ۳۲۰ میلیون تومان به ازای هر مترمربع رسیده است. این در حالی است که به گزارش ایسنا، شاخص میانگین قیمت اعلامی آپارتمان در کل پایتخت نیز با رشد تقریبی ۷.۶ درصدی در یک ماه، به نزدیک ۲۶۸ میلیون تومان در آبان ماه رسیده است. مقایسه این ارقام با سال گذشته نشاندهنده افزایش نزدیک به ۱۴۸ درصدی در شاخص آگهیهاست.
حبیباله طاهرخانی، معاون مسکن و ساختمان وزیر راه و شهرسازی، در توضیح این ناترازی معتقد است: «موجودی مسکن کشور از نظر تعداد با خانوارها دچار ناترازی نیست، بلکه مسئلهی اصلی بازار مسکن، کمبود واحدهای متناسب با توان اقتصادی خانوارهاست و در بخش مسکن قابل استطاعت این کمبود مشاهده میشود.» او با اشاره به اینکه در بسیاری از کشورها تسهیلات تا ۸۰ درصد قیمت مسکن را پوشش میدهد، تأکید میکند که در ایران این پوشش به ۱۰ تا ۱۵ درصد کاهش یافته است. این یعنی خانوار ایرانی برای خرید مسکن باید بخش عمدهی هزینه را از محل پسانداز شخصی تأمین کند که با توجه به تورم عمومی، عملاً غیرممکن شده است.
داود بیگینژاد، نایبرئیس اول اتحادیه مشاوران املاک تهران، با اشاره به کاهش شدید قراردادها میگوید: «معاملات این بخش بهشدت کاهش یافته و حتی در بازار اجاره نیز افزایش قیمتها موجب شده برخی مستأجران ناچار به تغییر منطقه سکونت خود شوند.» او با طرح این پرسش که آیا رکود ناشی از نبود فروشنده است یا افت توان خرید؟ تأکید دارد که افزایش قیمتها هیچ تناسبی با رشد قدرت مالی خریداران نداشته است. از سوی دیگر سازندگان نیز به دلیل افزایش هزینههای تولید و نااطمینانی از آینده، پس از فروش چند واحد برای تأمین نقدینگی، از عرضهی مابقی واحدها خودداری میکنند که این خود به محدودیت عرضه دامن میزند.
ناکارآمدی نظام تأمین مالی و بحران تسهیلات
یکی از ستونهای اصلی خانهدار شدن در تمام دنیا، نظام بانکی و تسهیلات بلندمدت است اما در ایران، این ستون عملاً تخریب شده است. سقف تسهیلات مسکن اگرچه به ۸۵۰ میلیون تومان افزایش یافته، اما در برابر آپارتمانهای چند میلیارد تومانی، این رقم بیشتر به یک شوخی شبیه است. عباس صوفی، عضو کمیسیون عمران مجلس، با مقایسه شرایط فعلی و سالهای گذشته میگوید: «در مقطعی تسهیلات ۳۵۰ میلیون تومانی در شرایطی پرداخت میشد که قیمت هر مترمربع آپارتمان حدود ۲.۵ میلیون تومان بود و وام میتوانست بخش بزرگی از هزینه را پوشش دهد، اما امروز تسهیلات بانکی دیگر سهم تعیینکنندهای در تأمین هزینه خرید ندارد.»
او ادامه میدهد: «فرض کنیم شخصی در تهران قصد دارد یک آپارتمان پنجاه متری بخرد که قیمت هر متر آن ۲۵۰ میلیون تومان است؛ یعنی از میانگین هم پایینتر در نظر گرفتیم، با این حال باید ۱۲.۵ میلیارد تومان پول داشته باشد و مبلغ تسهیلاتی کمکهزینهی مسکن با فرض دریافت ۸۵۰ میلیون تومان تنها ۶.۸ درصد از هزینهی خرید یک خانه ۱۲.۵ میلیارد تومانی را پوشش میدهد. این عدد همان شکاف عمیقی است؛ یعنی درحالیکه در استانداردهای جهانی وام باید حدود ۸۰ درصد قیمت ملک را پوشش دهد، در بازار فعلی تهران برای یک واحد میانقیمت، این پوشش حتی به ۷ درصد هم نمیرسد. این یعنی خریدار باید ۹۳.۲ درصد باقیمانده را به صورت نقد تأمین کند.
علاوه بر کاهش ارزش واقعی وام، عدم تمکین بانکها به وظایف قانونی خود نیز بحران را تشدید کرده است. صوفی با انتقاد از عملکرد شبکهی بانکی اظهار میکند: «در بررسیهای برخط مشخص شد بانکها به تعهدات قانونی خود در زمینه پرداخت تسهیلات مسکن عمل نکردهاند و به همین دلیل، بانکهای متخلف به دستگاه قضایی معرفی شدند.» طبق گزارش دیوان محاسبات، بانکها تا دی ماه ۱۴۰۴، بیش از ۱۶۰۰ همت از تعهدات خود را اجرا نکردهاند. مجید گودرزی، کارشناس مسکن، در اینباره معتقد است: «چنانچه تسهیلات پیشبینیشده به متقاضیان واقعی نرسد، نمیتوان انتظار داشت سیاستهای اعتباری تأثیر تعیینکنندهای بر وضعیت بازار مسکن بگذارند.»
در کنار این، هزینههای ساخت نیز به شدت افزایش یافته است. شاخص قیمت نهادههای ساختمانهای مسکونی تهران در بهار ۱۴۰۵ نسبت به بهار سال قبل ۱۰۶.۸ درصد افزایش داشته است. این یعنی سازنده با تورم بالای ۱۰۰ درصد در مصالح و دستمزد روبهروست، درحالیکه خریدار با کاهش قدرت خرید مواجه است. این موضوع منجر به خروج سرمایهگذاران از بخش تولید مسکن شده است.
فقر سکونتی و حاشیهنشینی
پیامد مستقیم خروج مسکن از استطاعت مالی، رانده شدن اقشار وسیعی از جامعه به سمت سکونتگاههای غیررسمی و حاشیه شهرهاست. علیرضا زاکانی، شهردار تهران، میگوید: «حدود ۵۱ درصد جمعیت تهران اجارهنشین هستند و بهطور متوسط حدود ۶۷ درصد درآمد این خانوارها صرف اجاره مسکن میشود.» او هشدار میدهد که گران شدن زندگی در پایتخت منجر به خروج جمعیت نشده، بلکه باعث انتقال مردم به حاشیهی تهران و گسترش سکونتگاههای پیرامونی شده است؛ بهطوریکه رشد جمعیت در شهرستانهای پیرامونی تهران در دورههایی تا ۲۰۰ درصد گزارش شده است. در خصوص ابعاد حاشیهنشینی، اختلاف آماری فاحشی میان نهادهای داخلی و بینالمللی وجود دارد. درحالیکه آمار رسمی داخلی از حدود ۷ میلیون نفر حاشیهنشین حکایت دارند، گزارش منتسب به برنامهی اسکان بشر سازمان ملل (هبیتات) در سال ۲۰۲۴، این جمعیت را نزدیک به ۳۰ میلیون نفر برآورد کرده است.
بیتالله ستاریان، کارشناس بازار مسکن، دربارهی این تفاوت میگوید: «این اختلاف ناشی از تفاوت در روشهای اندازهگیری و شاخصهای کیفیت سکونت است. اگر استاندارد زیستی و دسترسی به خدمات پایه را ملاک قرار دهیم، ارقام تغییر میکنند.» او حاشیهنشینی را «آثار بیماری» میداند و نه خود بیماری؛ بیماریای که ریشه در ضعف اقتصاد روستاها و شهرهای کوچک دارد. مجید گودرزی، کارشناس حوزه مسکن نیز این وضعیت را «فقر تحمیلی» مینامد و تأکید میکند: «حاشیهنشینی صرفاً یک مسئلهی کالبدی نیست، بلکه بازتابی از نابرابری اقتصادی است. وقتی هزینهی مسکن بخش بزرگی از درآمد را میبلعد، امکان برخورداری از سایر نیازهای اساسی نیز محدود میشود.» او مهاجرت ناشی از محرومیت اقتصادی در روستاها را عامل دیگری میداند که به دلیل تمرکز امکانات در کلانشهرها، افراد را به حاشیهی شهرهای بزرگ میکشاند.
چه راهکارهایی ارائه شده است؟
در برابر این بحران چندوجهی، کارشناسان بر ضرورت تغییر بنیادین در نگاه دولت تأکید دارند. بابک نگاهداری، رئیس مرکز پژوهشهای مجلس، معتقد است وظیفهی دولت چیزی غیر از «ظاهر شدن در نقش سازنده» است. او میگوید: «دولت باید به جای معرفی خود بهعنوان سازنده، با فعالسازی زمینهای بلااستفاده، تأمین زیرساختها و حمایت مالی از گروههای هدف، زمینهی حل مشکلات را فراهم کند.» او تأکید دارد که مسکن نباید صرفاً بر اساس تعداد واحدهای ساختهشده ارزیابی شود، بلکه تناسب آن با محل اشتغال، مدارس و حملونقل عمومی اهمیت حیاتی دارد. شهردار تهران نیز با اشاره به ظرفیت ۹۰۰ هزار هکتاری زمینهای در اختیار سازمان ملی زمین و مسکن، پیشنهاد میدهد که الحاق سالانه پنج درصد از این اراضی به محدوده شهرها میتواند فشار بازار را کاهش داده و منابع مالی کلانی برای دولت ایجاد کند. زاکانی بر این باور است که این توسعه باید با ملاحظات زیستمحیطی و ساخت ساختمانهای سبز همراه باشد تا منجر به بحران انرژی نشود.
در طرف دیگر ماجرا دولت چهاردهم است که تکمیل پروژههای نیمهتمام را در اولویت قرار داده است. حبیباله طاهرخانی از برنامهریزی برای تحویل ۱۳۰ هزار واحد مسکن حمایتی تا پایان سال ۱۴۰۵ خبر داده و میگوید برای دهکهای پایین، تسهیلات قرضالحسنه ۴۰۰ میلیون تومانی و کمکهای صندوق ملی مسکن در نظر گرفته شده است. با این حال، کارشناسان هشدار میدهند که بدون اصلاح نظام بانکی و مهار تورم، این اقدامات تنها تسکینی موقت خواهند بود.
کلام پایانی
بازار مسکن ایران در یک «تلهی رکود تورمی» گرفتار شده است. از یکسو، هزینههای ساخت و قیمت زمین تحت تأثیر تورم فزاینده و انتظارات تورمی به شدت افزایش یافته است. از سوی دیگر، قدرت خرید خانوار به دلیل عقبماندگی درآمدها از تورم، به حداقل رسیده است. در این میان، تسهیلات بانکی که باید پل ارتباطی میان این دو باشد، به دلیل ناکارآمدی نظام تأمین مالی، عملاً از کار افتاده است. راهکار خروج از این وضعیت، فراتر از ساختوساز صرف است. سیاستگذاری مسکن باید از تمرکز بر «تعداد واحد» به سمت «استطاعتپذیری» حرکت کند اما اینکه توانایی یا اراده لازم برای این کار وجود داشته باشد همچنان مبهم است.
با این حال، این امر مستلزم توزیع متوازن امکانات در پهنهی سرزمینی برای کاهش فشار بر کلانشهرها، الزام بانکها به پرداخت تسهیلات واقعی و بلندمدت و تمرکز دولت بر تأمین زمین و زیرساخت به جای دخالت مستقیم در ساخت است. تا زمانی که مسکن به عنوان پناهگاهی برای حفظ ارزش پول در برابر تورم شناخته شود و نه یک نیاز مصرفی، سایهی سنگین سوداگری و فقر سکونتی بر سر جامعه باقی خواهد ماند. جلوگیری از رانده شدن بیشتر افراد به حاشیهی شهرها، نیازمند ارادهای ملی برای بازگرداندن مسکن به دایرهی توان مالی خانوارهاست.