زنان خانهدار از بیمهشان استفاده نمیکنند
بیمهی زنان خانهدار از سال ۱۳۸۷ و با بخشنامهی سازمان تأمین اجتماعی آغاز شد اما ساختار این بیمه به گونهای است که بخش عمدهی حق بیمه بر عهدهی خودِ متقاضی قرار میگیرد و همین موضوع، تمایل افراد به استفاده از آن را کم میکند

بیمه زنان خانه دار از آذر ماه سال 1387 آغاز شد. در این تاریخ هیات مدیرهی سازمان تامین اجتماعی این نوع بیمه را در ذیل «بیمهی صاحبان حرف و مشاغل آزاد» تصویب کرد و مصوبه مربوطه به تمامی واحدهای اجرایی این سازمان ابلاغ شد. این نوع بیمه بر اساس خوداظهاری است و متقاضی می تواند راساً درخواست انعقاد قرارداد دهد و با پرداخت حق بیمهی مقرر از خدمات تامین اجتماعی برخوردار شود.
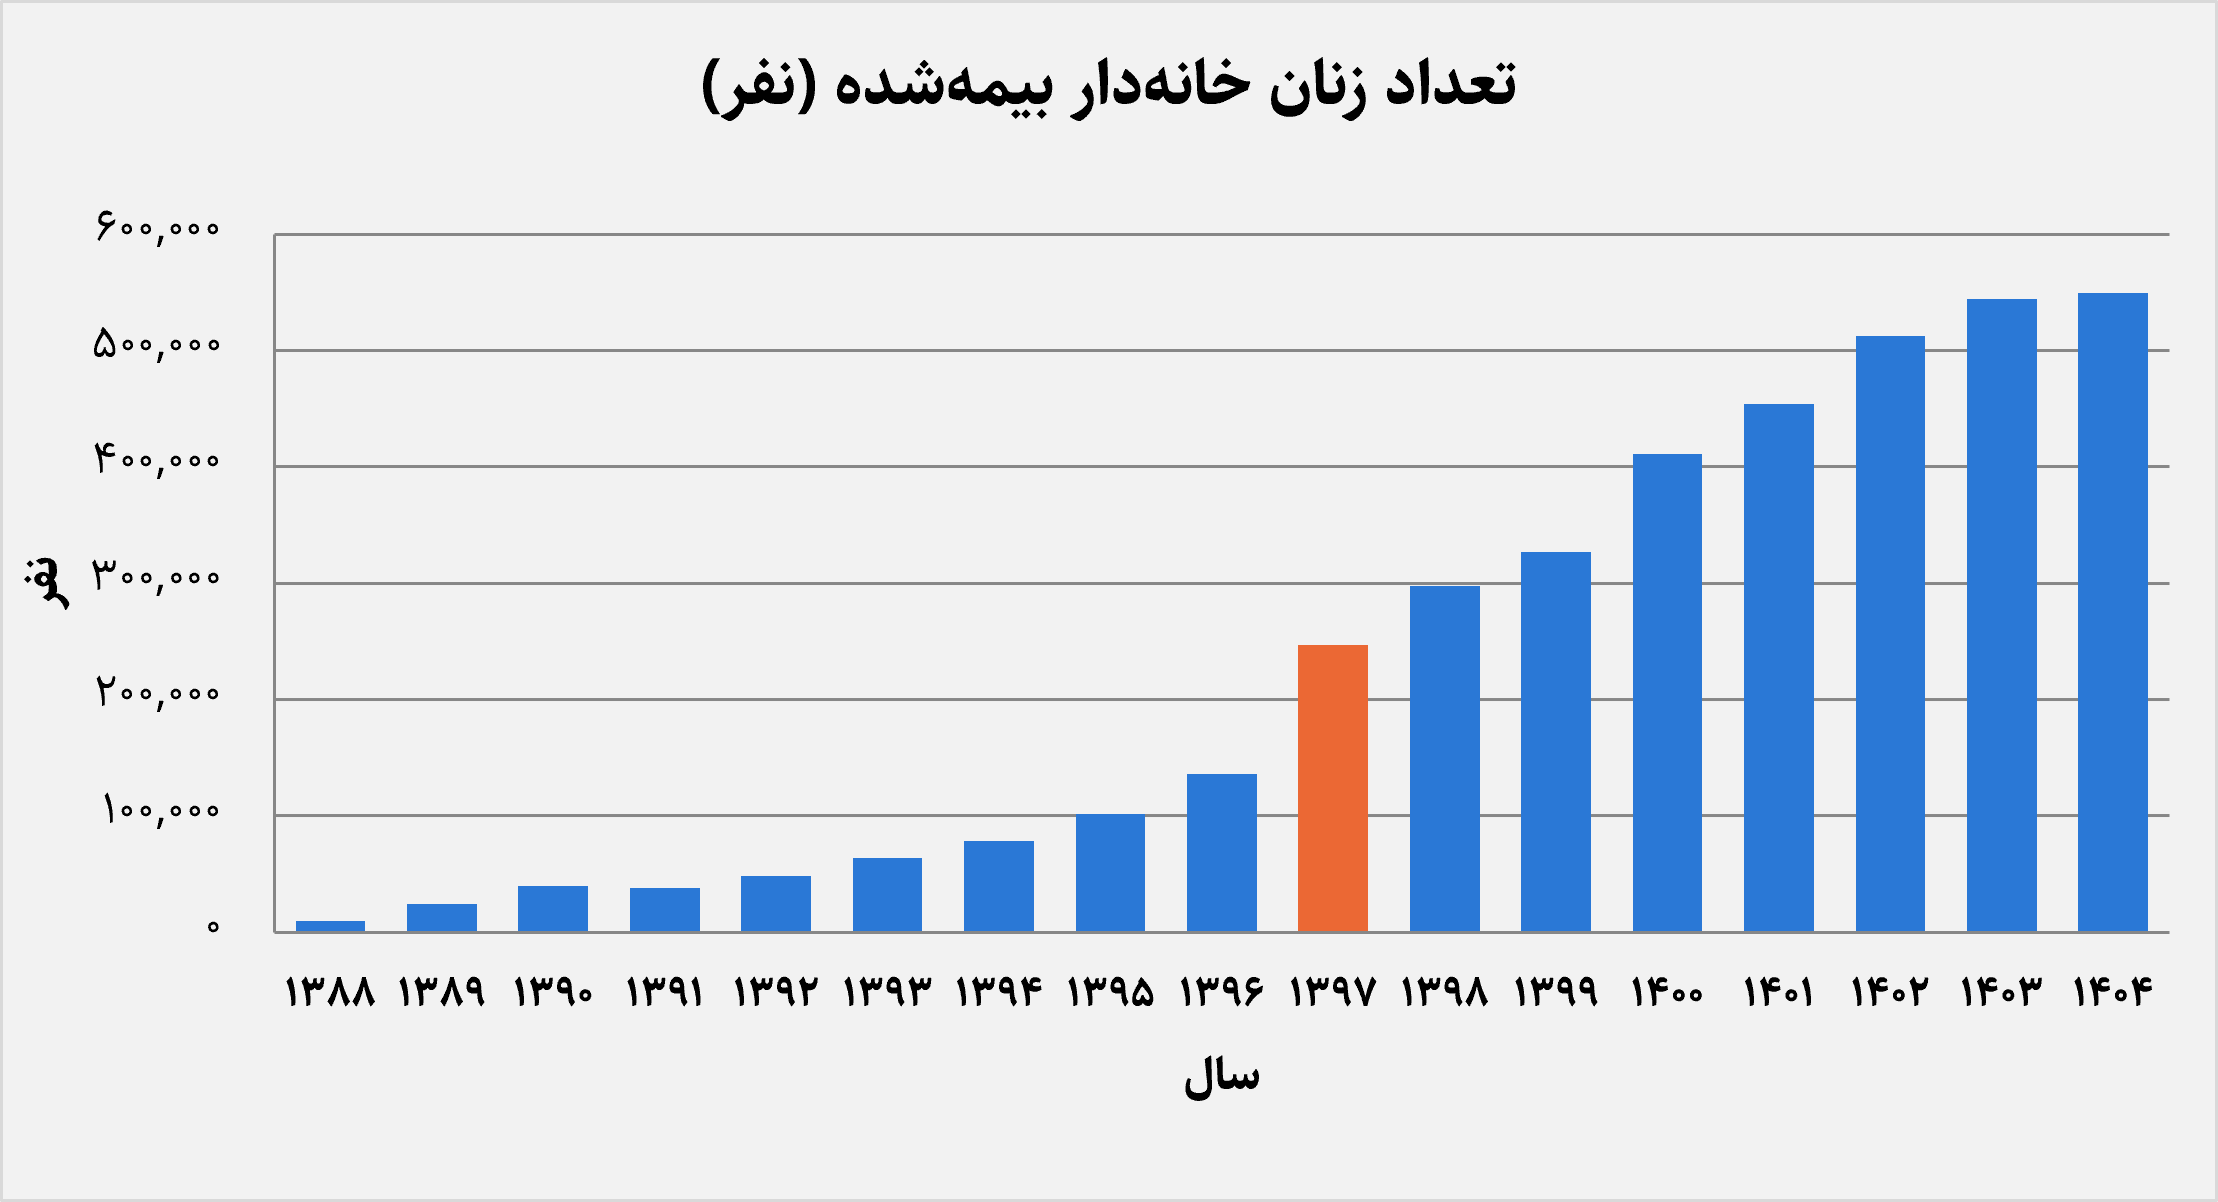
طبق دادههای سالنامههای آماری سازمان تأمین اجتماعی تعداد زنان خانهدار بیمهشده در سازمان تأمین اجتماعی از ۹٬۳۵۶ نفر در سال ۱۳۸۸ به ۵۴۹٬۴۷۴ نفر در سال ۱۴۰۴ رسیده است. در نگاه اول، این افزایش میتواند نشانهای از استقبال بیشتر زنان از این نوع بیمه باشد. با این حال، افزایش تعداد بیمهشدگان به تنهایی نشاندهندهی گسترش پوشش بیمهای نیست. برای بررسی دقیق این موضوع، باید در کنار روند تعداد بیمهشدگان، به اندازه جمعیت هدف، شرایط بیمه و موانع احتمالی استفاده از آن نیز توجه کرد.
تعداد بیمهشدگان زن خانهدار در بازه مورد بررسی یعنی از سال 1388 تا سال 1404، افزایشی بوده اما سرعت رشد در همهی سالها یکسان نبوده است. در سال ۱۳۸۸ تعداد بیمهشدگان ۹٬۳۵۶ نفر بود و این رقم در سال ۱۳۹۶ به ۱۳۶٬۲۸۶ نفر رسید. در این دوره، با وجود رشد کلی، تعداد بیمهشدگان در سال ۱۳۹۱ نسبت به سال قبل حدود سه درصد کاهش یافت. یکی از مهمترین تغییرات در سال ۱۳۹۷ رخ داده است یعنی تعداد بیمهشدگان از ۱۳۶٬۲۸۶ نفر در سال ۱۳۹۶ به ۲۴۷٬۰۱۱ نفر رسید که حدود ۸۱ درصد افزایش داشت. این روند در سالهای بعد نیز ادامه پیدا کرد و تعداد بیمهشدگان در سال ۱۴۰۰ به ۴۱۱٬۰۱۰ نفر و در سال ۱۴۰۲ به ۵۱۲٬۴۸۹ نفر رسید. با این حال، در سالهای اخیر سرعت رشد کاهش یافته است. تعداد بیمهشدگان در سال ۱۴۰۳ به ۵۴۴٬۴۵۶ نفر و در سال ۱۴۰۴ به ۵۴۹٬۴۷۴ نفر رسید. بنابراین، رشد سالانه که در سال ۱۴۰۳ حدود ۶٫۲ درصد بود، در سال ۱۴۰۴ به کمتر از یک درصد کاهش یافت.
این آمار در مقایسه با جمعیت زنان خانهدار، کسر بسیار کوچکی را در بر میگیرد. بر اساس گزارش مرکز پژوهشهای مجلس، جمعیت زنان خانهدار در سرشماری سال ۱۳۹۵ حدود ۲۰٫۴ میلیون نفر بود که ۱۵٫۵ میلیون نفر از آنان در سن ۲۰ تا ۵۴ سال قرار داشتند. در مقابل، تعداد بیمهشدگان زن خانهدار در پایان سال ۱۴۰۴ حدود ۵۴۹ هزار نفر بود. این فاصله بهخوبی نشان میدهد که پوشش بیمهای این گروه هنوز بسیار محدود است و افزایش تعداد بیمهشدگان به تنهایی برای نتیجهگیری دربارهی گستردگی پوشش کافی نیست.
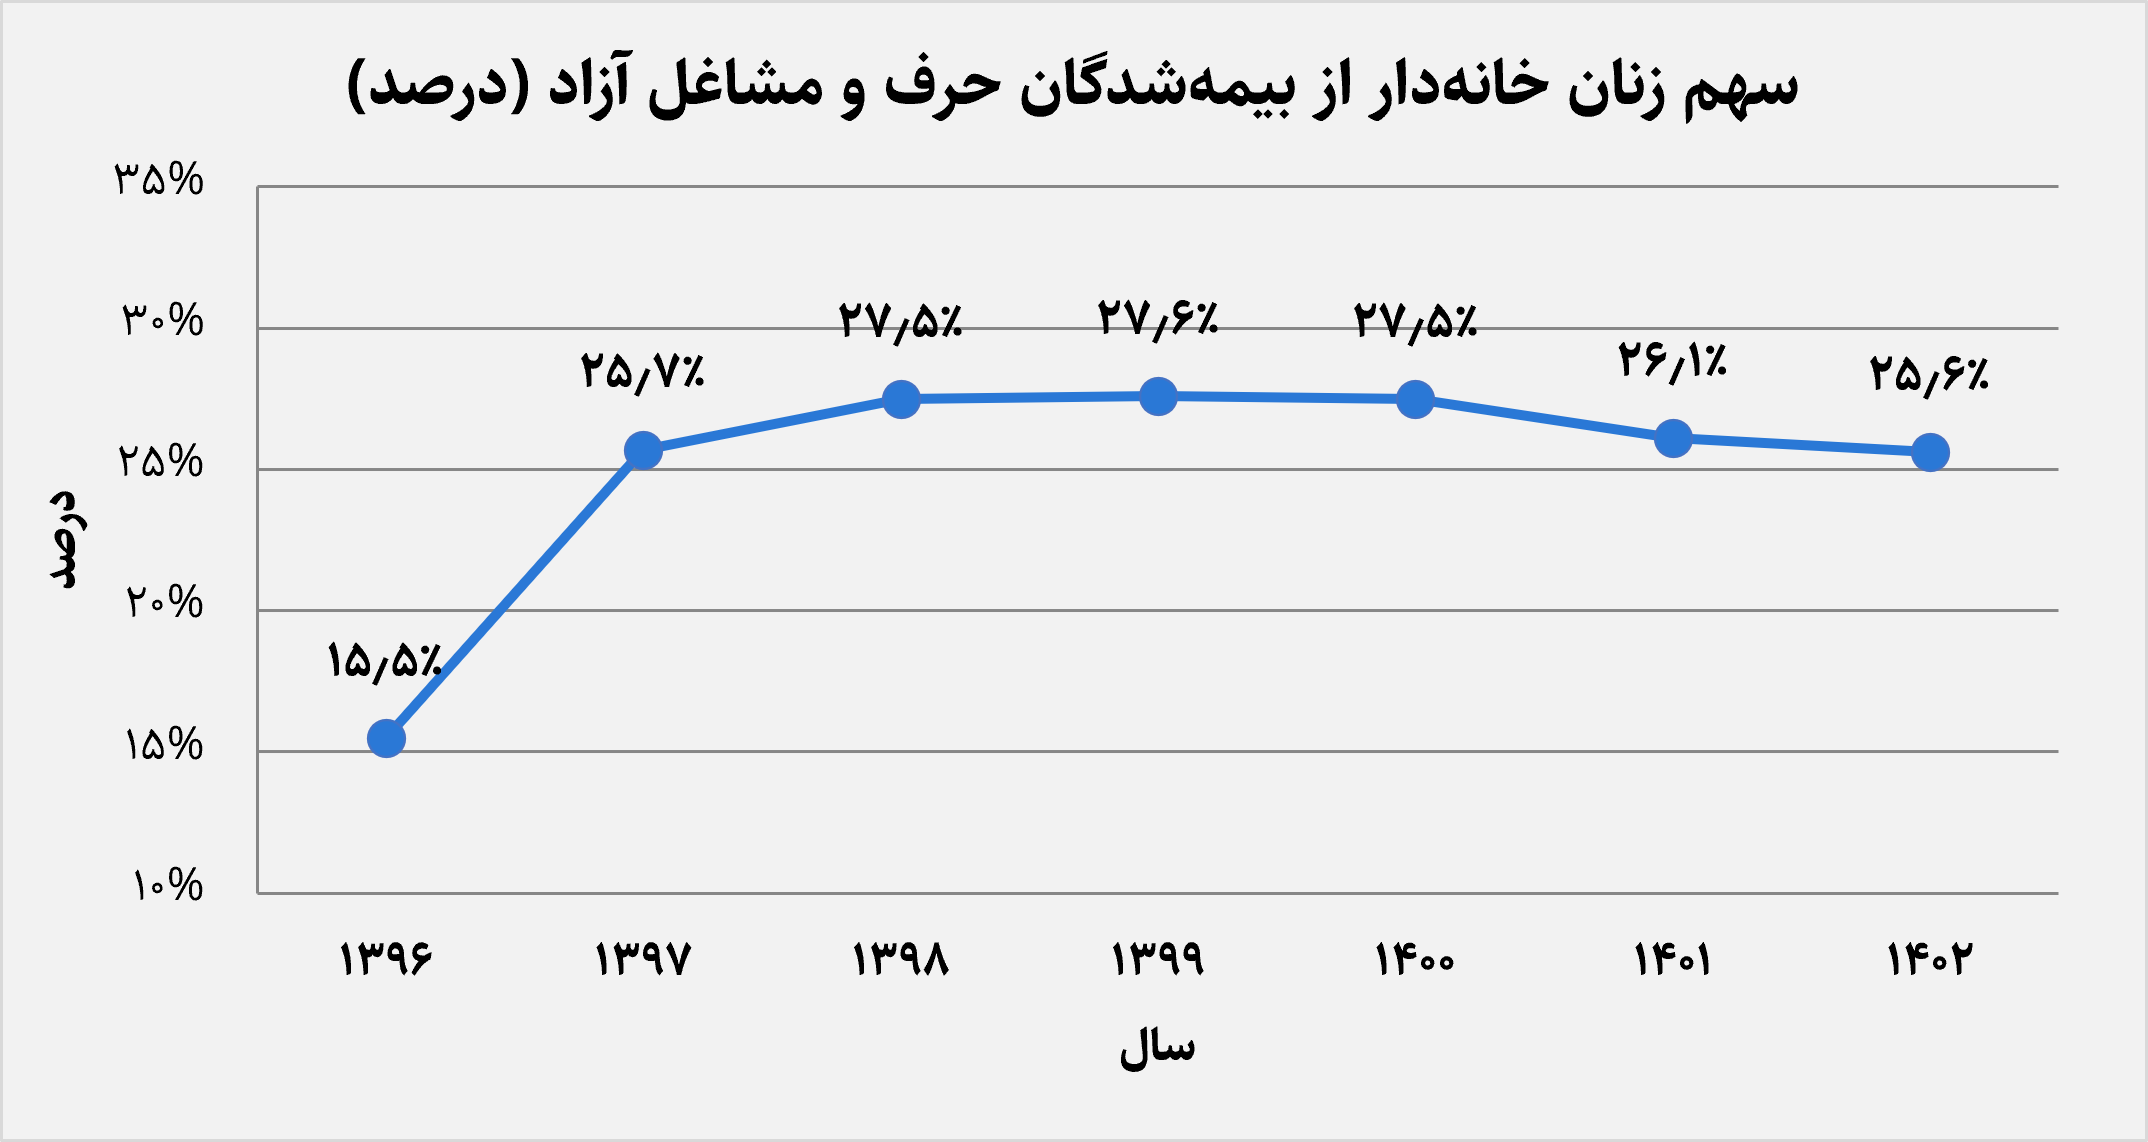
سهم زنان خانهدار از کل بیمهشدگان صاحبان حِرَف و مشاغل آزاد نیز تصویر دیگری از از وضعیت نمایش میدهد. این سهم از 15٫۵ درصد در سال ۱۳۹۶ به ۲۵٫۷ درصد در سال ۱۳۹۷ رسید و پس از آن در سال ۱۳۹۹ به ۲۷٫۶ درصد افزایش یافت. سپس روندی نزولی اما آرام را طی کرد و در سال ۱۴۰۲ به ۲۵٫۶ درصد رسید. این تغییرات نشان میدهد که رشد تعداد بیمهشدگان زنان خانهدار، همزمان با رشد سایر گروهها در این مجموعه رخ داده و سهم آنها در سالهای اخیر تقریباً ثابت مانده است.
همانگونه که عنوان شد، به لحاظ تاریخی توجه دولت به بیمه زنان خانهدار از سال ۱۳۸۷ و با بخشنامهی سازمان تأمین اجتماعی آغاز شد و این قشر در گروه بیمهشدگان «صاحبان حرف و مشاغل آزاد» قرار گرفتند. این بیمه با سه نرخ ۱۲، ۱۴ و ۱۸ درصد ارائه میشود که نوع تعهدات آن مانند بازنشستگی، فوت و ازکارافتادگی بر اساس نرخ انتخابی متفاوت است. با این حال، ساختار این بیمه به گونهای است که بخش عمده حق بیمه بر عهدهی خودِ متقاضی قرار میگیرد و همین موضوع، تمایل افراد به استفاده از آن را کم میکند. بررسیهای میدانی مرکز پژوهشهای مجلس در سال ۱۳۹۱ نیز این ادعا را تایید میکند؛ درحالیکه 74 درصد پاسخگویان تمایل زیادی به استفاده از این بیمه داشتند، 64 درصد آنان توانایی مالی خود برای پرداخت حق بیمه را کم یا بسیار کم ارزیابی کردند و 92 درصد نیز آگاهی اندکی از مقررات آن داشتند. بنابراین، اگرچه سیاستهای حمایتی از سال ۱۳۸۷ آغاز شده، اما ساختار مالی این بیمه و کمبود آگاهی، همچنان بهعنوان موانع اصلی پیش روی گسترش پوشش بیمهای باقی ماندهاند.
سخن کوتاه این که دادههای سازمان تأمین اجتماعی نشان میدهد که تعداد بیمهشدگان از سال ۱۳۸۸ تا ۱۴۰۴ رشد چشمگیری داشته است؛ اما این افزایش به تنهایی ثابت نمیکند که اقبال عمومی به همین نسبت بیشتر شده است. در واقع، کندیِ رشد سالهای اخیر یعنی عواملی فراتر از تمایل فردی مانع گسترش پوشش بیمهای شدهاند. مهمترین این عوامل، ناتوانی مالی در پرداخت حق بیمه است. همچنین اکثر متقاضیان آگاهی کافی از شرایط و مقررات این نوع بیمه ندارند. بنابراین، برای گسترش واقعی پوشش بیمهای، سیاستگذاران باید علاوه بر تسهیل شرایط پرداخت، به اطلاعرسانی درباره مزایای این بیمه نیز توجه جدی داشته باشند.
مأخذ:
1- سازمان تأمین اجتماعی. سالنامههای آماری سازمان تأمین اجتماعی، سالهای ۱۳۸۸ تا ۱۴۰۴ به نشانی:
https://www.tamin.ir/News/Item/101014?catid=223
2- مرکز پژوهشهای مجلس شورای اسلامی. (۱۴۰۱). وضعیت موجود، ابعاد و چالشهای بیمه زنان خانهدار به نشانی:
https://rc.majlis.ir/fa/report/show/1743066