برونسپاری آلودگی
بخش زیادی از انتشار کربن در کشورهای در حال توسعه حاصل کار سرمایهگذاران خارجی است که ادعا میکنند انتشار کربن را در کشورهای خود کاهش دادهاند
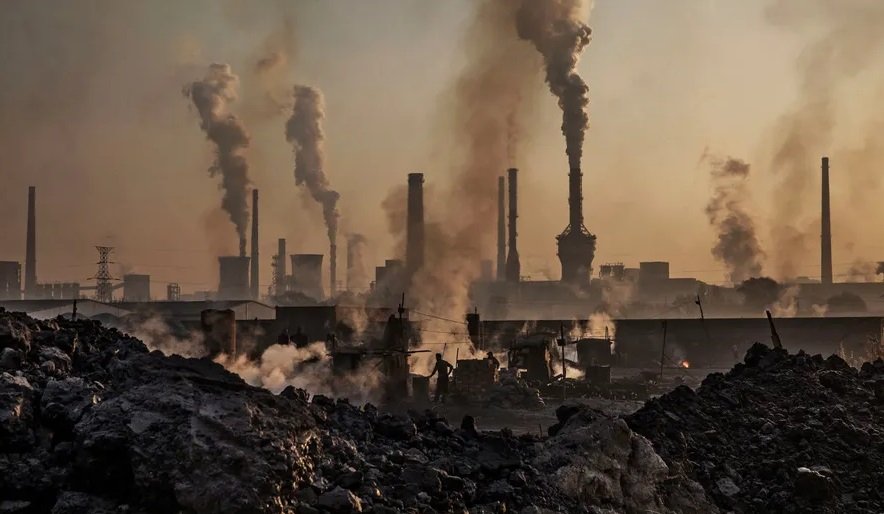

تناقض اساسی در گذار سبز این است که دولتها همزمان با تشویق انرژیهای تجدیدپذیر، با اعطای یارانهها و مشوقهای دیگری نیز از سوختهای فسیلی حمایت میکنند. علاوه بر این کشورها ممکن است در قلمروی خود به کاهش انتشار کربن متعهد باشند، اما سرمایهگذاران و شرکتهای مستقر در آنها همچنان مالک داراییهای آلاینده در کشورهای دیگر باشند. به این ترتیب، حمایت از گذار سبز میتواند در کنار تداوم سرمایهگذاری در فعالیتهای پرکربن قرار گیرد، بیآن که تمام مسئولیت ناشی از این فعالیتها در حسابهای انتشار ملی دیده شود. این وضعیت نشان میدهد که برای ارزیابی مسئولیت اقلیمی، دیدن محل انتشار کربن بهتنهایی کافی نیست و باید مالکیت داراییهای مولد انتشار و سهم مالکان از منافع اقتصادی آنها را نیز در نظر گرفت.
در سال ۲۰۲۵، جریان سرمایهی جهانی به سمت پروژههای سوخت فسیلی همچنان در حدود ۱٫۱ تریلیون دلار است. در همان حال، این عدد برای انرژی پاک که دربرگیرندهی انرژیهای تجدیدپذیر، شبکههای برق، ذخیرهسازی و فناوریهای کمانتشار است، حدود ۲٫۲ تریلیون دلار است؛ یعنی تقریبا دو برابر سوختهای فسیلی. سیاستهای تشویقی دولتها این روندها را تقویت کرده است. ازطرفی دیگر دولتها در واکنش به افزایشهای قیمت انرژی، یارانهی مصرفکنندگان سوختهای فسیلی را بین سالهای ۲۰۲۰ و ۲۰۲۲ سه برابر کردهاند. در واقع دولتها درحال تضعیف سیاستهای خود با دو کار متناقض هستند. پیامدهای زیستمحیطی این یارانه سوخت بسیار سنگین است. پروژههای سوخت فسیلی اکوسیستمها را نابود میکنند، آب و هوا را آلوده میکنند و غیره (شامون و همکاران [1]، 2022). مهمتر این که آنها انتشار آلایندهها در آینده را تثبیت میکنند. یعنی بیشتر تأسیسات بهگونهای طراحی شدهاند که بیست تا چهل سال فعالیت کنند و بدین ترتیب، گذار به انرژی پاک را به تعویق میاندازند.
نمودار زیر مقیاس این چالش را به تصویر میکشد. انتشار کربن بالقوه ذخایر سوخت فسیلی که هماکنون در دست توسعه یا اکتشاف هستند، به تنهایی برای به اتمام رساندن بودجه کربنی [2] محدودکننده گرمایش تا ۱٫۷ درجه سلسیوس کافی است. این انتشارها بر انتشارهای میادین استخراج موجود نیز افزوده خواهد شد. نتیجه این است که پروژههای سوخت فسیلی همچنان از نظر مالی جذاب هستند. همانطور که آژانس بینالمللی انرژی [3] (۲۰۲۵) اشاره میکند، سرمایهگذاری در پروژههای جدید نفت، گاز و زغالسنگ همچنان رو به افزایش است که ناشی از بازده کوتاهمدت است و هزینههای بلندمدت سیارهای را تحتالشعاع قرار میدهد.
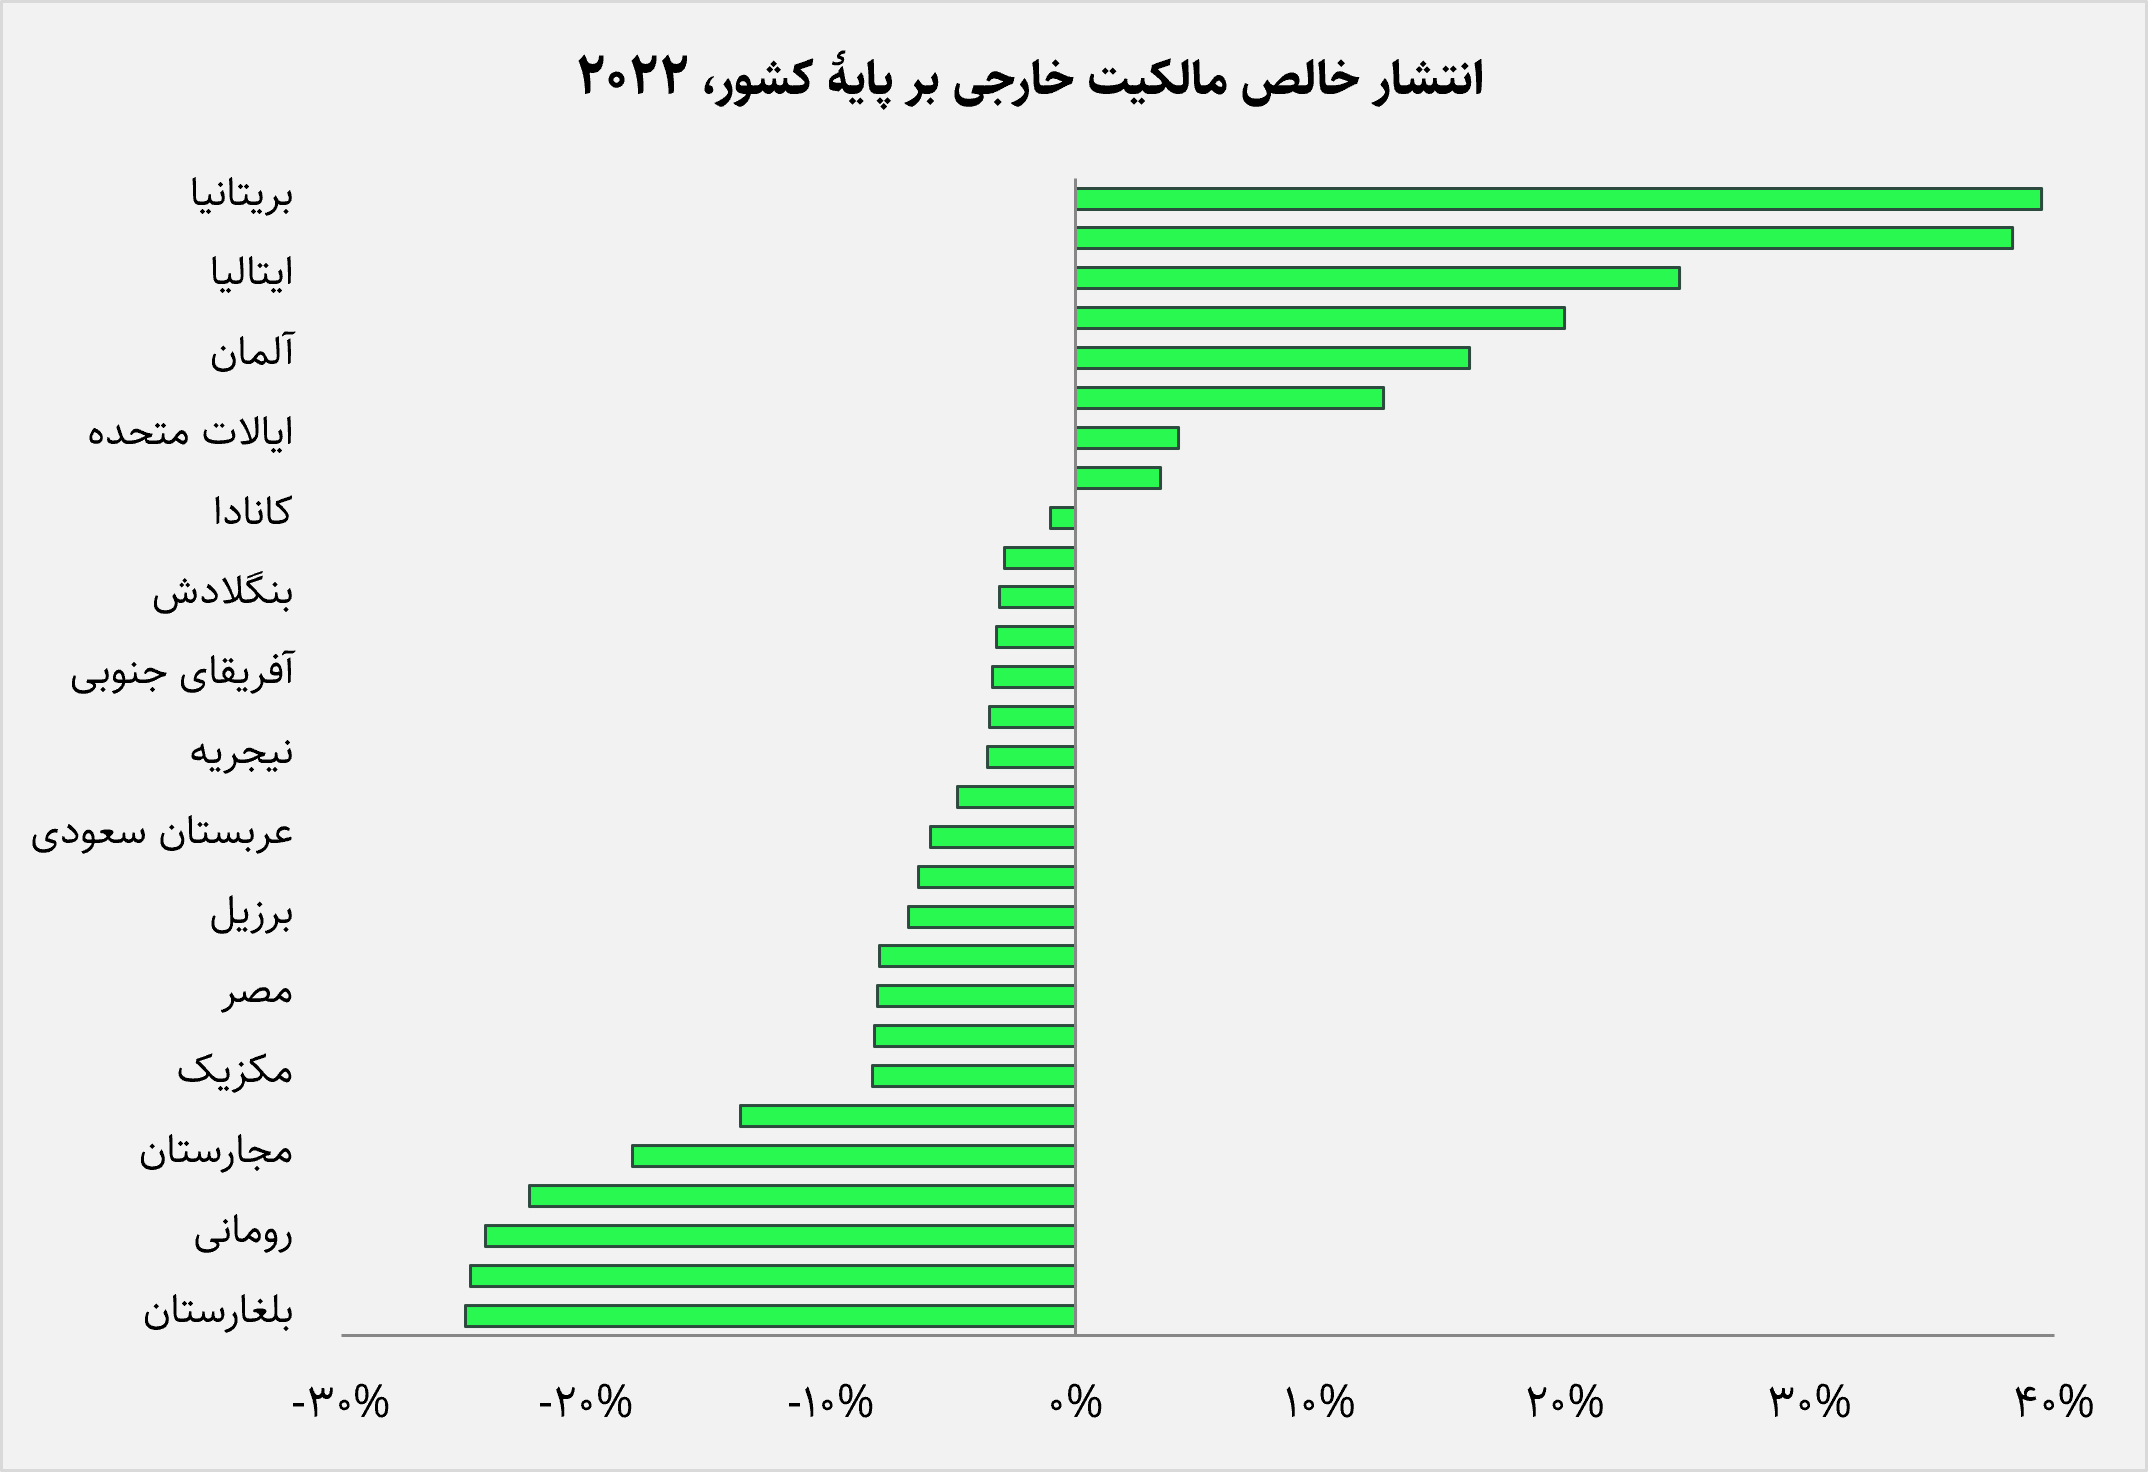
این نمودار، بودجههای کربن مربوط به اهداف دمایی مختلف را با میزان بالقوه انتشار ناشی از سوزاندن تمام ذخایر نفت و گازِ کشفشده (۴۷۴)، در حال اکتشاف (۵) یا در مرحله توسعه (۲۰۴)، و همچنین ذخایر زغالسنگِ پیشنهادی (۸۷۰)، مقایسه میکند ( فارستر و همکاران، 2025؛ آژانس حفاظت از محیط زیست امریکا [4]، 2024 و پایشگر انرژی جهانی [5]، 2025).
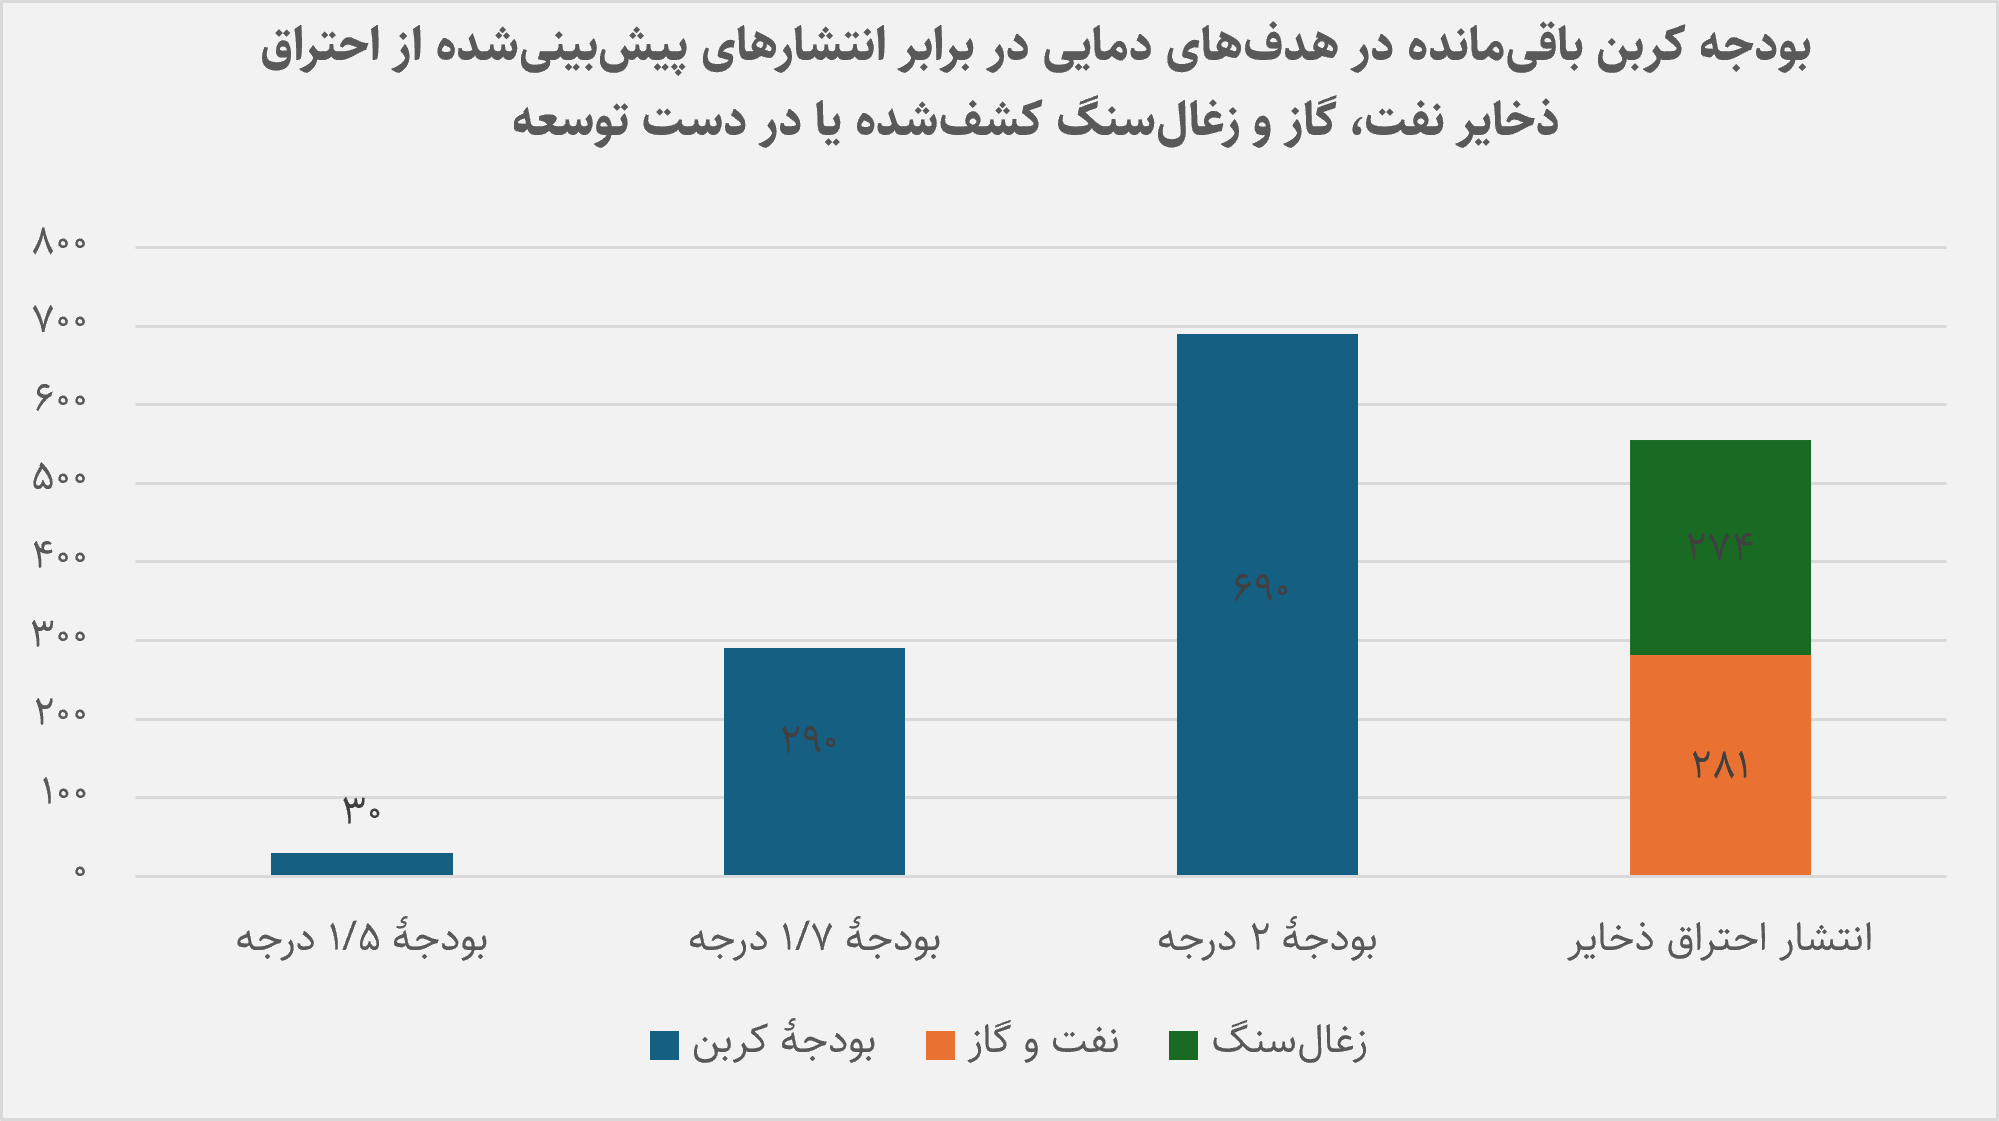
اما جدای از حجم سرمایهای که به انرژیهای نو یا فسیلی در جهان اختصاص مییابد محدود توزیع و مالکیت این سرمایه نیز پیامدهای آن را پیچیدهتر میکند. کشورها با عبور سرمایه از مرزهای خود تمام محدودیتهای کربنی وضعشده را دور میزنند در حالی که مشوقهای انرژیهای تجدیدپذیر بهرهمند میشوند. در حالی که بسیاری از کشورها به کربنزدایی در قلمرو داخلی خود متعهد میشوند، سرمایه همچنان به سمت استخراج سوخت فسیلی در آنسوی مرزهای آن کشورها حرکت میکند. این الگوی سرمایهگذاری پیامد تمرکز قدرت در دست سرمایهگذاران و شرکتهای ثروتمندی است که بهصورت فراملی فعالیت میکنند. در اقتصادهای اصلی اروپایی، ژاپن و کرهجنوبی انتشارهای کربن براساس مالکیت، مقدار خالص مثبت دارند. به این معنا که اگر مسئولیت انتشار کربن را با مالک آن بنگاه بدانیم و نه مصرفکننده محصول، این اقتصادها بیشتر کربن خود را در خارج از مرزهای خود در جو منتشر میکنند. مثلا یک شرکت فراملی در مالکیت سهامداران فرانسوی بیشتر در یک کشور افریقایی مشغول فعالیت و انتشار کربن است و همین منجر میشود انتشار خالص ملی آن مثبت در نظر گرفته شود. در واقع برای فرانسهای که اکنون مثال زده شد، احتساب سرمایهگذاریهای بینالمللی انتشار کربن این کشور را ۳۶ درصد افزایش میدهد. این عدد یعنی سرمایهگذاران فرانسوی مالک تأسیسات تولیدی آلودهای در خارج از کشور خود هستند که انتشار کربن آنها از انتشار بنگاههای خارجی مستقر درون فرانسه بیشتر است.
در مقابل، بسیاری از کشورهایی با درآمد کم و متوسط، انتشار کربن ملی خالص منفی دارند. به این معنا که بخشی از انتشار کربن ناشی از تولید داخلی آنان حاصل کار سرمایهگذاران خارجی مقیم کشورهای ثروتمندتر است. نمودار زیر مالکیت خالص انتشار CO۲ در کشورهای منتخب در سال ۲۰۲۲ را بهصورت سهمی از انتشارهای مبتنی بر تولید آن کشور یا گروه کشوری نشان میدهد (چنسل و رم، 2025). در این نمودار کشوری مانند بریتانیا حدود 40 درصد از کربن خود را خارج از مرزهای خود تولید میکند؛ در حالی که بیشتر کربن منتشر شده در کشور بلغارستان توسط خارجیها تولید شده است.
نتیجه این نابرابری در انتشار کربن این است که قانونگذاری و وضع مالیات اقلیمی باید مالکیت داراییها را مدنظر قرار دهد نه محلی که این کربن در آنها منتشر میشود و نه کسانی که مستقیما در انتشارش دست دارند. بدیهی است که این مقررات برای رسیدن به نتیجه باید سخت باشند و ضروری است که مالکیت بینالمللی را در نظر بگیرند و خود را به درون مرزها محدود نکنند. چنین مالیاتی تضمین میکند که کسانی که بیشترین سود را از فعالیتهای پرکربن میبرند، اغلب در کشورهای دیگر سهم عادلانه خود را در گذار به اقتصادی سبزتر بپردازند.
*این مقاله برگرفته و ترجمهشده از گزارش نابرابری جهانی در سال 2026 است.
Chancel, L., Gómez-Carrera, R., Moshrif, R., Piketty, T., et al. World Inequality Report 2026, World Inequality Lab. wir2026.wid.world