کاهش 64 درصدی قدرت خرید وام ازدواج
هر چند بانک مرکزی ادعا میکند از ابتدای سال تاکنون بالغ بر 160 همت به تسهیلات ازدواج اختصاص داده است، اما تورم فزاینده سبب شده تا قدرت خرید این تسهیلات به شدت کاهش یابد و به دود یکسوم برسد

اولین مصوبات مربوط به پرداخت وام ازدواج به پایان جنگ و سال ۱۳۷۱ بازمیگردد، اما اجرای آن از سال 1388 آغاز شد. این تسهیلات کمبهره توسط بانک مرکزی ایران و از طریق بانکهای عامل به زوجهای واجد شرایط پرداخت میشود. هدف اصلی این وام، کاهش فشار مالی بر زوجهای جوان و کمک به آنها برای تأمین هزینههایی مانند جهیزیه، مراسم عروسی، یا اجارهی مسکن است. در حال حاضر مبلغ این وام 300 میلیون تومان برای هر یک از زوجین است که تنها برای ازدواج اول پرداخت میشود.
بر اساس محاسبات نگارنده، وام ازدواج تنها در فاصلهی سه سال نزدیک به 64 درصد از قدرت خرید خود را از دست داده است. مبلغ عادی این تسهیلات برای هر نفر در هر سه سال ۳۰۰ میلیون تومان باقی ماند، اما محاسبات بر پایهی شاخص قیمت مصرفکننده نشان میدهد ارزش واقعی آن در شهریور ۱۴۰۵، به قیمت ثابت شهریور ۱۴۰۳، به حدود ۱۰۹ میلیون تومان رسیده است. برای حفظ قدرت خرید دو سال پیش، مبلغ وام در شهریور امسال باید به حدود ۸۲۷ میلیون تومان میرسید. این فاصله نشان میدهد که ثابت ماندن سقف تسهیلات در شرایط تورمی، قدرت خرید منابعی را که برای حمایت از ازدواج اختصاص مییابد، بهشدت کاهش داده است.
تورم، ارزش وام را به یکسوم رساند
بر اساس آمار مرکز آمار ایران، شاخص قیمت مصرفکننده خانوارهای کشور در شهریور ۱۴۰۳ برابر با ۲۶۴٫۷ بود. این شاخص در شهریور ۱۴۰۴ به ۳۸۴٫۶ و در شهریور ۱۴۰۵ به ۷۲۹٫۸ رسید. در نتیجه، سطح عمومی قیمتها طی این دو سال حدود 176 درصد افزایش یافته است؛ درحالیکه مبلغ مصوب وام ازدواج تغییری نکرد. با تبدیل مبالغ وام به قیمت ثابت شهریور ۱۴۰۳، ارزش واقعی تسهیلات عادی در شهریور ۱۴۰۴ به حدود ۲۰۶ میلیون تومان رسید. یک سال بعد، این رقم به حدود ۱۰۹ میلیون تومان کاهش یافت. به این ترتیب، قدرت خرید وام در سال نخست نزدیک به 31 درصد و در مجموع دو سال حدود 64 درصد کمتر شد.
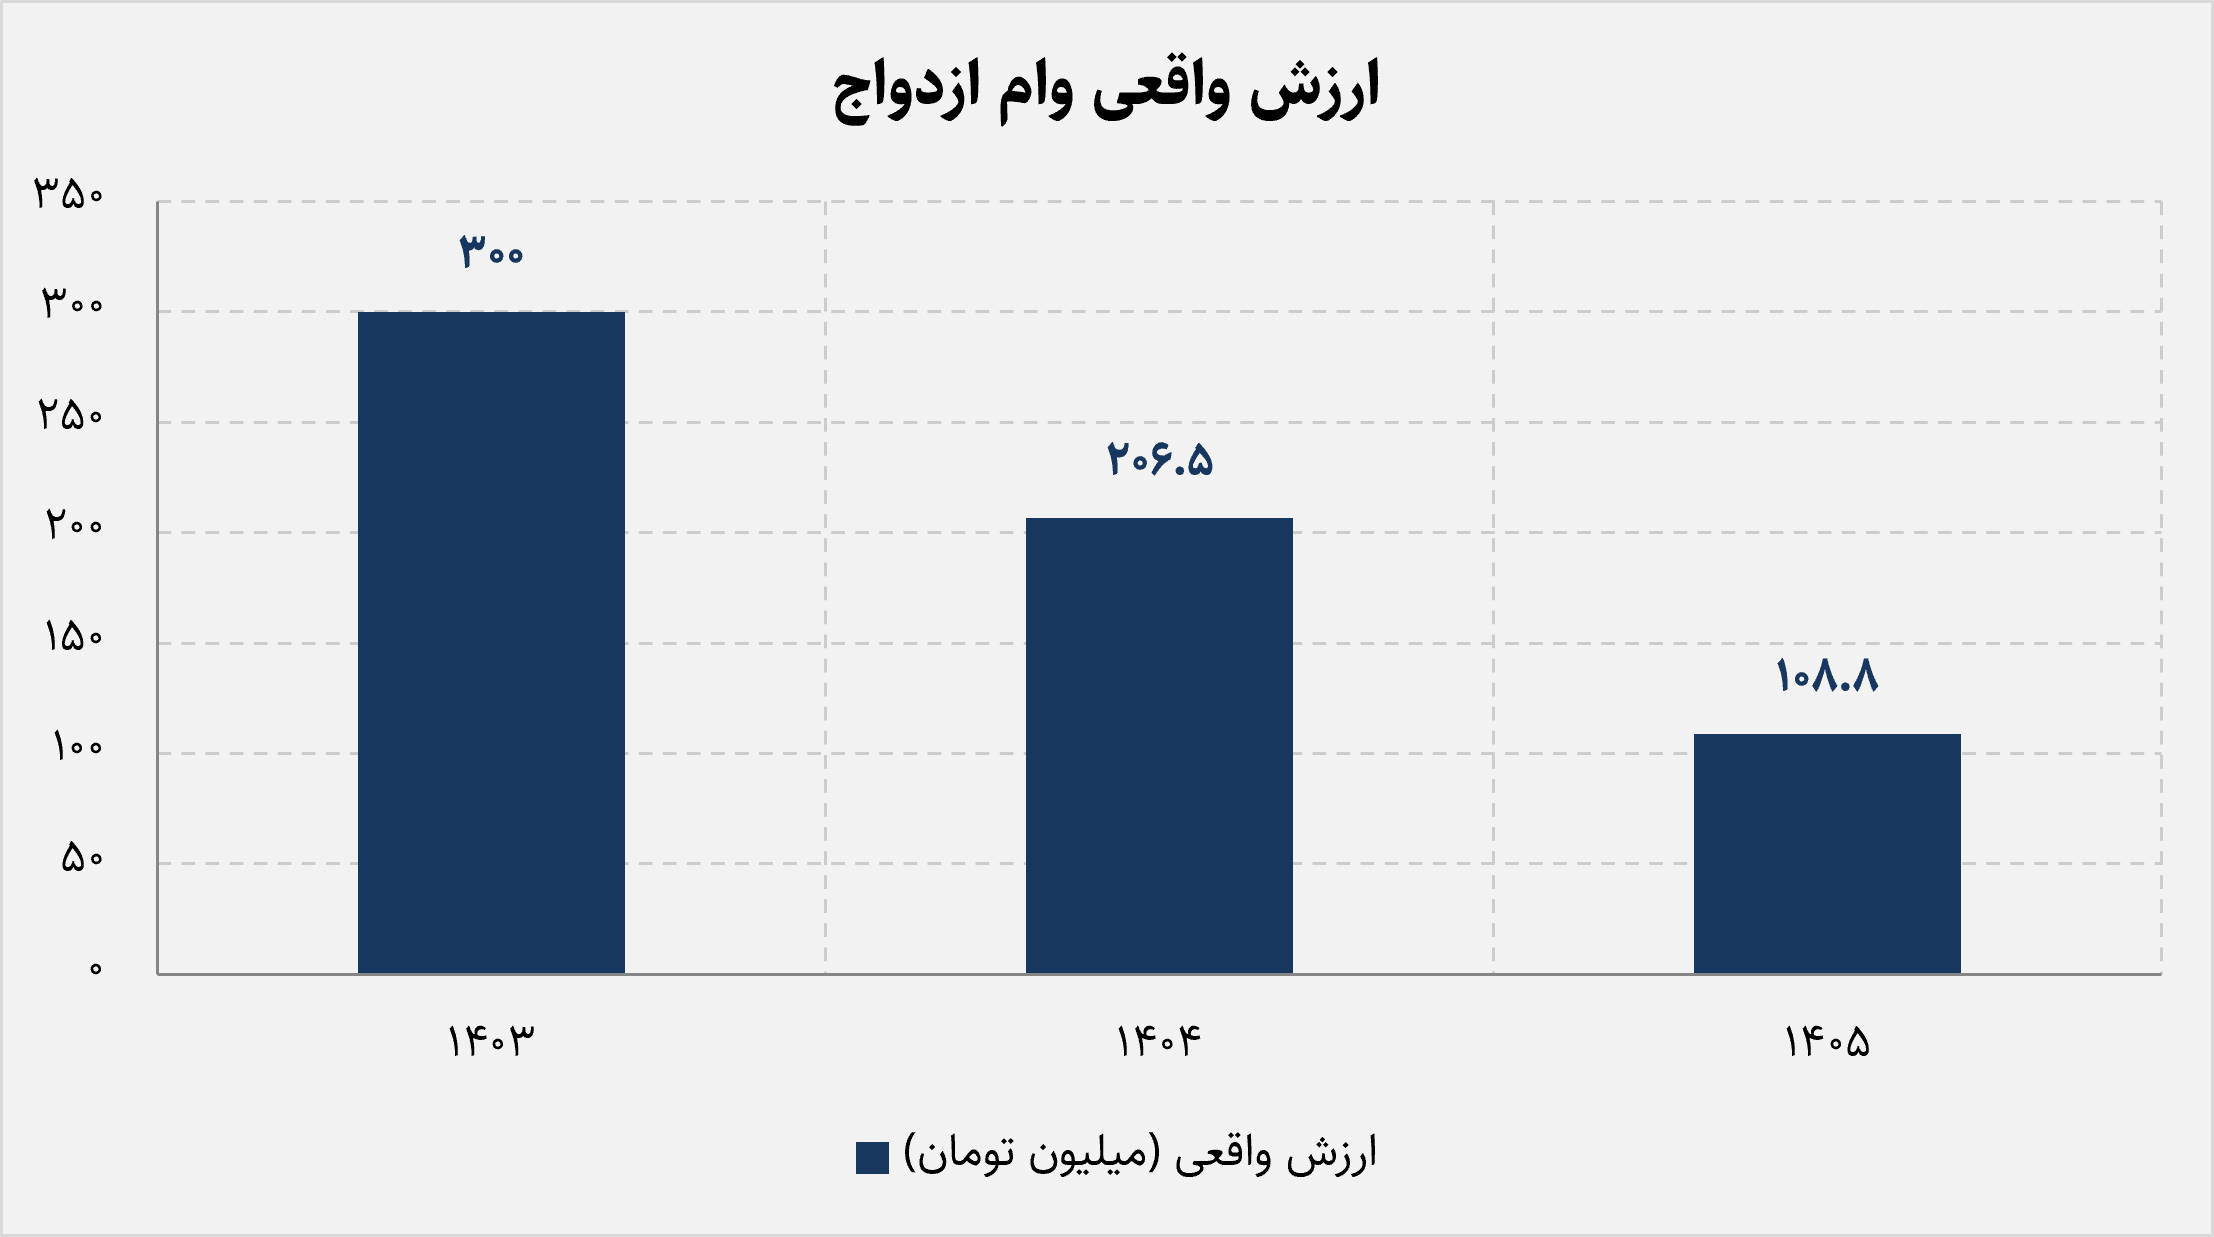
بخش بزرگتری از این کاهش در سال دوم رخ داده است. شاخص قیمت مصرفکننده در شهریور ۱۴۰۵ نسبت به ماه مشابه سال قبل 89 درصد افزایش یافت. در نتیجه، وام ۳۰۰ میلیون تومانی تنها در این فاصله یکساله نزدیک به 47 درصد از قدرت خرید خود را از دست داد. برای متقاضیانی که در سالهای مختلف مبلغ یکسانی دریافت میکنند، ارزش واقعی منابع در زمان دریافت وام یکسان نیست. دریافتکننده سال ۱۴۰۵ با همان مبلغی روبهروست که دو سال پیش پرداخت میشد، اما برای خرید مجموعه مشابهی از کالاها و خدمات باید هزینهی بسیار بیشتری بپردازد.
فاصلهی ۵۲۷ میلیون تومانی
اگر قرار بود وام ازدواج قدرت خرید شهریور ۱۴۰۳ خود را حفظ کند، مبلغ عادی آن در شهریور ۱۴۰۵ باید به حدود ۸۲۷ میلیون تومان برای هر نفر افزایش مییافت. فاصلهی این رقم با مبلغ مصوب، حدود ۵۲۷ میلیون تومان است. برای زوجی که هر دو مشمول تسهیلات عادی باشند، حفظ قدرت خرید دو سال پیش به مجموع وامی نزدیک به یک میلیارد و ۶۵۴ میلیون تومان نیاز داشت.
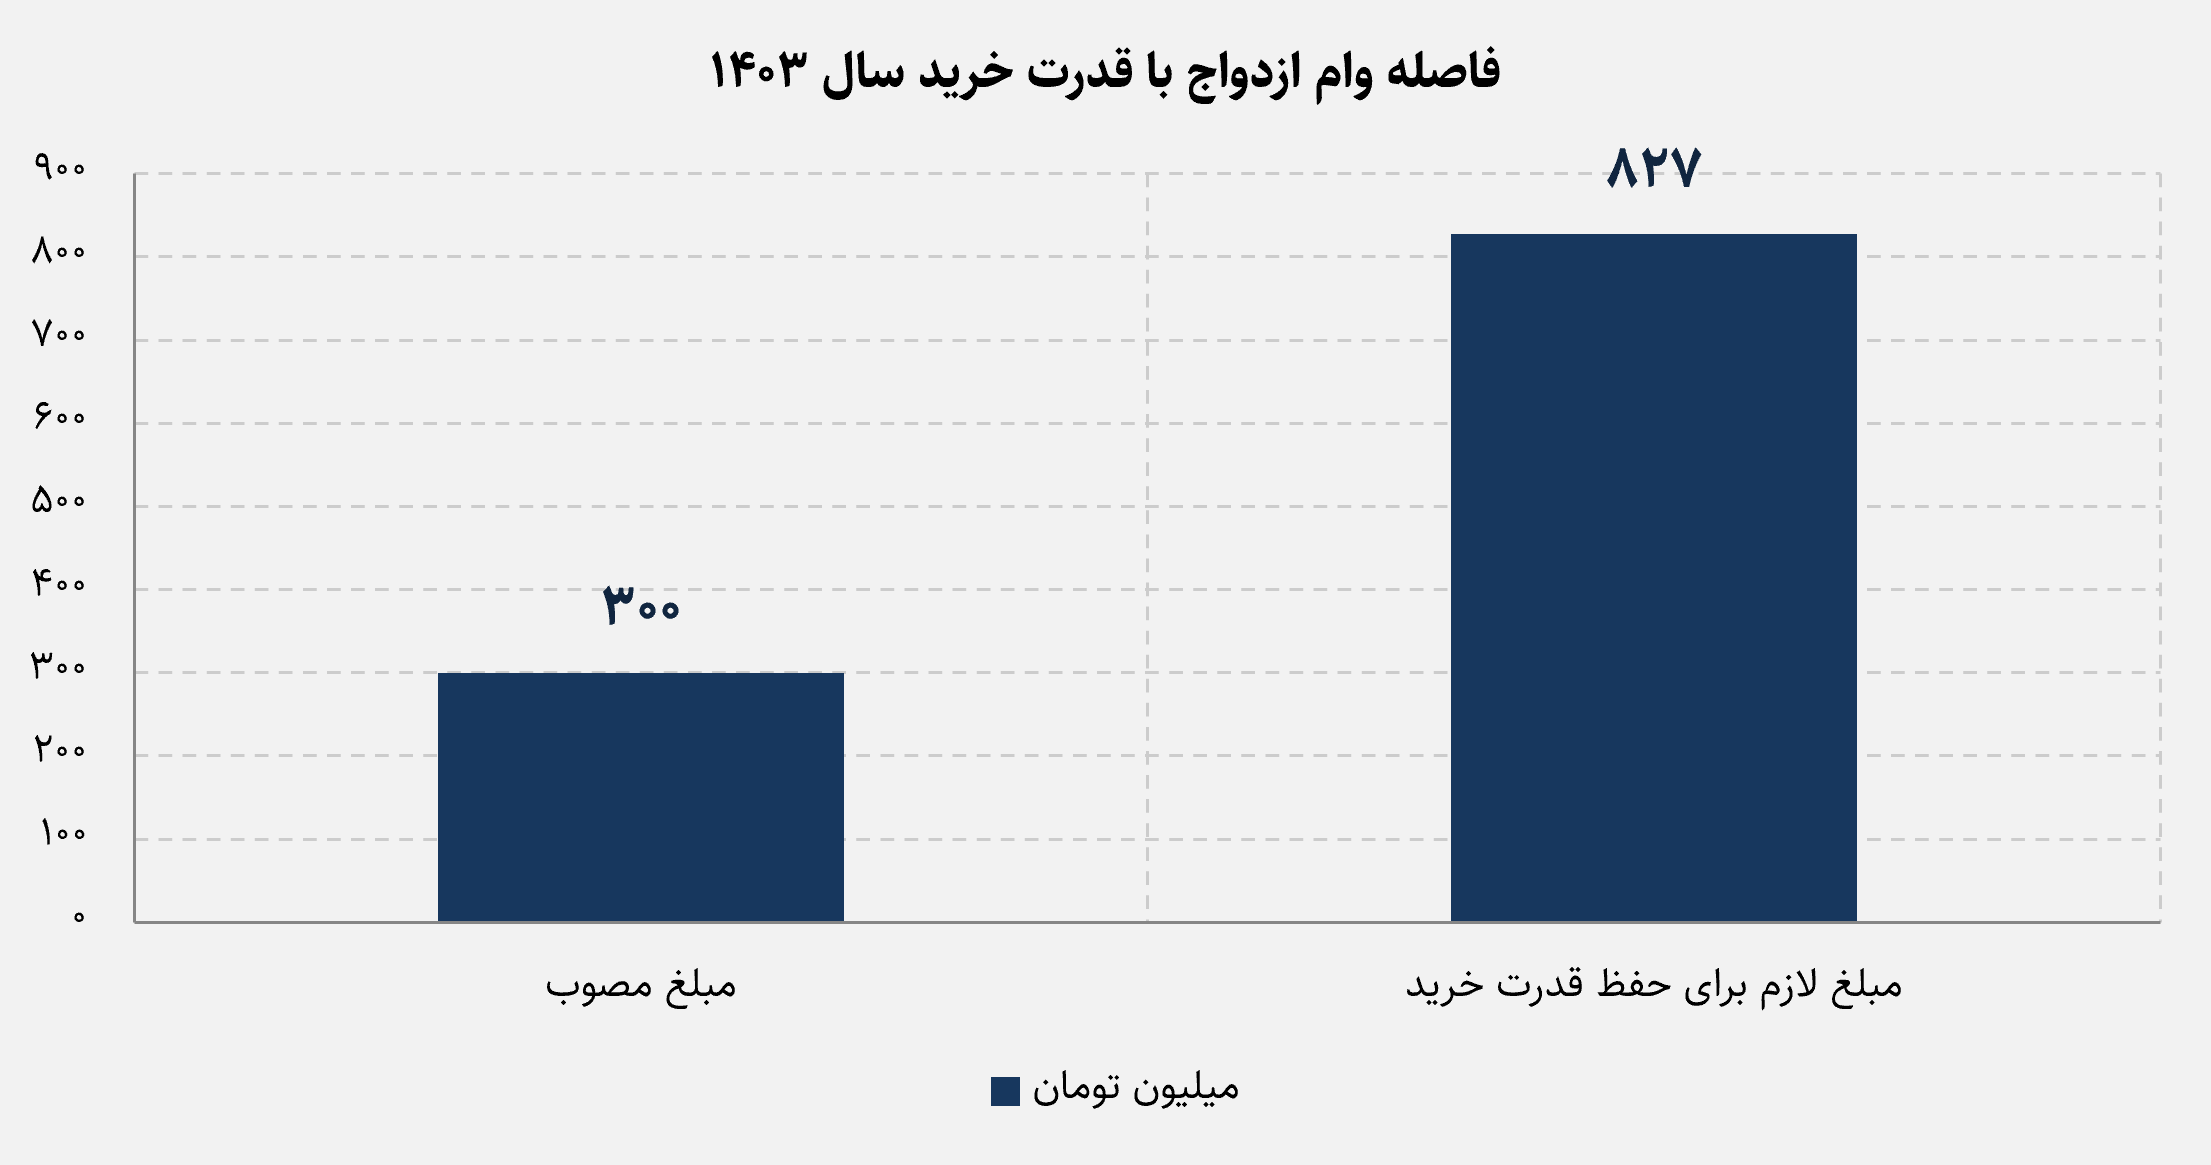
این فاصله، میزان کاهش ارزش واقعی اصل تسهیلات را نشان میدهد و نباید با هزینهی کامل ازدواج یکسان گرفته شود. شاخص قیمت مصرفکننده تغییر سطح عمومی قیمتها را اندازه میگیرد، درحالیکه هزینهی مسکن، لوازم خانگی و خدمات مرتبط با ازدواج ممکن است با سرعت متفاوتی افزایش یافته باشد. برای تعیین سهم وام از هزینههای تشکیل زندگی مشترک، باید تغییر قیمت این اقلام نیز جداگانه بررسی شود.
از سوی دیگر، وام ازدواج ماهیت قرضالحسنه دارد و شرایط بازپرداخت آن نیز بخشی از منفعت اقتصادی دریافتکنندگان را تشکیل میدهد. بنابراین، کاهش قدرت خرید اصل وام لزوماً به معنای کاهش منفعت مالی کل تسهیلات به همان نسبت نیست. بااینحال، این محاسبات نشان میدهند مبلغی که متقاضی هنگام دریافت وام در اختیار میگیرد، نسبت به دو سال پیش قدرت خرید بسیار کمتری دارد.
افزایش پرداختها، کاهش قدرت خرید را جبران نمیکند
بانک مرکزی اعلام کرده است که از ابتدای سال ۱۴۰۵ تا ۱۹ مهر سال جاری، شبکهی بانکی ۱۶۰٫۳ همت تسهیلات ازدواج به ۴۷۷ هزار و ۶۰۷ نفر پرداخت کرده است. این آمار میزان منابع پرداختشده و شمار دریافتکنندگان را مشخص میکند، اما تغییر ارزش واقعی تسهیلات فردی را نشان نمیدهد. در ارزیابی عملکرد وام ازدواج، تعداد دریافتکنندگان و مجموع پرداختها اهمیت دارند و گسترهی اجرای برنامه را مشخص میکنند. بااینحال، افزایش منابع پرداختی الزاماً به معنای افزایش قدرت خرید هر وام نیست. حتی اگر بانکها شمار بیشتری از متقاضیان را پوشش دهند، ثابت ماندن مبلغ فردی تسهیلات در شرایط تورمی میتواند توان خرید دریافتکنندگان جدید را نسبت به سالهای گذشته کاهش دهد.
این تفاوت برای ارزیابی سیاست حمایتی اهمیت دارد. محاسبات نشان میدهد که مبلغ وام ازدواج در دو سال گذشته، با وجود ثابت ماندن سقف قانونی آن، بخش عمدهای از قدرت خرید خود را از دست داده است. در چنین شرایطی، افزایش تعداد دریافتکنندگان تنها یک وجه از عملکرد این سیاست را نشان میدهد. وجه دیگر، ارزش واقعی منابعی است که به هر متقاضی میرسد؛ شاخصی که کاهش آن میتواند اثر حمایتی وام را محدود کند، حتی اگر تعداد پرداختها افزایش یافته باشد.
منابع:
۱. قانون بودجه ۱۴۰۳، بند «ث» تبصره ۱۳؛ دستورالعمل وام ازدواج ۱۴۰۴؛ بخشنامه بانک مرکزی در سال ۱۴۰۵.
۲. مرکز آمار ایران، شاخص قیمت مصرفکننده خانوارهای کشور در شهریور ۱۴۰۳، ۱۴۰۴ و ۱۴۰۵
۳. روابط عمومی بانک مرکزی، عملکرد تسهیلات ازدواج و فرزندآوری تا ۱۹ مهر ۱۴۰۵