تغییر مسیر مالیات؛ از جیب کارگر به حساب رباتها
توازن مالیاتی میان سرمایه و نیروی کار، راهکار پایدار حمایت از اشتغال و توزیع عادلانهی منافع رباتیک است
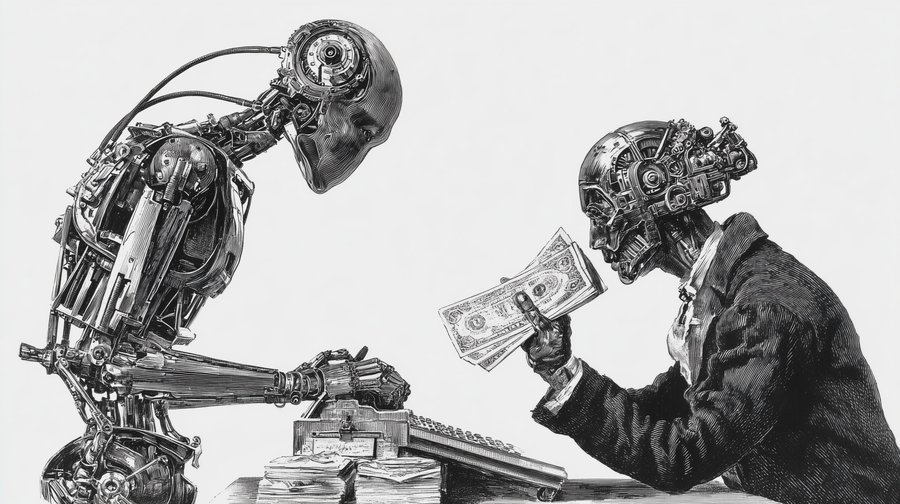
تحولات فناوریهای مبتنی بر هوش مصنوعی، یادگیری ماشین و رباتیک، بستر اقتصادی و بازار کار جهانی را با تغییرات ساختاری بیسابقهای مواجه ساخته است. بررسیها نشان میدهند: نزدیک به ۷۱ درصد از افکار عمومی بر این باور هستند که گسترش هوش مصنوعی ظرف دو دههی آینده به کاهش خالص فرصتهای شغلی منجر خواهد شد؛ این نگرانی در میان جوانان به ۷۳ درصد میرسد.
از سوی دیگر، پژوهشهای آیندهپژوهی بازار کار مانند گزارش «موسسه جهانی مککینزی» نشان میدهند که خودکارسازی ممکن است تا سال ۲۰۳۰ موجب جابهجایی شغلی حدود یکسوم نیروی کار در برخی جوامع صنعتی (معادل ۴۰۰ تا ۸۰۰ میلیون شاغل در سطح جهان) شود؛ گرچه با رشد بهرهوری و ایجاد تقاضاهای جدید، فرصتهای شغلی جدیدی نیز خلق خواهند شد. با این وجود، مساله کمیت مشاغل نیست؛ چرا که شوکهای کوتاه و میانمدت، نابرابری درآمدی را تشدید میکنند و به اختلال شدید در منابع درآمدی دولتها منجر میشوند.
مالیاتستانی در چنین شرایطی معضلی پیچیده است؛ از این جهت که ساختارهای مالیاتی به جای درآمدهای ناشی از سرمایه، درآمدهای ناشی از کار را هدف گرفتهاند؛ در حالی که بیش از ۶۵ درصد از درآمدهای مالیاتی در برخی اقتصادهای بزرگ بر پایهی مالیات بر دستمزد و درآمد نیروی کار استوار است. در سوی مقابل، سرمایهگذاری در فناوریهای خودکارسازی هم از مالیات بر دستمزد معاف است و هم از مشوقهای مالیاتی سرمایهگذاری بهرهمند میشود. این شکاف ساختاری، بهترین توجیه را برای جایگزینی نیروی انسانی با ماشین دست و پا کرده است.
تاریخچه ایدهی مالیات بر ربات
در واکنش به این پدیده، ایده «مالیات بر رباتها» یا «مالیات بر خودکارسازی» مطرح شده است؛ اما ارزیابیهای سیاستی نشان میدهند که وضع مالیات مستقیم بر رباتها، ابزار کارامدی برای حل این چالش نیست و دارای نتایج ناخواسته اقتصادی و فنی است. ایده اصلی طرفداران مالیات بر رباتها [پیشنهادهای مطرحشده در پارلمان اروپا و اظهارات اخیر بیل گیتس] دریافت مالیات و حق بیمه، از کارکرد رباتهاست. بر اساس این ایدهها، به ازای هر واحد ربات که جایگزین هر نفر نیروی انسانی میشود، درصدی مالیات باید از هر ربات دریافت شود.
از این طریق، سرعت خودکارسازی تنظیم شده و منابع لازم برای آموزش مجدد کارگران و تقویت «تور ایمنی اجتماعی» تامین میشود.با این حال، مدل اجرایی این ایده، ابهامات و مشکلات ساختاری عمیقی را جلوهگر میسازد؛ از یک سو، تعریفناپذیری دقیق ربات و خطکشی مرزهای فناوری چالشبرانگیز است؛ چرا که در ادبیات سیاستی و حقوقی، هیچ تعریف مشخص و اجماعی برای «ربات» یا «خودکارسازی» وجود ندارد و تمایز میان فناوری مکمل نیروی کار و فناوری جایگزین نیروی کار بسیار دشوار است.
از سوی دیگر، این اقدام موجب کاهش رشد بهرهوری و فراتر از آن سرکوب نوآوری میشود. بر این اساس، وضع مالیات مستقیم بر ابزارهای تولیدی و سرمایهای مانند رباتها، هزینه بهکارگیری فناوریهای نوآورانه را افزایش داده و نرخ رشد بهرهوری کل را مخدوش میسازد. علاوه بر این، در یک اقتصاد جهانی، اعمال مالیات بر رباتها در یک قلمرو جغرافیایی میتواند به فرار مالیاتی، ناهماهنگی در بازار جهانی، جابهجایی سرمایهها و تضعیف موقعیت صنعتی آن کشور منجر شود.
در این میان، پژوهشهای سیاستگذاری مالیاتی نشان میدهند که مسئله اصلی خود فناوری نیست؛ مسئله در «نابرابری مالیاتی میان سرمایه و کار» است. در سیستمهای مالیاتی کنونی جهان، نرخ موثر مالیات بر درآمدهای نیروی کار، بهمراتب بالاتر از نرخ موثر مالیات بر سود سرمایه و شرکتهاست؛ همین امر به یک سوگیری ساختاری به نفع «سرمایهداری رباتیک» و به زیان نیروی کار منجر شده است.
ضرورت مالیاتستانی از کل زنجیره
برای برطرفسازی این کژکارکردی ساختاری، اصلاح ساختار مالیات بر دستمزد و بازتعریف پایههای مالیاتی از طریق تقلیل فشارهای مالیاتی مستقیم از دستمزدهای پایین و متوسط، و گسترش پایه مالیاتهای اجتماعی بر کل ارزشافزوده ضرورت دارد. همچنین، ایجاد برابری مالیاتی میان درآمد سرمایه و کار، سیستم مالیاتی را به سمت بیطرفی سوق میدهد تا منافع حاصل از افزایش بهرهوری رباتها در قالب مالیات بر سرمایه به بودجهی عمومی منتقل شود. در کنار این اقدامات، مدلهای نوآورانهای مانند «سود همگانی بر پایه سرمایه» پیشنهاد میکنند که با ذخیرهسازی بخشی از سهام شرکتها در صندوقهای عمومی، سود حاصل از بازدهی سرمایه بهصورت سود پایه همگانی میان شهروندان توزیع شود.
البته اصلاح نظام مالیاتی بهتنهایی نمیتواند تمامی نتایج اجتماعی و اقتصادی «انقلاب رباتیک» را مدیریت کند و نیازمند پیوستهای غیرمالیاتی و الزامهای «سیاست اجتماعی» است. در این راستا، سرمایهگذاری گسترده در سرمایه انسانی و جهتدهی منابع مالیاتی به سمت برنامههای بازآموزی و ارتقای مهارت نیروی کار امکان انتقال شاغلان به بخشهای شناختی و خلاقانه را فراهم میسازد.
همزمان تقویت تور ایمنی اجتماعی و اعطای یارانهی دستمزد برای مشاغل کمدرآمد، هزینههای بهکارگیری نیروی انسانی را کاهش داده و چتر حمایتی پایدارتری ایجاد میکند. اقدام دیگر، حمایت هدفمند از نوآوری مسئولانه با جداسازی برنامههای توسعه فناوریهای رفاهی از محدودیتهای مالیاتی است؛ اقدامی که میتواند شوکهای بازار کار را به حداقل برساند.
مواجهه هوشمندانه با عصر جدید خودکارسازی مستلزم پرهیز از رفتارهای تدافعی مانند وضع «مالیات بر ربات» و حرکت به سوی بازطراحی عادلانه و بیطرفانه نظام مالیاتی است. به بیاندیگر، بسترسازی برای تقارن مالیاتی میان کار و سرمایه، همراه با تقویت نظامهای حمایتی و آموزش نیروی کار، این امکان را فراهم میسازد که بدون متوقف ساختن قطار توسعه فناوری و نوآوری، منافع حاصل از افزایش بهرهوری، به شکل عادلانه در تمام سطوح جامعه توزیع شود.
منابع:
https://www.businessinsider.com/bill-gates-fica-taxes-should-apply-to-robot-workers-2026-9