اقتصاد سیاسی صندوقهای قرضالحسنه و موسسات اعتباری
نگاهی به تاریخچه شکلگیری و توسعه صندوقهای قرضالحسنه در ایران

صندوقهای قرضالحسنه و موسسات اعتباری از جمله نهادهایی هستند که طی سالهای اخیر هم با بحران روبهرو بوده و هم نظام مالی و دیگر حوزههای کشور را با بحران مواجه کردهاند. خیل عظیم مالباختگان این موسسات، تجمعات و اعتراضات آنان که از جمله در اعتراضات دیماه سال جاری نیز خودنمایی کرد، فقط نمونههایی از تاثیر این موسسات بر فضای اجتماعی جامعه است.
اما این موسسهها از چه زمانی و با چه هدفی شکل گرفتند؟ چه بستری برای شکلگیری آنها فراهم بود و چه اتفاقاتی افتاد که مشکلات این موسسات و مالباختگان آنها را در راس اخبار کشور قرار داد؟ کتاب «اقتصاد سیاسی صندوقهای قرضالحسنه و موسسات اعتباری» (سقوط یک ایدئولوژی) نوشته بهمن احمدی امویی، خواننده را با تاریخچه پیدایش صندوقهای قرضالحسنه و تعاونی اعتباری آشنا میکند.
صندوقهای قرضالحسنه و موسسات مالی و اعتباری نهادها چگونه و چرا شکل گرفتند و وسعت عمل یافتند؟ چه اشتباهاتی رخ داد که این نهادهای خصوصی به نهادهای عمومی بدل شدند و از وجوه عمومی استفاده و از آن مجرا مشکلات گستردهای برای کشور ایجاد کردند؟
امویی در 8 فصل کتاب «اقتصاد سیاسی صندوقهای قرضالحسنه و موسسات اعتباری» توضیح میدهد که چرا نیات خیر موسسان و شرکای اولیه صندوقهای قرضالحسنه متاسفانه به عملکرد نامناسب امروز آنها تبدیل شد و چگونه ندانمکاری پارهای از دولتیان به صدور مجوز تعاونیهای اعتباری عام انجامید که بلای جان سیستم بانکی امروز کشور شدهاند. نویسنده نشان میدهد که هرچند گسترش بدترین این نهادهای پولی غیررسمی در دولتهای نهم و دهم صورت گرفته، اما شکلگیری آنها ریشه در سالهای آغازین انقلاب دارد و از همان روزهای اول هم تکنوکراتهای دولتهای مختلف پس از انقلاب نگران اخلال این نهادهای غیررسمی در اقتصاد کشور بودند.
نقبی به گذشته
در دهه چهل شمسی با رشد فزاینده قیمت نفت و رشد اقتصادی کشور بخش خصوصی نیز به شکل گستردهای توسعه و رونق یافت. این دوران که همزمان با برنامه 5 ساله سوم توسعه کشور در پیش از انقلاب بود، دوره مهمی در تاریخ ایران مدرن محسوب میشود.
از جمله مهمترین اقدامات صورت گرفته در این دوره میتوان به تاسیس سازمان گسترش و نوسازی صنایع ایران، تاسیس کارخانههای خودروسازی، صنایع پتروشیمی، ذوبآهن، تولید سیمان و ایجاد زیرساختهای توسعه صنعتی جامعه اشاره کرد. سال قبل از شروع این دهه نیز یعنی سال 1339 بانک مرکزی ایران، تاسیس و ساختار پولی و بانکی کشور وارد دوران جدیدی شد.
مجموع این تحولات صنعتی به اضافه اصلاحات ارضی زمینه خروج ایران از یک ساختار فئودالی و ورود این کشور به دوران سرمایهداری را فراهم کرد. اما این تحولات بدون واکنشهایی از سوی بخشی از جامعه نیز نبود. بعد از جریان انجمنهای ایالتی و ولایتی و حوادث 15 خرداد 1342، عدهای از متدینین که دغدغه دین داشتند به این فکر افتادند تا اصلاحاتی در جهت اسلامی شدن جامعه صورت گیرد.
این اقشار که عمدتا مذهبیها و بازاریان را شامل میشدند، بعد از برگزاری جلسات و همفکری با هم به فکر راهاندازی صندوقهای قرضالحسنه افتادند و هدف از آن را ترویج کمک به دیگران و حمایت از اقشار آسیبپذیر و مذهبی دانستند. این صندوقها همواره مورد سوظن ساواک و سیستم امنیتی کشور بود و چون بخشی از بازار غیرمتشکل پولی و بانکی کشور بود و هنوز قانون مشخصی برای آنها وجود نداشت، بر اساس قانون پولی و بانکی کشور که در 1351 به تصویب رسیده بود، مرجع نهایی کنترل و رسیدگی به صندوقهای قرضالحسنه، وزارت کشور و شهربانی تعیین شد.
از سوی دیگر، همواره این نگاه وجود داشت که این صندوقهای قرضالحسنه خیلی کوچک هستند و تاثیر زیادی بر بازار پول کشور نخواهند گذاشت و نیازی به دخالت بانک مرکزی برای کنترل و نظارت بر عملکرد آنها نیست. در سال 1354 نخستین نمونه از مجوز بانک مرکزی برای صندوق جاوید امام صادق(ع) صادر شد. پس از پیروزی انقلاب، سازمان اقتصاد اسلامی در بهمن 1358 به طور رسمی کار خود را آغاز کرد. در سال 1359 این سازمان خود را به عنوان هماهنگکننده صندوقهای قرضالحسنه کشور معرفی و صندوقهایی که زیر چتر حمایتی این سازمان درآمدند، موظف شدند امور مالی و مراودات پولی و مالی خود را نزد این سازمان متمرکز کنند.
رشد و ناموزونی قرضالحسنهها
پس از پیروزی انقلاب و فضای مذهبی مسلط بر نظام سیاسی کشور و باز شدن میدان برای فعالیت گروههای مذهبی تعداد صندوقهای قرضالحسنه افزایش یافت. در ابتدای انقلاب تعداد این صندوقها حدود 200 صندوق برآورد شد. اما پس از آن، به ناگهان رشدی فزاینده یافت، به نحوی که در سال 59 با رشد 300 درصدی به 800 صندوق، در سال 1362 به بیش از 225 صندوق و در سال 1379 به بیش از 5 هزار صندوق رسید.
در سال 1392 گزارش بازرسان صندوقهای قرضالحسنه بانک مرکزی، تعداد آنها را بیش از 7 هزار صندوق اعلام کرد. گفته میشود که تا سال 1395 بین 6 تا 7 هزار صندوق قرضالحسنه و تعداد زیادی موسسه مالی و اعتباری وجود داشته که از این تعداد، به گفته سازمان اقتصاد اسلامی، 2 هزار و 200 صندوق زیرمجموعه آن است. هرچند بانک مرکزی بر این باور است که تعداد صندوقهای زیرمجموعه سازمان اقتصادی اسلامی به زحمت به 900 صندوق میرسد اما با وجود این، تعداد فزاینده صندوقهای قرضالحسنه در سراسر کشور، توزیع این صندوقها در کشور، همزمان با توزیع نابرابر درآمد و ثروت، از الگوی نابرابری پیروی میکند.
بر اساس سرشماری سال 1380 مرکز آمار ایران، استانهای اصفهان، خراسان، مازندران و کرمان بیشترین صندوقهای قرضالحسنه در کل کشور را در خود جای دادهاند. به نحوی که از 4357 صندوق قرضالحسنه در کل کشور، 2863 صندوق یعنی بیش از 60 درصد صندوقهای قرضالحسنه در این پنج استان واقع است. استان اصفهان که مقام اول را از لحاظ تعداد صندوقهای قرضالحسنه به خود اختصاص داده، معادل 18 استان دیگر کشور دارای صندوقهای قرضالحسنه است.
نکته دیگر درباره این استان، این است که شهرستان خمینیشهر به عنوان کوچکترین شهرستان استان و ایران به لحاظ وسعت، بیش از 4 استان انتهای جدول، دارای صندوق قرضالحسنه است. میانگین صندوقهای قرضالحسنه در هر استان حدود 155 صندوق است. حدود 82 درصد صندوقها در 35 درصد استانها متمرکز است و 18 استان، یعنی 65 درصد استانها، دارای کمتر از 100 صندوق قرضالحسنه هستند.
دلایل رشد صندوقهای قرضالحسنه
از جمله موضوعات مورد بحث کتاب «اقتصاد سیاسی صندوقهای قرضالحسنه و موسسات اعتباری» بررسی اقتصاد سیاسی و دلایل رشد صندوقهای قرضالحسنه است. به اعتقاد نویسنده کتاب، از همان ابتدای پیروزی انقلاب تاکنون، بیثباتی، آسیبپذیری و سیاسی شدن مدیران ارشد بانک مرکزی، عوامل مخل نظام بانکی کشور بوده است.
محافظهکاری نظام بانکی، نداشتن نوآوری در خدمات سیستم بانکی، هزینه کردن بسیاری از منابع به طور دستوری و در قالب تسهیلات تکلیفی و احکام بودجه که از سوی دولت به بانکها تحمیل میشد، هزینههای اداری بالایی که بانکها بر مشتریان خود وارد میکردند و بیتوجهی به مشتریان خرد و در اختیار داشتن بخش بزرگی از منابع در دست گروههای خاص و کلان سرمایهداران، مهمترین عوامل و زمینههای گسترش صندوقهای قرضالحسنه و موسسات تعاونی اعتباری مالی و پولی و فراری بودن مردم از درگیر شدن با نظام بانکی بود.
اختلاسهای متعددی که در نظام بانکی بارها گزارش شده و بدهی بسیار بالای بخش دولتی به این نظام و نیز مطالبات معوق بسیار زیاد این سیستم، نتایج ناکارآمدی اقتصادی، مالی و پولی این نظام بانکی است.
حمایتها و برخوردهای قانونی
شبکه موسسان صندوقهای قرضالحسنه از قبل از انقلاب همواره اقشار مذهبی و فعالان اقتصادی بازار بوده است. پس از انقلاب به نظر میرسد انقلابیون تازه به قدرت رسیده احساسکردند که به نوعی مدیون بازاریان هستند و باید به شکلی از حمایتهای آنها در سالهای پیش از انقلاب قدردانی کنند.
اما با این وجود ابراهیم درویشی از مدیران اداره نظارت بر بانکها و موسسات مالی و اعتباری بانک مرکزی معتقد است فقهای قم در ابتدا تاسیس بانک خصوصی را حرام میدانستند اما حسین حبیبی با بیان این استدلال که موسسه اعتباری مانند بانک نیست چون دسته چک و حساب جاری ندارد، آنها را قانع کرد که با تاسیس موسسه اعتباری موافقت کنند.
درویشی توضیح میدهد: «این موسسات مالی و تمام موسسات دیگر، اعم از اعتباری که هنوز هم باقی ماندهاند، همه نامشان موسسه اعتباری بود و نباید حساب جاری میداشتند. بعد که قانون اساسی را اصلاح کردند و اجازه بانک خصوصی دادند، به آنها گفتند افزایش سرمایه دهید و بر اساس ضوابطی، تعداد زیادی از آنها تبدیل به بانک شد». به نظر میرسد یکی از سیاستهای اشتباه در مورد صندوقهای قرضالحسنه آن بود که در سال 1370 هیاتوزیران با پیشنهاد وزارت کشور و موافقت بانک مرکزی با این استدلال که این صندوقها در امور خیریه فعالیت کرده و نیاز به نظارت ندارند، نظارت بانک مرکزی را بر آنها لغو کرد.
ایجاد این خلا قانونی موجب شد تا از سال 1370 تا 1381 صندوقهای قرضالحسنه رشدی بیاندازه یافته، تعدادی از آنها با سواستفاده از اوضاع، از اهداف خود بازبمانند و به سواستفادههای مالی بپردازند. این امر موجب شد تا قانونگذار در ماده 92 قانون برنامه سوم توسعه و هیات وزیران، طی مصوبهای در سال 1381 مجددا نظارت بر کلیه فعالیتهای پولی و مالی سازمانها، موسسات و صندوقها را به بانک مرکزی محول کنند.
صندوقهای قرضالحسنه در سالهای 1382 و 1383 به صورت بحرانی بزرگ برای نظام پولی کشور درآمد و هیات دولت در 26 فروردین 83 مجبور به تهیه تصویبنامهای در این ارتباط شد. تصویب لایحه «تنظیم بازار غیرمتشکل پولی» در سال 1383 بیانکننده مقررات و نظم جدید بر فعالیت صندوقهای قرضالحسنه بود که بیانگر نظارتهایی شدید بر تاسیس و فعالیت اینگونه موسسات از سوی بانک مرکزی است.
سرانجام با تاخیر 4 ساله و با اعلام و ابلاغ بسته سیاستی - نظارتی بانک مرکزی در سال 1387، مقررات و ضوابط مربوط به فعالیت صندوقهای قرضالحسنه نیز اعلام شد و در سال 1388 نیز در بسته سیاستی نظارتی به تمام موسسات مالی و اعتباری از جمله صندوقهای قرضالحسنه، فرصتی 8 ماهه داده شد تا نسبت به کسب مجوز از بانک مرکزی اقدام کنند. با وجود تصویب این قوانین، دولتهای مختلف بارهای تلاش کردند به صندوقهای قرضالحسنه و موسسات مالی و اعتباری سروسامان دهند و آنها را تحت کنترل بانک مرکزی، به عنوان نهاد ناظر بر بازار پولی کشور درآورند، اما در عمل توفیقی به دست نیاوردند.
مشکلات پولی ناشی از صندوقها
کارشناسان و بازرسان بانک مرکزی طی بیش از سه دهه، بارها درباره عملکرد و تاثیرات صندوقهای قرضالحسنه بر بازار پولی کشور، نامهها و گزارشهایی به مقامات بانک مرکزی و دولت و همچنین کمیسیون اقتصادی مجلس ارائه دادهاند. اما مهمترین ایرادهایی که این عده به عملکرد صندوقهای قرضالحسنه و موسسات مالی و اعتباری در ایران گرفته میشود چیست؟
یک دسته از مشکلات و ایرادها به جهت ضعف عملکرد دستگاههای نظارتی و خلا قانونی به وجود آمده و عمدتا ناشی از عملکرد بیضابطه بعضی از صندوقهای موجود است که عبارتند از: گرفتن کارمزدی بیش از هزینههای انجام شده یا اصطلاحا مزدکار، افتتاح سپردههای پسانداز غیر قرضالحسنه بر خلاف مصوبه شورای پول و اعتبار، اعطای تسهیلات غیر قرضالحسنه برخلاف مصوبه شورای پول و اعتبار، خرید دارایی غیرمنقول از محل سپره سپردهگذاران بر خلاف مصوبه شورای پول و اعتبار، سواستفاده از منابع سپردهگذاران.
همچنین دسته دوم ایرادهایی که به اینگونه موسسات وارد است، ایرادهایی از دید تخصصی و اقتصادی است. تاثیر بر متغیرهای پولی، تاثیر بر تابع مصرف و تاثیر بر تابع توریع درآمد از جمله این تاثیرات است که در کتاب کتاب «اقتصاد سیاسی صندوقهای قرضالحسنه و موسسات اعتباری» توضیح داده میشود.
بهره کلام
بحران موسسات مالی و اعتباری که امروز از آن به یک ابرچالش جدی در کشور یاد میشود، مسالهای است که با صدور بخشنامه و دستورالعملی که کمتر ضمانت اجرایی دارد حل نمیشود. برخورد با موسسات غیرمجاز و افراد حقوق و حقیقی که با سرمایههای خرد مردم به ثروتهای کلان میرسند و با فعالیتهای نامولد، تولید و سرمایهگذاری کشور را دچار مشکل میکنند بیش از همه نیازمند عزم سیاسی هر سه قوه برای قانونگذاری، اجرای درست قانون و برخورد با متخلفان است.
معرفی کتاب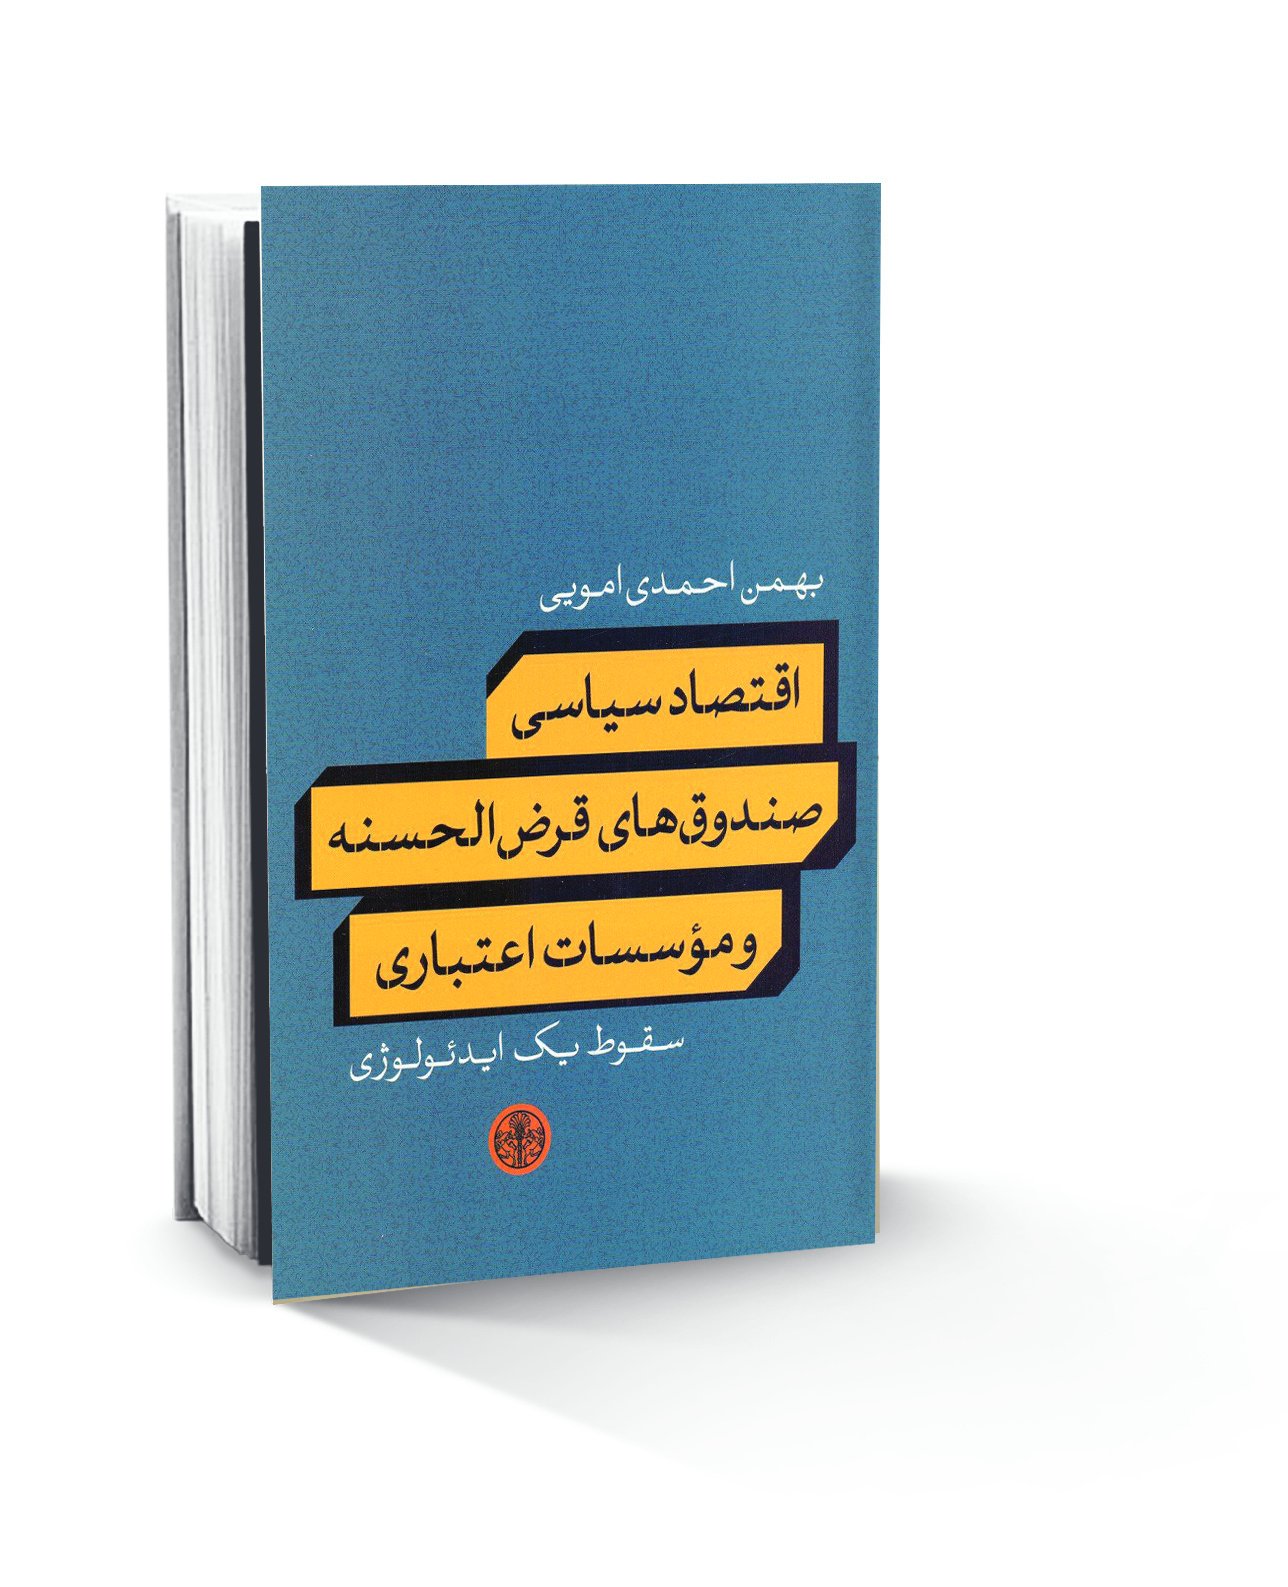
«اقتصاد سیاسی صندوقهای قرضالحسنه و موسسات اعتباری» (سقوط یک ایدئولوژی)
بهمن احمدی امویی
انتشارات: کتاب پارسه 1396
18 هزار تومان