سرمایه بازنشستگان راهی بخش مولد میشود؟
«طرح ملی زرین» تامین امکان پیوند مستمری بازنشستگان تامین اجتماعی با زنجیره تولید طلا را فراهم کرده، اما موفقیت آن به عوامل گوناگون بستگی دارد
این روزها، داراییهای بازنشستگی مبتنی بر فلزات گرانبها برای پوشش ریسکهای معیشتی و تورمهای سه رقمی هزینههای زندگی رایج شدهاند. به شکل عمومی، صندوق عرضهکننده محصولات عمر و بازنشستگی این داراییها را به خریداران طرحهای خود پیشنهاد میدهند.
با این حال، صندوقهای بازنشستگی و نهادهای تابعه صندوقهای بیمهای که در قلمروی نظام رفاه و تامین اجتماعی فعالیت میکنند، اقدامی برای تبدیل مستقیم داراییهای بازنشستگی به طلا انجام نداده بودند.
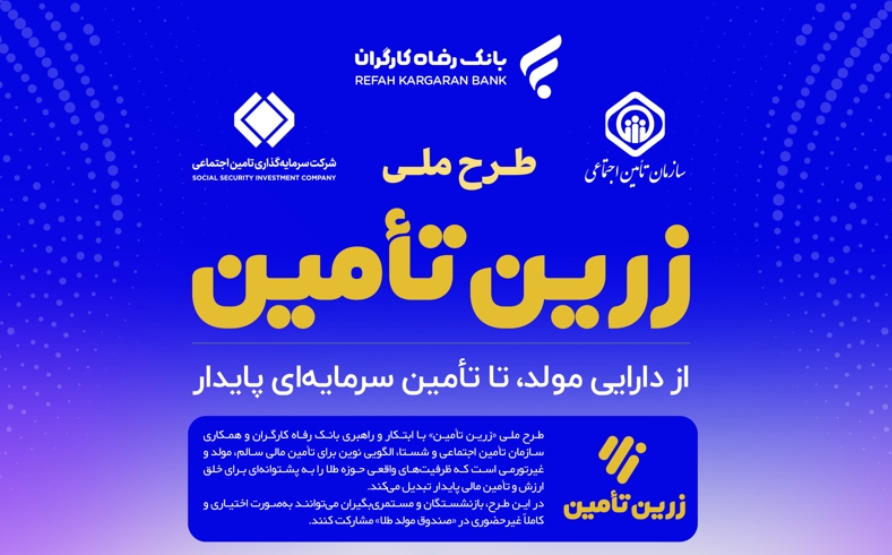
در روزهای اخیر «بانک رفاه کارگران» در همکاری با «سازمان تامین اجتماعی» و شرکت سرمایهگذاری این سازمان (شستا)، «طرح ملی زرین تامین» را با ماهیت متفاوت نسبت به محصولات صندوقهای عمر ارائه کرده است.
این طرح در ویژگیهای خود، امکان اتصال مستمری بازنشستگی به سرمایهگذاری در زیرساخت معدنی طلا (تامین مالی زنجیره تولید طلا) را دیده است؛ تحت این عنوان که در «تولید طلای کشور مشارکت میکنید و ارزش پول خود را حفظ میکنید.»
سازوکار حقوقی و مالی طرح زرین تامین
بر بنیان طرح، بازنشسته میتواند اقدام به خرید واحدهای استاندارد طلا بر مبنای «اوراق سلف موازی استاندارد طلا» کند. اوراق سلف موازی استاندارد، مبتنی بر قرارداد سلف اسلامی است که بر پایه پیشفروش کالا برای تحویل در تاریخی مشخص در آینده شکل میگیرد.
بازنشستگان میتوانند خرید این واحدهای استاندارد را بر مبنای قیمت روز طلای ۲۴ عیار تا سقف ۵۰ میلیون تومان (سقف خرید ریالی در مرحله اول طرح) و یا ۳۰۰۰ میلی گرم سوت (سقف سفارش مقداری در مرحله اول طرح) پیش ثبتنام کنند؛ گرچه صاحب طلا به شکل فیزیکی آن نخواهند شد و داراییهای آنها در یکی از پلتفرمهای طلا برای معامله غیرفیزیکی آزاد میشود.
در حال حاضر ۳۰۰۰ میلی گرم طلا (۳ گرم طلای ۲۴ عیار) در حدود ۶۹ میلیون تومان است اما قیمت نهایی هنگامی تعیین میشود که مقدار مدنظر در سفارش بازنشسته محیا شده باشد (معادل واقعی سفارش). به بیان دیگر، اوراق سلف موازی استاندارد تضمین میدهد که معادل سفارش بازنشسته، طلای فیزیکی آماده نگهداری است.
مرزبندی با صندوقهای بیمه عمر
در مقابل صندوقهای بیمه عمر متصل به گواهی سپرده طلا هستند. گواهی سپرده کالایی سندی است که مالکیت قطعی بر مقدار مشخصی شمش یا سکه موجود در خزانه بانکها را نشان میدهد و دارایی در لحظه خرید وجود خارجی دارد.
این ورقه بهادار نماینده «کالای حاضر» است و سرمایهگذار در هر مقطع میتواند آن را در بازار ثانویه به فروش برساند. بنابراین تفاوت واضحی میان زرین تامین و محصولات بیمه عمر مبتنی بر فلزات گرانبها مانند طلا وجود دارد.
بررسی این تفاوت ساختاری، ماهیت ریسک و بازدهی هر دو مدل را روشن میسازد: در طرحهای متکی بر گواهی سپرده، سرمایهگذار مستقیم نوسانات قیمت نقد طلا در بازار آزاد را دنبال میکند. نقدشوندگی بالا، امکان خروج سریع از سرمایهگذاری و شفافیت در قیمتگذاری لحظهای، از ویژگیهای بارز این صندوقهاست. در مقابل، «زرین تامین» با ورود به حوزه تامین مالی پروژههای معدنی، ریسکهای مربوط به حوزه عملیات و تولید صنعتی را نیز به معادله اضافه میکند.
از نگاه اقتصاد کلان، «اهرمسازی» برای جذب سرمایههای خرد بازنشستگان و هدایت آن به سمت بخش مولد زنجیره ارزش طلا، ایدهای است که میتواند به توسعه زیرساختهای معدنی کشور کمک کند.
این رویکرد در صورت اجرا و سودآوری مطلوب، علاوه بر حفظ ارزش اصل سرمایه در برابر تورم، میتواند ارزش افزودهای ناشی از سود عملیاتی طرح ایجاد کند.
با این حال، تحقق این هدف منوط به جدول زمانی بهرهبرداری از طرح، مدیریت ریسک پروژههای معدنی و توانایی تحقق پیشبینیهای تولید در شرکتهای وابسته به شستا است.
ارزیابی ابعاد ریسک
نکته مهم دیگر، عدم تحویل فیزیکی طلا در طرح زرین تامین و نقدشوندگی آن در سررسید یا از طریق سازوکارهای بازار است. برای مخاطب بازنشسته که درجه ریسکپذیری پایینتری دارد و نیازمند نقدشوندگی بالایی برای هزینههای جاری زندگی است، تفاوت میان «طلای آماده در خزانه» و «سرمایهگذاری در پروژه تولید طلا» اهمیت بالایی پیدا میکند.
در مدلهای بینالمللی طرحهای بازنشستگی طلامحور، تعادل میان نقدشوندگی کوتاه ساختار داراییها و سرمایهگذاریهای طولانیمدت به عنوان اصل اساسی مدیریت پرتفوی شناخته میشود.
همچنین، سازوکار تعیین قیمت در زمان تسویه یا تکمیل سفارش، عدم قطعیتهایی را برای خریدار ایجاد میکند که نیازمند شفافسازی دقیقتر از سوی نهاد مجری است.
برخلاف گواهی سپرده که قیمت لحظهای خریدار مشخص است، تعیین قیمت نهایی بر اساس زمان آمادهسازی سفارش، متغیر دیگری را وارد محاسبات مالی بازنشستگان میکند.
در نهایت، طرح زرین تامین بانک رفاه را میتوان نخستین گام جدی سیستم بانکی و رفاهی در مسیر پیوند دادن داراییهای صندوق تامین اجتماعی با ابزارهای نوین بازار سرمایه و فلزات گرانبها دانست.
اینکه آیا این ابزار مالی میتواند انتظارات بازنشستگان را در حفظ قدرت خرید و تامین نقدینگی برآورده سازد، بستگی به کیفیت اجرای پروژههای زیرساختی، شفافیت در نحوه محاسبه بازدهی و میزان تطابق آن با نیازهای واقعی جامعه هدف خواهد داشت.