قسطیکردن زندگی
تورم و افت قدرت خرید، خانوارها را از خرید نقدی کالاهای ضروری به مصرف اعتباری سوق داده است
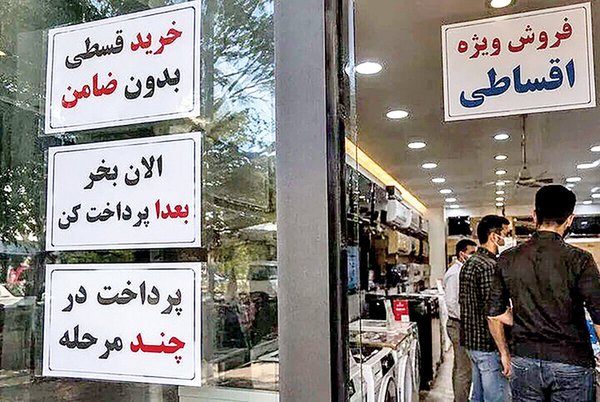
خرید اقساطی که زمانی بیشتر به کالاهای بادوام و سرمایهای محدود بود، حالا به مواد غذایی، لوازم بهداشتی و حتی هزینه دریافت گواهینامه رانندگی رسیده است. گسترش این الگو نشان میدهد بخشی از خانوارها برای تأمین مخارج امروز، درآمد ماههای آینده خود را پیشاپیش مصرف میکنند. بخشیاز گزارش روزنامه دنیای اقتصاد را میخوانید که به پیامدها و تضمنهای اجتماعی قسطیشدن زندگیهایمان میپردازد.
گزارشهای فعالان بازار اعتبار از رشد سریع شیوه خرید قسطی حکایت دارد. استفاده از خدمات اعتباری برخی شرکتها در سال ۱۴۰۳ بیش از ۲۹۰ درصد افزایش یافت و در پاییز همان سال حدود ۱۱ هزار میلیارد تومان اعتبار به کاربران اختصاص داده شد. در سال ۱۴۰۴ نیز ارزش سفارشهای اقساطی ۱۰۳ درصد رشد کرد و شمار کاربران دارای اعتبار از ۱۰.۵ میلیون نفر گذشت.
گسترش تبلیغات خرید اقساطی در بزرگراهها، رسانهها و حتی فروشگاههای مواد غذایی، نشانه تغییر الگوی مصرف است. اکنون خرید اعتباری به نیازهای روزمره نیز رسیده و هزینههایی مانند دریافت گواهینامه رانندگی، که در سال ۱۴۰۵ حدود ۱۹ میلیون تومان برآورد شده، بهصورت قسطی عرضه میشود.
محمد امیرپناهی، جامعهشناس و عضو هیئتعلمی دانشگاه علامه طباطبایی، معتقد است این روند صرفاً تغییر شیوه خرید نیست، بلکه نشاندهنده تغییر ساختار اقتصادی زندگی خانوارهاست. به گفته او، در اقتصادهای باثبات، خرید اقساطی بیشتر برای کالاهای بادوام مانند خودرو و مسکن به کار میرود؛ اما وقتی خانوادهها برای تأمین مواد غذایی و کالاهای ضروری به اعتبار متوسل میشوند، نشانه شکاف میان درآمد و هزینههای زندگی است.
او هشدار میدهد که مصرف درآمد آینده بدون افزایش واقعی درآمد، بدهی خانوارها را انباشته میکند و فشار روانی و نگرانی درباره آینده را افزایش میدهد. همچنین کاهش هزینههای خوراک، درمان، آموزش و تفریح و اشتغال افراد به چند کار، لزوماً نشانه تابآوری جامعه نیست.
به باور امیرپناهی، اگر تورم مزمن و کاهش قدرت خرید ادامه یابد، زندگی قسطی ممکن است از یک راهحل موقت به الگوی معمول معیشت طبقه متوسط و اقشار کمدرآمد تبدیل شود. در چنین وضعیتی، خانوادهها بهتدریج از انتظاراتی مانند پسانداز، سفر، آموزش باکیفیت و تغذیه مناسب صرفنظر میکنند. با این حال، عادتکردن به سطح پایینتر زندگی به معنای رضایت از آن نیست و احساس محرومیت و بیعدالتی میتواند همچنان باقی بماند.
سمانه گلاب، پژوهشگر اقتصادی، نیز خرید اقساطی را نوعی تلاش برای بقا و سازگاری با شرایط میداند. به گفته او، خانوادهها در سالهای گذشته با افزایش تعداد شاغلان، تغییر سبک زندگی و کاهش مصرف با فشار اقتصادی سازگار شدهاند و اکنون اعتبار و خرید قسطی به یکی دیگر از ابزارهای این سازگاری تبدیل شده است.
گلاب تأکید میکند که وضعیت اقتصادی بهتنهایی امکان پیشبینی واکنشهای اجتماعی را فراهم نمیکند؛ اما مجموعه فشارهای اقتصادی و تجربه اعتراضات سالهای گذشته نشان میدهد نارضایتیهای اجتماعی همچنان پابرجاست و مسائل بنیادی حلنشده باقی ماندهاند.
در مجموع، گسترش خرید اعتباری اگرچه میتواند در کوتاهمدت بخشی از فشار معیشتی را کاهش دهد، اما بدون بهبود درآمد و مهار تورم، خطر انتقال و انباشت بدهی را افزایش میدهد.