تأمین اجتماعی چقدر پول کم دارد؟
سلامت یک صندوق بازنشستگی را نباید با میزان طلبها و داراییهایش سنجید. باید پرسید هر ماه چقدر پول نقد وارد آن میشود و چقدر باید بپردازد. با این معیار، تأمین اجتماعی صندوق ثروتمندی نیست؛ صندوقی است که سالهاست کم میآورد و ثروتش روی کاغذ مانده است

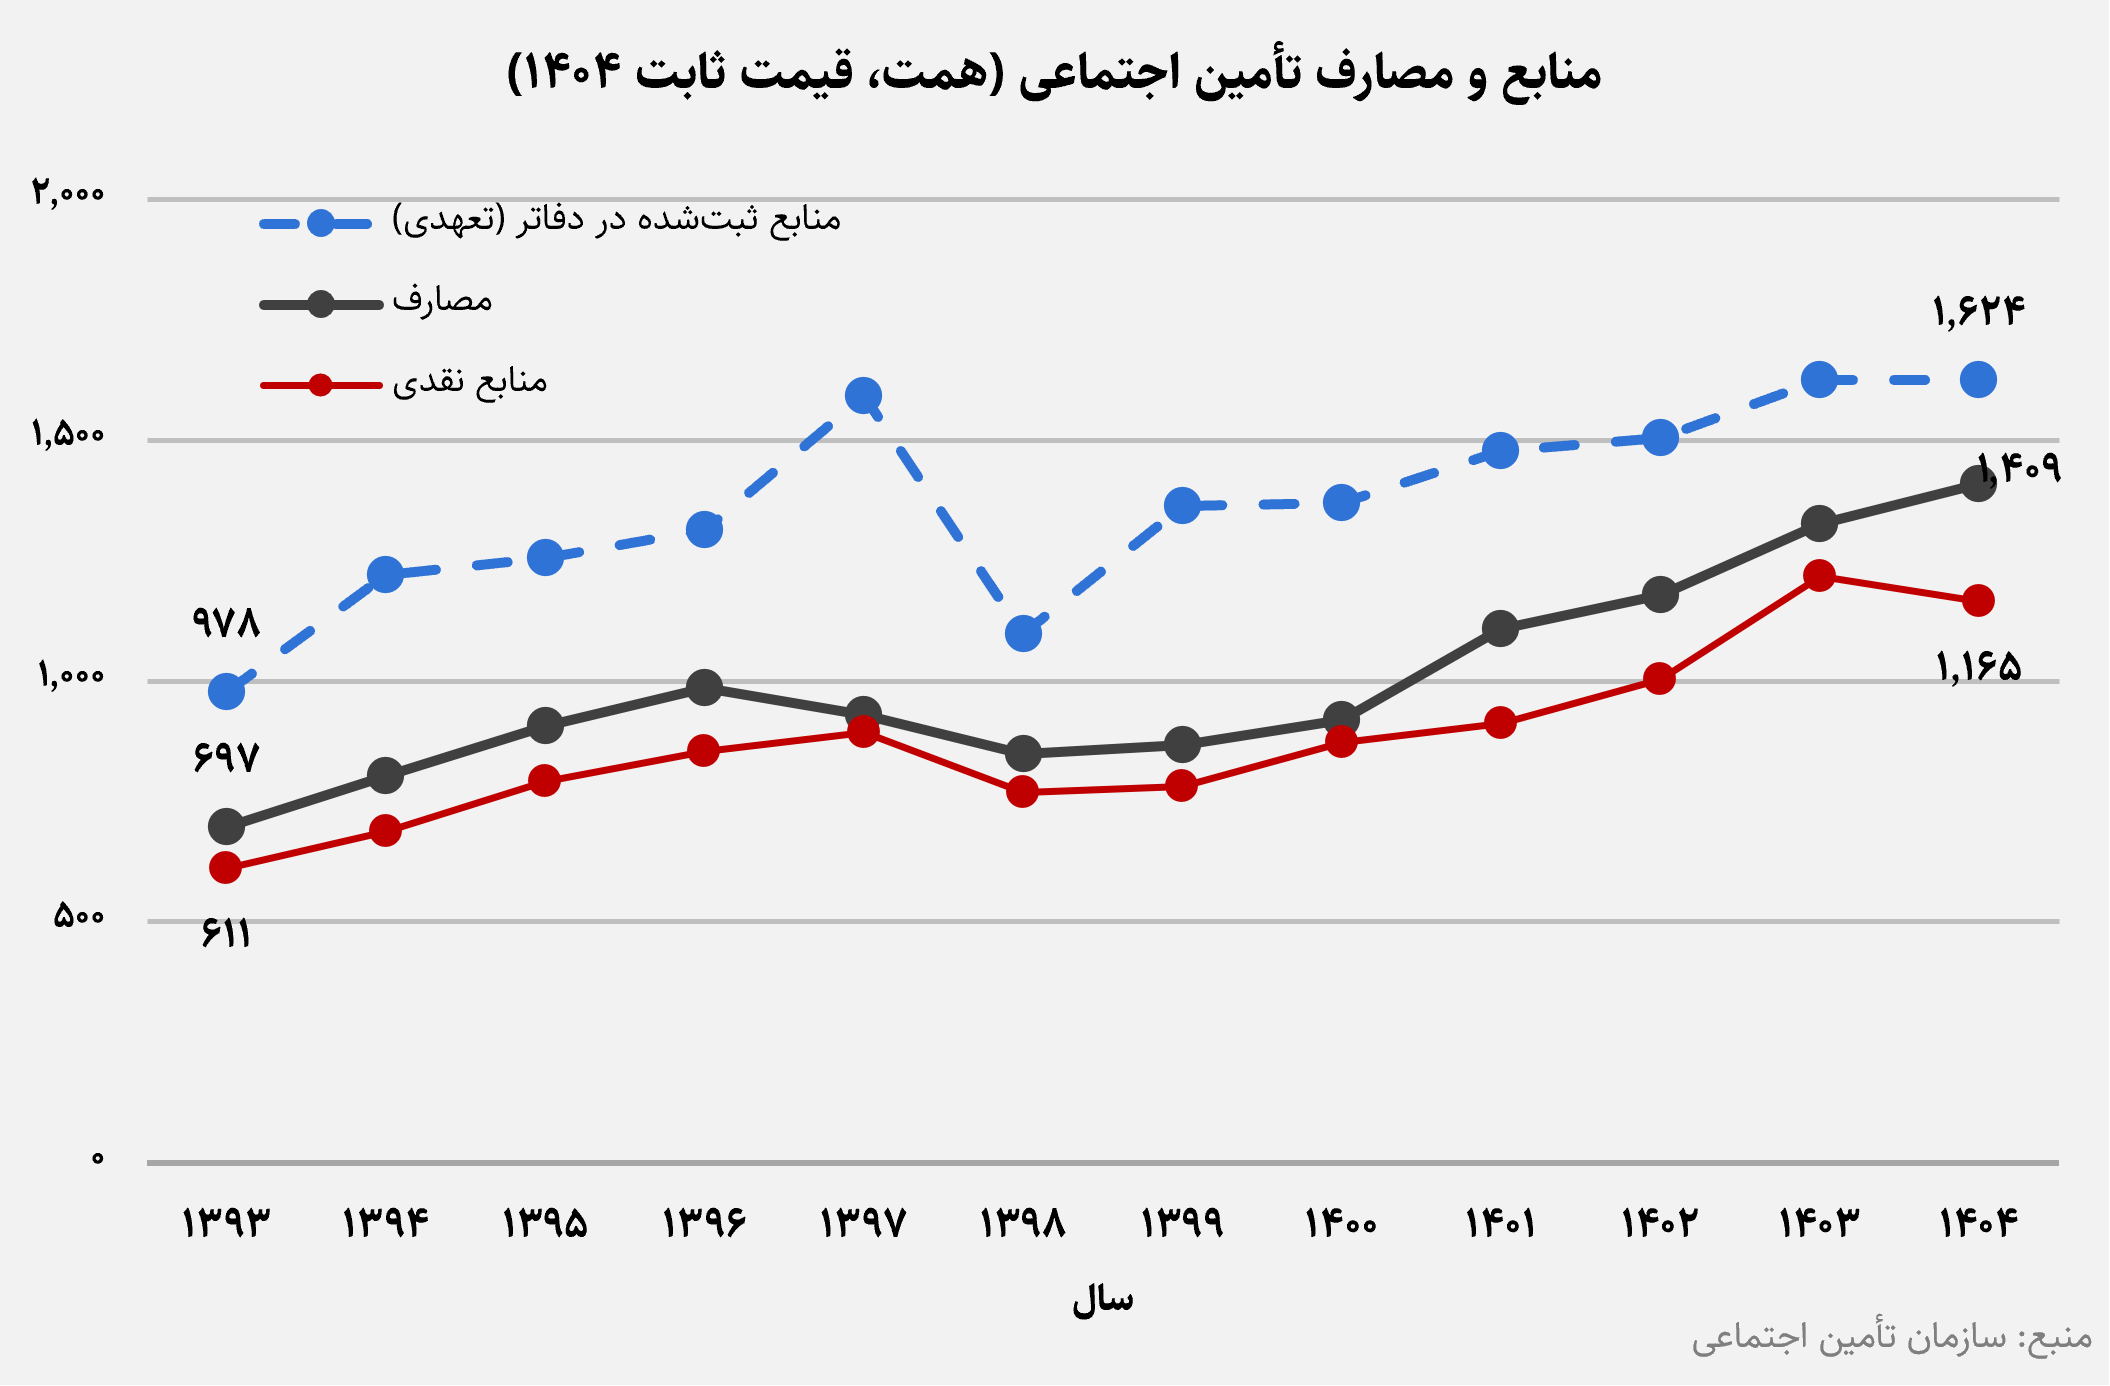
اگر فقط دفاتر رسمی تأمین اجتماعی را ورق بزنید، با صندوقی سالم و حتی پرپول روبهرو میشوید. از سال ۱۳۹۳ تا ۱۴۰۴، منابعی که سازمان در دفاترش ثبت کرده هر سال از هزینههایش بیشتر بوده و در ۱۴۰۴ این اضافه به حدود ۲۱۵ هزار میلیارد تومان (همت) رسیده است. با این حال، خبر تأخیر در پرداخت معوقات بازنشستگان دیگر خبر تازهای نیست. صندوقی که روی کاغذ مازاد دارد، چرا در حساب بانکیاش پول کم میآورد؟
صندوق مازاد دارد یا کسری؟
به زبان ساده، تأمین اجتماعی دو دفتر دارد. در دفتر اول، که حسابداران به آن «تعهدی» میگویند، هر طلبی که طبق قانون سررسید شود ثبت میشود. حق بیمهای که کارفرما باید بپردازد و سهم سهدرصدی دولت از حق بیمه کارگران، چه پرداخت شده باشد و چه نه. دفتر دوم، یعنی دفتر «نقدی»، فقط پولی را میشمارد که واقعاً به حساب نشسته است.
در دفتر اول وضع خوب است. به قیمتهای ثابت ۱۴۰۴، منابع ثبتشده سازمان در ۱۴۰۴ حدود ۱٬۶۲۴ همت و مصارفش ۱٬۴۰۹ همت بوده است، اما پولی که واقعاً وارد حساب شد ۱٬۱۶۵ همت بود. این اختلاف فقط یک عدد حسابداری نیست، چون بازنشسته حقوقش را از دفتر دوم میگیرد و داروخانه و بیمارستان هم طلب سازمان از یک کارفرمای بدحساب را جای پول قبول نمیکنند. کسری نقدی سازمان که در سال ۱۳۹۳ حدود ۸۶ همت بود، پس از کنار گذاشتن اثر تورم، در سال ۱۴۰۴ به ۲۴۴ همت رسید؛ تقریباً سه برابر.
دولت بزرگترین بدهکار صندوق است
بخشی از این شکاف همان نسیهای است که وصول نمیشود. در سال ۱۴۰۴ از هر ۱۰۰ تومان حق بیمهای که در دفاتر ثبت شد، حدود ۷۲ تومان به پول نقد تبدیل شد. این رقم در ۱۳۹۳ حدود ۶۲ تومان بود. پس وصول بهتر شده، اما هنوز از هر چهار تومان حق بیمه، یک تومان روی کاغذ میماند. بدهکار بزرگتر خود دولت است که بدهیاش را معمولاً با پول نقد نمیدهد. در ۱۴۰۳ حدود ۱۳۷ همت از طلب سازمان از دولت تسویه شد، اما فقط ۱۱ همت آن نقد بود و باقی به شکل سهام، ملک و اوراق به سازمان رسید. طلب از دفتر پاک میشود و داراییهای سازمان بزرگتر به نظر میرسد، ولی موجودی حساب بانکی تقریباً تغییری نمیکند.
۹۷ درصد حق بیمه نقدی، خرج مستمری میشود
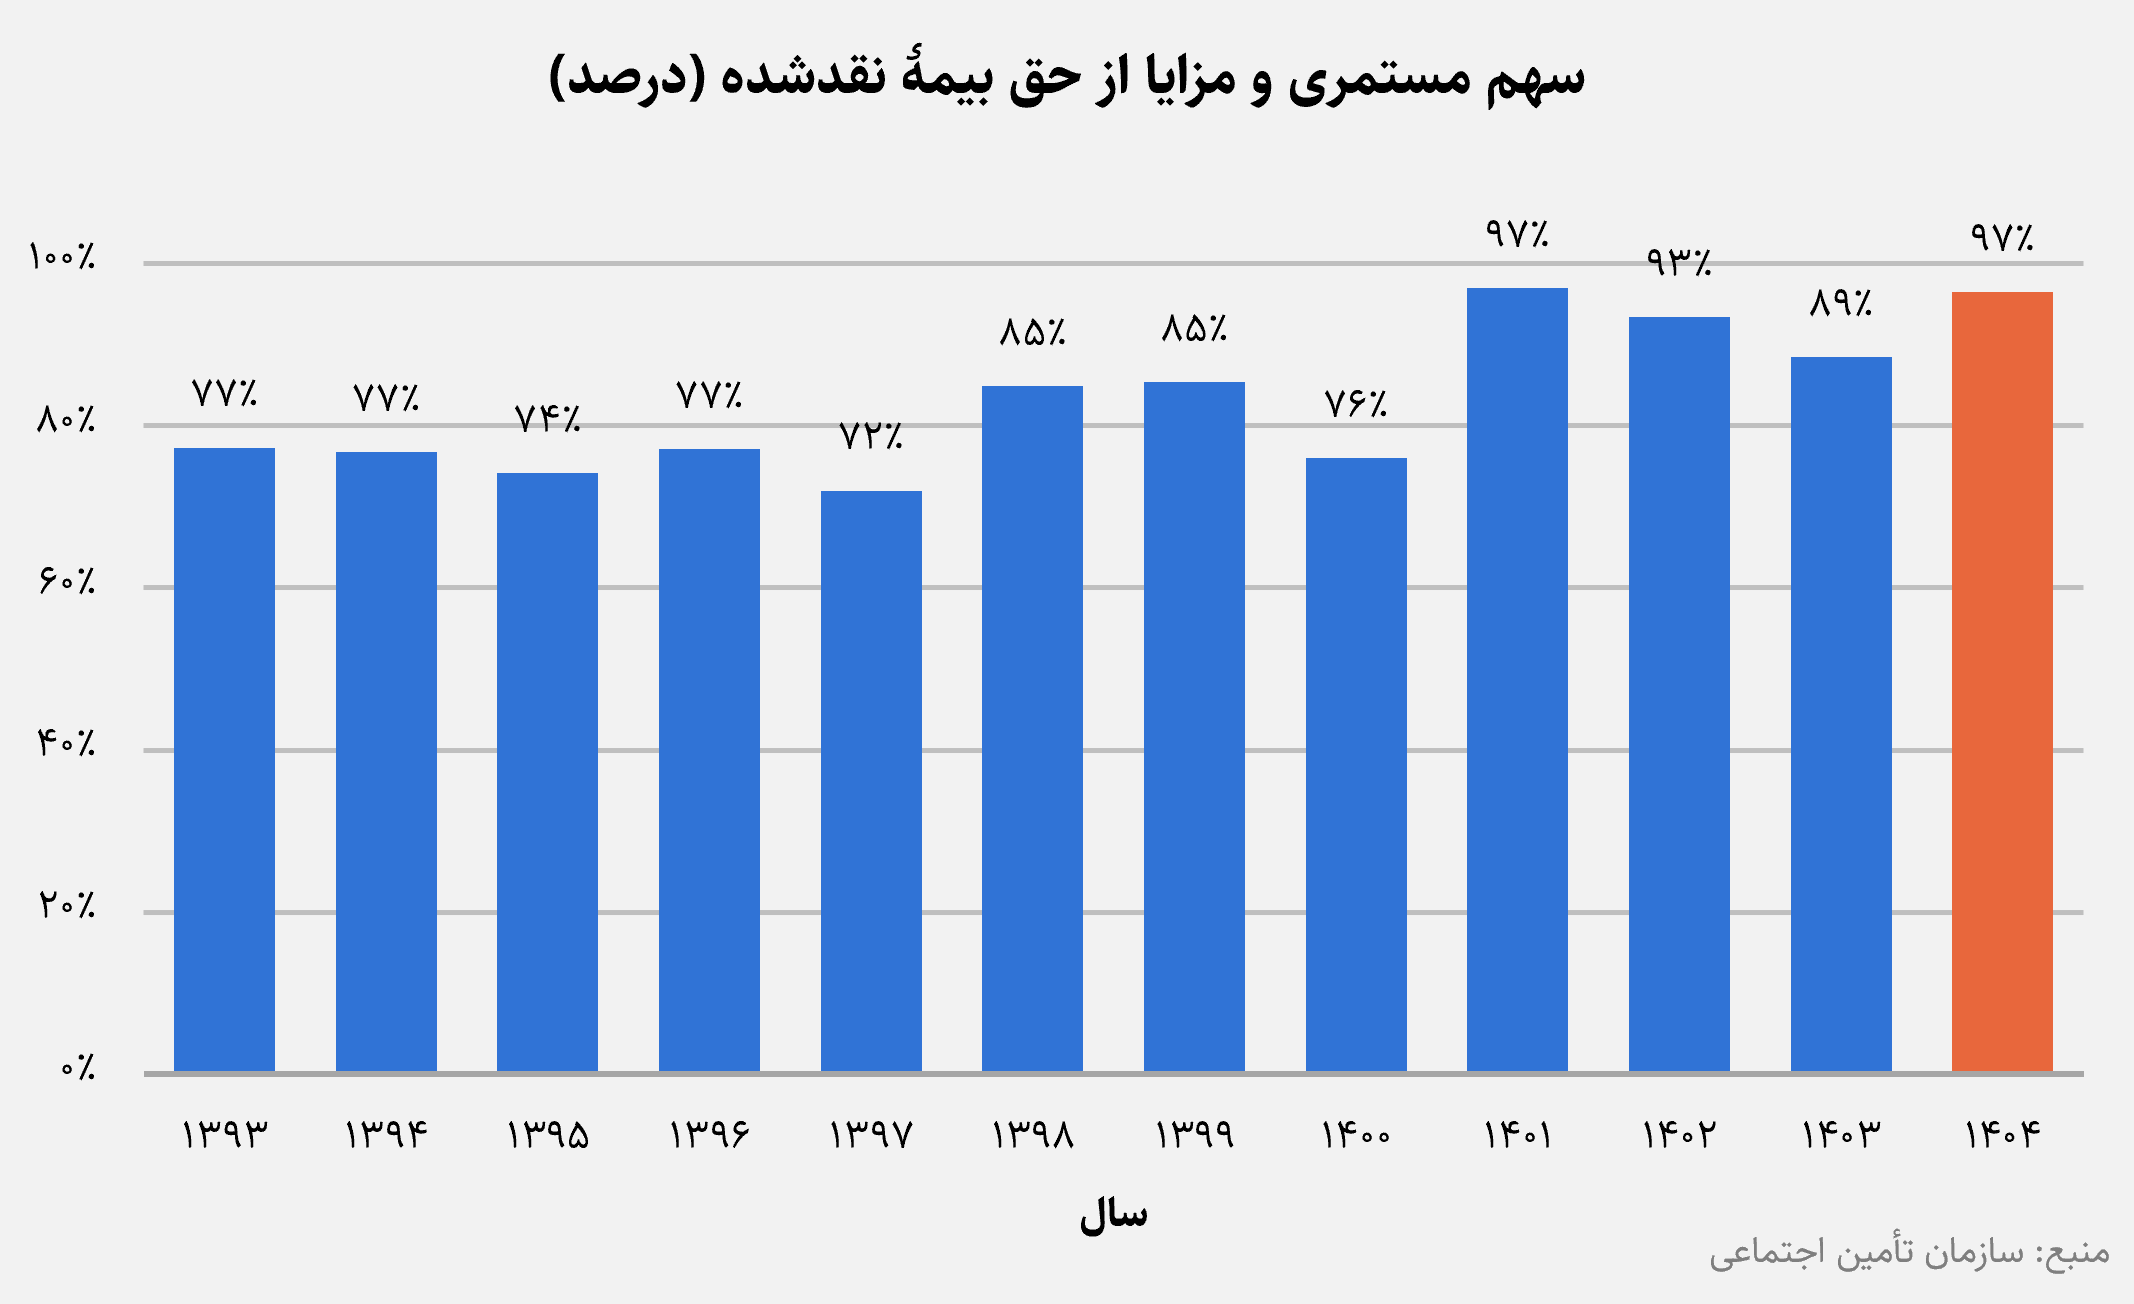
حتی اگر همهی این نسیهها نقد میشد، مشکل حل نمیشد، چون کفهی دیگر ترازو هم سنگینتر شده است. در سال ۱۳۹۳ از هر ۱۰۰ تومان حق بیمهای که واقعاً به حساب میرسید، ۷۷ تومان صرف مستمری بازنشستگان، ازکارافتادگان و بازماندگان میشد و ۲۳ تومان برای درمان و ادارهی سازمان میماند. این نسبت تا ۱۳۹۷ میان ۷۲ تا ۷۷ تومان بود، از ۱۳۹۸ از ۸۵ تومان گذشت و در ۱۴۰۴ به ۹۷ تومان رسید. در واقع، در ۱۴۰۴ از ۱٬۱۴۷ همت حق بیمه نقدی، ۱٬۱۰۷ همت به مستمریها رسید و حدود ۲۵۰ همت هزینهی درمان باید از جای دیگری تأمین میشد.
افت نسبت پشتیبانی
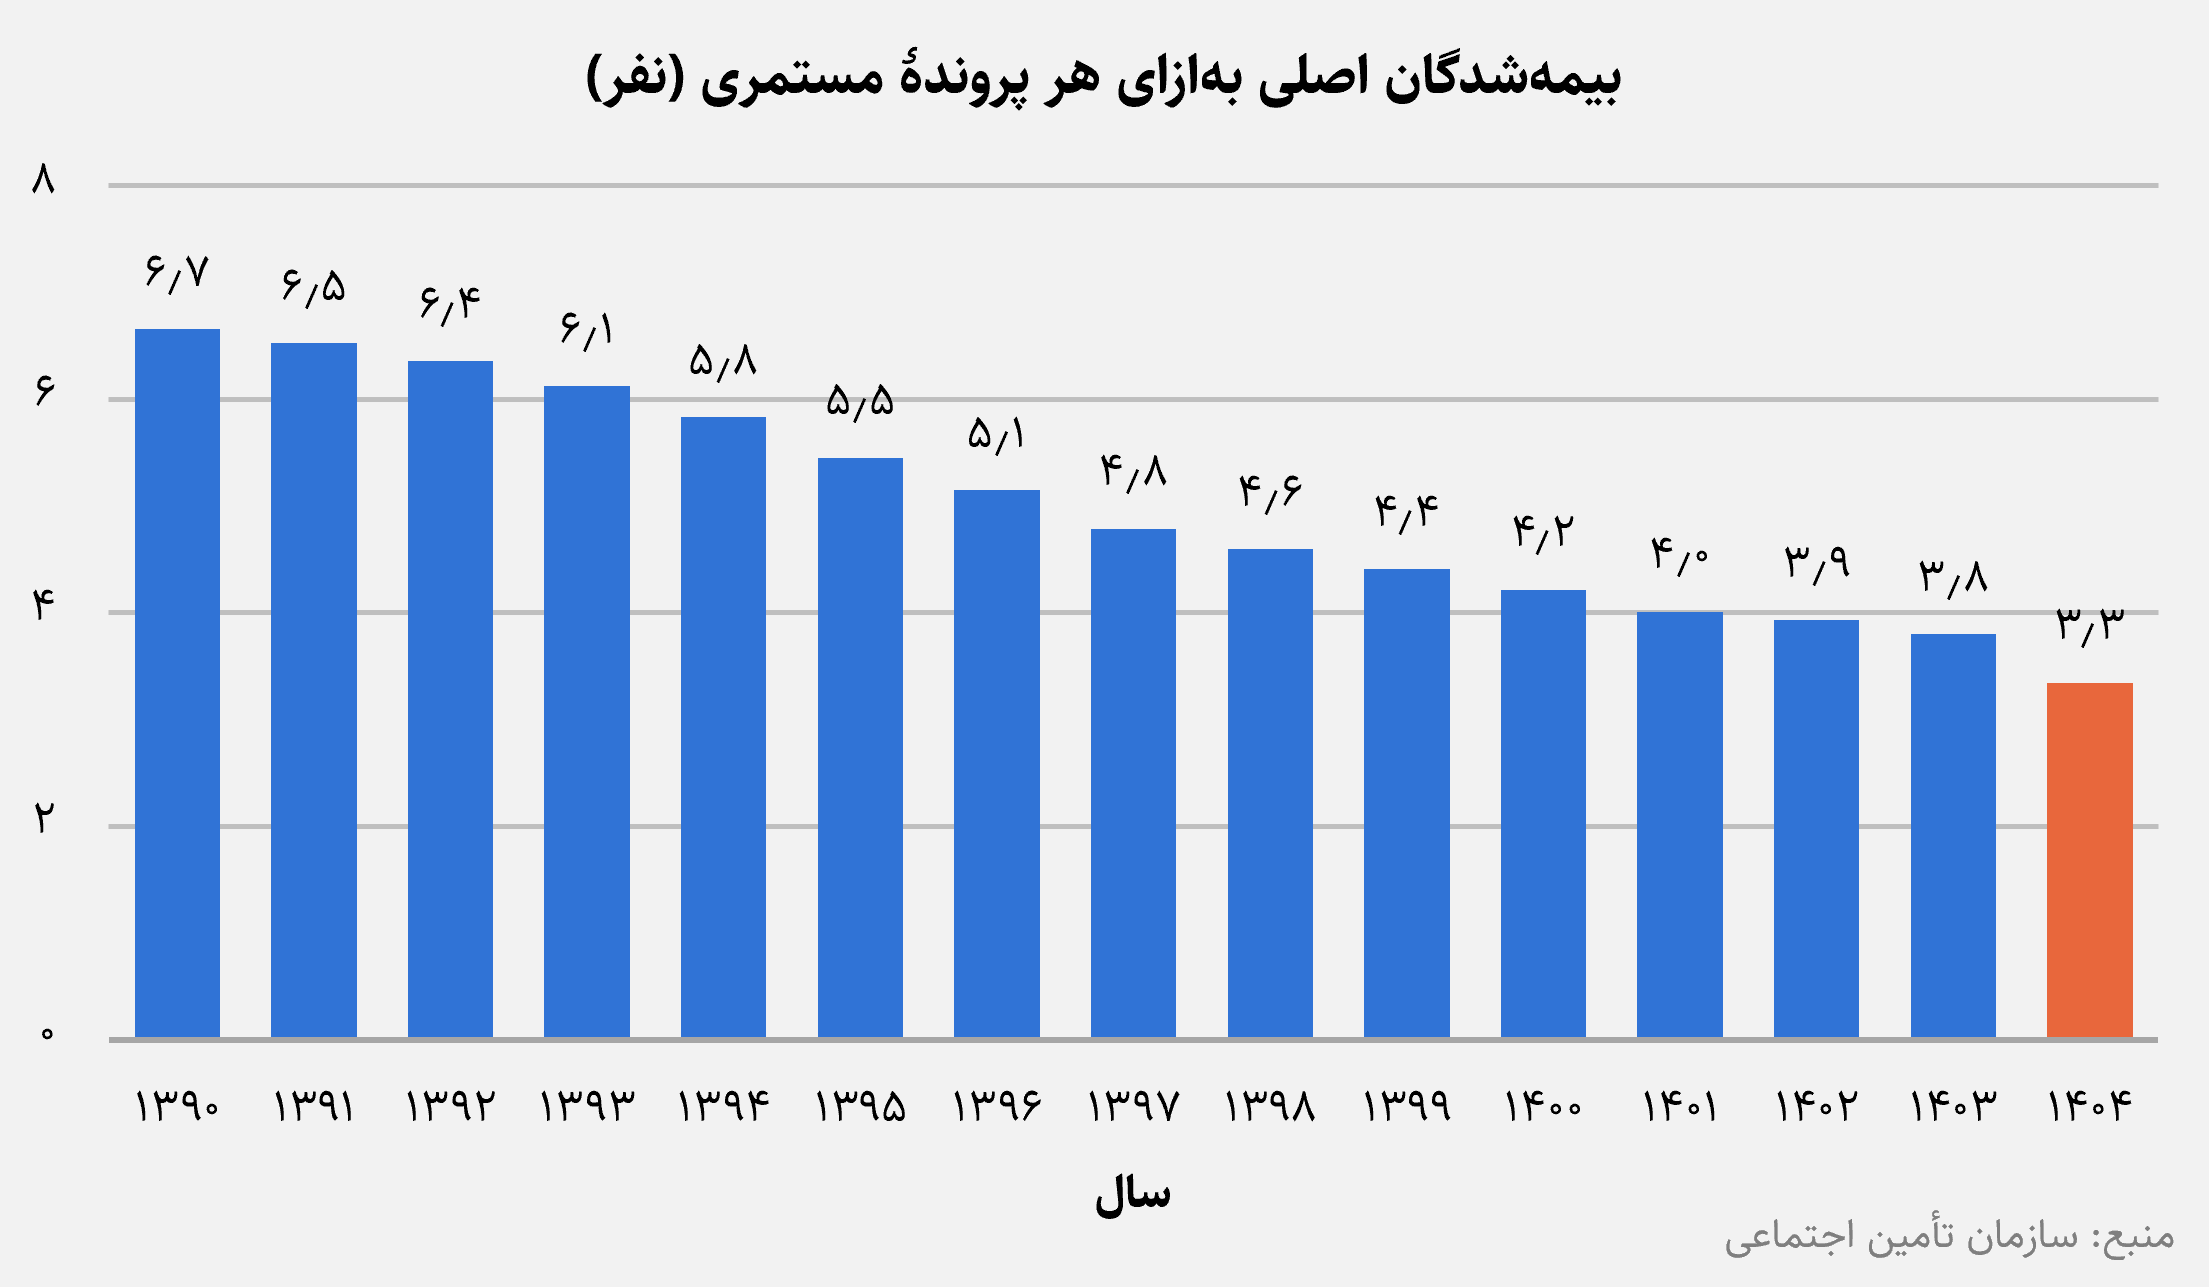
چرا مستمریها از حق بیمه جلو زدند؟ صندوق بازنشستگی تامین اجتماعی، با حق بیمه شاغلان امروز، حقوق بازنشستگان امروز را میپردازد. هرچه شمار پرداختکنندهها نسبت به دریافتکنندهها کمتر شود، صندوق فشار بیشتری را متحمل میشود. از سال ۱۳۹۰ تا ۱۴۰۳ شمار بیمهشدگان اصلی حدود ۴۷ درصد بیشتر شد و از ۱۱٫۵ میلیون به ۱۶٫۹ میلیون نفر رسید. در همین مدت شمار پروندههای مستمری از ۱٫۷ میلیون به ۴٫۴ میلیون رسید و در ۱۴۰۴ به ۴٫۷ میلیون. نتیجه آن است که در سال ۱۳۹۰ بهازای هر مستمریبگیر حدود ۶٫۷ نفر حق بیمه میدادند؛ در ۱۴۰۳ این عدد به ۳٫۸ نفر و در ۱۴۰۴ به ۳٫۳ نفر رسید.
چرا ثروت صندوق به پرداخت حقوق نمیرسد؟
در نهایت، گرفتاری تأمین اجتماعی قبل از کمبود ثروت، شکل ثروت است. صندوق هر ماه باید یک وعدهی نقدی را عملی کند، اما آنچه بیش از پیش به دستش میرسد کاغذ است؛ از جمله طلبهای وصولنشده، سهام شرکتها و اوراق. هر بار که دولت بدهیاش را با سهام تسویه میکند، بودجهی آن سال سبکتر به نظر میرسد. اما هزینه از میان نمیرود، فقط جابهجا میشود و چند ماه بعد، وقتی صندوق برای پرداخت حقوق سراغ وام بانکی میرود، دوباره پیدایش میشود. آن وقت دیگر فقط مسئلهی تأمین اجتماعی نیست، چون قرض گرفتن مداوم از بانکها برای پرداخت حقوق، هزینه را از سفرهی بودجه به سفرهی همهی مردم میبرد. وقتی ۹۷ تومان از هر ۱۰۰ تومان حق بیمه صرف مستمری میشود، صندوق هیچ حاشیهی امنی برای بحرانها ندارد. کافی است یک شوک اقتصادی، چند ماه باعث کاهش درآمد صندوق شود تا پرداخت حقوقها به تأخیر بیفتد.
بخش بزرگی از بدهیهای دولت به صندوق از تعهدهایی میآید که خود دولت با قانون پذیرفته است. دولت جدا از سهم سهدرصدیاش از حق بیمهی کارگران، برای برخی گروههای خاص بیمهای ، همه یا بخشی از حق بیمه را به عهده گرفته است. این تعهدها هر سال بهعنوان طلب در دفاتر سازمان ثبت میشود، اما پولش همیشه در بودجه کنار گذاشته نمیشود. بخشی از بدهی هم به وامهایی برمیگردد که دولت در گذشته از خود سازمان گرفته است. برای دولتی که بودجهاش کسری دارد، عقب انداختن بدهی به صندوق بازنشستگی کمدردسرترین راه است. نه مثل استقراض از بانک مرکزی فوراً تورم میسازد و نه مثل کم کردن یارانه یا حقوق کارمندان صدای کسی را درمیآورد. هزینهاش سالها بعد پیدا میشود؛ همان وقتی که صندوق برای پرداخت مستمری کم میآورد.
راه بیرون آمدن از این وضعیت این است که دولت تا جای ممکن سهم خود از مطالبات سازمان را نقدی بپردازد تا تصمیمگیری دربارهی آن ممکن شود. همچنین در سمت مصارف، میتواند در مورد تغییر فرمول مستمری و راههای بازنشستگی زودهنگام تصمیم گرفته شود. این نکته از این جهت مهم است که برخی قوانین مانند شیوهی محاسبهی مستمری براساس میانگین حقوق دو سال آخر فرد شاغل مشکلاتی ایجاد میکند. وقتی مستمری فقط با دستمزد دو سال آخر حساب شود، کارگر و کارفرما انگیزه دارند در سالهای اول کار دستمزد را کمتر از واقع اعلام کنند تا حق بیمهی کمتری بپردازند، و در دو سال آخر آن را بالا ببرند. نتیجه این است که فرد سالها حق بیمهی کمی پرداخته، اما مستمریاش با دستمزد بالای دو سال آخر حساب میشود و فاصلهی این دو را صندوق میپردازد.
خلاصه اینکه سلامت یک صندوق بازنشستگی را نباید با میزان طلبها و داراییهایش سنجید. باید پرسید هر ماه چقدر پول نقد وارد آن میشود و چقدر باید بپردازد. با این معیار، تأمین اجتماعی صندوق ثروتمندی نیست که گاهی کم بیاورد؛ صندوقی است که سالهاست کم میآورد و ثروتش روی کاغذ مانده است.
مأخذ:
۱- سازمان تأمین اجتماعی، سالنامههای آماری ۱۳۹۶ تا ۱۴۰۴.
۲- سازمان تأمین اجتماعی، «۶۳ سال سازمان تأمین اجتماعی از نگاه آمار، ۱۳۴۰ تا ۱۴۰۳»، آذر ۱۴۰۴.
۳- شاخص قیمت مصرفکننده، ۱۳۹۰ تا ۱۴۰۴، مرکز آمار ایران.