سرنوشت پرتلاطم بازوی مالی کارگران
بانک رفاه کارگران به عنوان بازوی مالی سازمان تامین اجتماعی، در سه دهه اخیر با تحدیدهای گسترده حقوقی روبهرو بوده است؛ امری که با وجود بازگشت رفاه به سازمان، مانند آتش زیر خاکستر فعال است
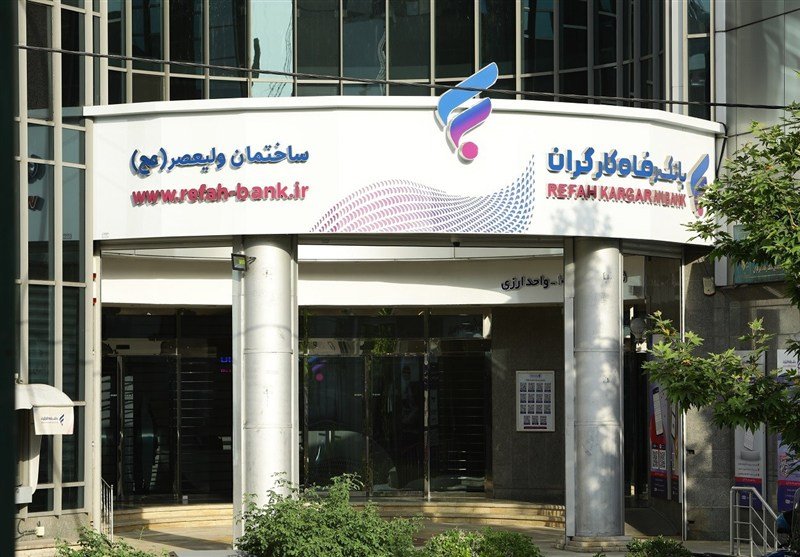
سال ۱۳۷۲ بانک رفاه کارگران با مصوبه شورای عالی اداری دارای جایگاه تشکیلاتی شد؛ جایگاهی که ضمن حفظ شخصیت حقوقی و استقلال مالی، زمینه پیوند نهادی آن با سازمان تامین اجتماعی را تثبیت کرد. رفاه باید همزمان از مقررات پولی تبعیت میکرد و در قامت بازوی تجهیز منابع، پاسخگوی تعهدات اجتماعی میبود. حدود سه دهه بعد اما چالشهای تحمیلی اصل ۴۴ و اصرار بر واگذاری سهام، تعادل میان کارکرد پولی و ماموریت حمایتی این نهاد را برهم زد و سازوکار خدمترسانی را با بحران روبهرو کرد.
زایش دوباره ابزار مالی کارگران
برای مرور آنچه بر رفاه گذشت، باید ریشههای شکلگیری این نهاد مالی را بجوییم؛ ریشههایی که به ماده ۳۸ قانون تشکیل سازمان بیمههای اجتماعی کارگران و تبصره ۳۹ قانون بودجه سال ۱۳۳۸ بازمیگردد. آن زمان، قانونگذار با هدف سرمایهگذاری و بهرهبرداری از وجوه بیمه کارگران، پایهگذاری بانکی تعاونی را پیشبینی کرد تا جریان نقدینگی و اندوختههای مستمریبگیران را در مسیری «مولد» برای طبقه «مولد» به گردش درآورد.
نخستین تکانه تاریخی سال ۱۳۵۸ رقم خورد؛ سالی که پس از مصوبه شورای انقلاب پیرامون دولتیسازی شبکه بانکی، بانک رفاه به اشتباه همردیف موسسات متعلق به اشرافیت اقتصادی عصر پهلوی تلقی شد. این تصمیم، سرمایه انباشتهشده میلیونها کارگر را ذیل مدیریت دولتی برد و سازمان تامین اجتماعی را سالها از مهمترین بازوی تخصیص نقدینگی خود محروم کرد. تلاشهای پیگیرانه در اواخر دهه 1370 به برگشت مالکیت و مدیریت بانک به سازمان انجامید. افزایش سرمایههای پیاپی که بیشترً از محل درآمدهای حق بیمه کارگران تامین مالی شد، سهم سازمان را به فراتر از ۹۴ درصد رساند تا هویت تعاونی و عمومی آن تثبیت شود.
این در شرایطی است که فلسفه بنیادین رفاه، تبدیل داراییهای راکد بیمهای به ظرفیتهای پایدار درمانی و معیشتی بود. در این بین، پیوند ناگسستنی این نهاد با زنجیره خدمات تامین اجتماعی، همان منطقی را بازتولید میکرد که پیشتر موجب پیدایش شرکت خانهسازی ایران و متعاقب آن شرکت سرمایهگذاری تامین اجتماعی شده بود.
تله واگذاری صوری
اوضاع حقوقی رفاه در این سالها نوسانی بود؛ مهر سال ۱۳۹۹ مقطع ورود فشارهای قانونی جدید بود. این تکلیف جدید به استناد قانون الحاق یک تبصره به ماده پنج قانون اجرای سیاستهای اصل ۴۴ پدید آمد. قانونگذار سازمان را ملزم کرد تا ۶۷ درصد سهام رفاه را واگذار کند و سهم خود را تا مرز ۳۳ درصد کاهش دهد.
با این حال، تحدید سقف مالکیت واحد در نظام بانکی به ۱۰ یا ۳۳ درصد، با منطق شرکتهای عمومی غیردولتی همخوانی نداشت و نخواهد داشت. بر اساس «نص صریح» سیاستهای کلی، نهادهای عمومی میتوانند تا ۸۰ درصد سهام را تملک کنند، اما مجریان قانون، مالکیت بازنشستگان را هدف جریمههای سنگین و سلب حقوق مالکانه در بانک رفاه قرار دادند.
نتیجه این خوانش غیرحقوقی، سپردن حق رای و هدایت ۶۷ درصد سهام بانک به وزارت امور اقتصادی و دارایی طی مجامع متوالی بود. به همین دلیل، سهامدار اصلی از سود ناشی از عملکرد محروم شد؛ در عمل، قانونی که بنا بود از تصدیگری دولتی بکاهد، مدیریت اموال عمومی را به بدنه حاکمیت سپرد.
از سوی دیگر، تلاشهای فرابورسی برای فروش بلوک ۱۵ درصدی در سالهای اخیر بدون مشتری ماند. این قفل شدن آشکار بلوک سهام رفاه، روشن کرد که هیچ خریدار بخشی خصوصی توان پذیرش تعهدات عظیم این بانک را ندارد و واگذاری اجباری، تنها موجب سردرگمی حقوقی میشود؛ ضمن این که گردش نقدینگی سازمان را دچار اخلال میکند. مداخله سران قوا و اعطای «استمهال» یکساله تا اواخر سال ۱۴۰۵ امیدی برای توقف این چرخه معیوب بود. این تعلیق اگرچه جرایم مالیاتی را موقت خنثی کرد و مجمع را به صاحب اصلی بازگرداند، اما سایه انقضای مهلت را بالای سر رفاه نگه داشته است.
در گرداب تعهدات
صورتهای مالی میاندورهای بانک رفاه از چالشهای بنیادین آن خبر میدهد. بر این اساس رشد سود ناخالص در سال مالی ۱۴۰۴ نسبت به سال پیش از آن، منفی ۱۳ درصد افزایش یافته و از منفی ۱۲.۵ همت به منفی ۱۴.۱ همت رسیده است. هزینههای اداری با ۷۴ درصد افزایش به موازات مطالبات مشکوکالوصول (۱۲۴ درصد افزایش) رشدی چشمگیر را ثبت کردهاند.
این ارقام نشاندهنده بازتاب نقش حمایتی رفاه در جذب فشارهای مالی دولت بر سازمان است. سازمان تامین اجتماعی در ترازنامه سالانه با حجم عظیمی از مطالبات انباشته دولتی روبهرو است که نقدینگی واقعی ندارند. دولت بدهیهای جاری را بهجای پرداخت نقدی، از مسیر واگذاری سهام شرکتهای کمبازده و اموال غیرمنقول تسویه میکند؛ داراییهایی که نقدشوندگی بسیار پایینی در بازار سرمایه دارند.
تعهدات سازمان برعکس منابع ورودی، ۱۰۰ درصد نیازمند وجه نقد است. بر این اساس، مستمری ماهانه بازنشستگان، پرداخت مطالبات بیمارستانها و مراکز درمانی و تامین اقلام دارویی نمیتواند به امید فروش سهام راکد در بورس معطل بماند و باید در روز مشخص به اجرا گذاشته شوند. بانک رفاه در این تنگنا نقش سپر نقدینگی را ایفا میکند. سازمان داراییها و سهام دریافتی از دولت را نزد رفاه توثیق کرده و تسهیلات ریالی دریافت میکند تا تعهدات حیاتی را پاسخگو باشد؛ فرایندی که به گفته کارشناسان به مرور بانک را با پدیدهای با نام «تملک قهری داراییهای غیربانکی» مواجه ساخته است.
ضرورتی فراتر از بقا
قطع این شریان مالی عواقب جبرانناپذیری برای کل اکوسیستم رفاهی کشور در پی خواهد داشت. خروج بانک رفاه از چتر سازمان، توان مالی تامین اجتماعی را در مدیریت بحرانهای کوتاهمدت نقدینگی متلاشی میکند و جامعه ۴۵ میلیونی حقوقبگیران را با تعویق پرداختها روبهرو میسازد. افزایش اخیر سرمایه بانک به رقم ۹۰ هزار میلیارد تومان گامی حیاتی در ترمیم نسبت کفایت سرمایه و اصلاح ساختار مالی به شمار میرود. این تقویت منابع توان پایداری بانک را در مهار شوکهای تورمی بالا برده و بنیه آن را در گسترش حمایتهای درمانی و تسهیلات قرضالحسنه ارتقا میدهد.